🌦️ Pourquoi une approche “toute saison” ?
Un simple ETF MSCI World performe bien tant que la croissance est au rendez-vous et l’inflation maîtrisée. Mais l’histoire économique alterne entre plusieurs régimes — expansion, récession, stagflation, reflation — et aucun actif ne performe dans les quatre à la fois.
Nous nous inspirons du modèle All Weather développé par Ray Dalio (fondateur de Bridgewater Associates) : plutôt que de parier sur un seul régime économique, on répartit le portefeuille entre des classes d’actifs qui, historiquement, se comportent différemment selon que la croissance et l’inflation montent ou baissent. L’objectif n’est pas de maximiser la performance dans un seul scénario, mais de rester résilient dans tous.
⚠️ Notre adaptation, pas l’original : Le All Weather de Ray Dalio pondère chaque classe d’actifs pour égaliser sa contribution au risque (et non son poids en capital), et sa version simplifiée pour les particuliers, popularisée en 2014, est dominée par les obligations (environ 30% actions / 55% obligations / 15% or et matières premières). Nous nous en écartons délibérément : notre version surpondère les ETF à dividende comme brique principale, pour privilégier le revenu et la croissance du capital, au prix d’une résilience “toute saison” moins pure que l’original. C’est un choix assumé, pas une reproduction fidèle du modèle Bridgewater.
🧭 Le modèle en bref : 4 régimes, 4 classes d’actifs
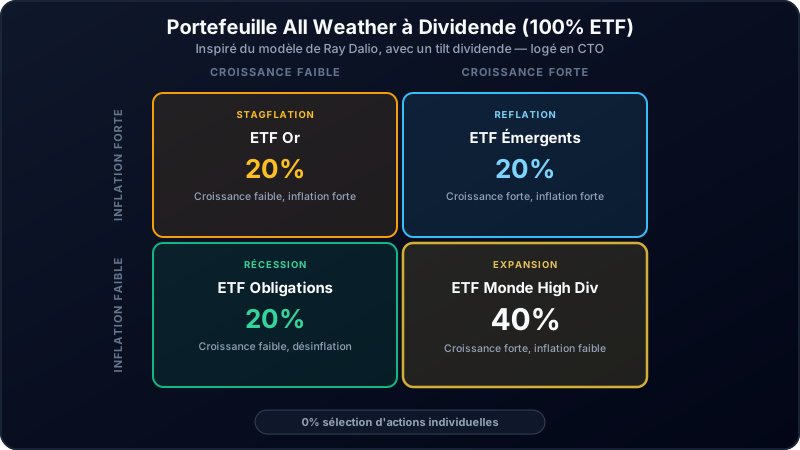
Le modèle croise deux variables macroéconomiques — la croissance et l’inflation — pour définir 4 régimes. À chaque régime correspond une classe d’actifs qui y performe historiquement mieux que les autres :
| Régime | Contexte | Classe d’actifs qui y résiste le mieux |
|---|---|---|
| Expansion | Croissance forte, inflation faible | Actions Monde (dont indices à haut dividende) |
| Récession | Croissance faible, désinflation | Obligations |
| Stagflation | Croissance faible, inflation forte | Or |
| Reflation | Croissance forte, inflation forte | Marchés émergents |
⚠️ Ce tableau a été mis à l’épreuve, et il n’en sort pas indemne. Les deux cases inflationnistes — or pour la stagflation, émergents pour la reflation — ont été confrontées à l’épisode 2022-2025 : la brique désignée n’a protégé dans aucune des deux lectures possibles de 2022. Ce que l’allocation doit à sa résilience vient de la structure, pas de la case. Les chiffres sont dans l’article qui a fait le test.
💡 Simplification pédagogique : Dans la réalité, plusieurs classes d’actifs se chevauchent sur plusieurs régimes (les obligations protègent aussi en cas de désinflation forte, les marchés émergents performent aussi en début d’expansion). Le lien entre marchés émergents et reflation passe par deux canaux précis : les économies exportatrices de matières premières (Brésil, Afrique du Sud…) profitent directement de la hausse des prix des commodités, et un dollar faible — fréquent en phase de reflation mondiale — allège le service de leur dette externe et attire les flux de capitaux. Ce lien reste toutefois hétérogène : l’indice MSCI Emerging Markets est aujourd’hui dominé par Taïwan (~28%), la Corée du Sud (~21%) et la Chine (~18%), et la technologie y pèse près de 45% — des économies manufacturières peu exposées aux matières premières, si bien que des risques idiosyncratiques (concentration chinoise, change, politique) peuvent diluer le signal macro. Ce tableau présente le modèle mental simplifié qui guide notre allocation — pas une martingale scientifique.
🧱 Notre allocation : 4 briques, 100% ETF (40/20/20/20)
💰 ETF Actions Monde à Haut Dividende — 40% (brique principale)
-
Objectif : Revenus réguliers et croissance du capital, notre moteur de performance
-
Exemple : Vanguard FTSE All-World High Dividend Yield (Dist), ISIN IE00B8GKDB10
-
Avantage : Distributions réinvesties ou perçues, exposition diversifiée à plus de deux mille entreprises versant des dividendes — jamais une sélection individuelle
-
Pourquoi la version distribuante : elle achète trois choses mesurables.
- Un revenu qui ne demande aucune vente dans un krach. Elle verse quel que soit l’état du marché — un montant qui fléchit dans les krachs, mais toujours moins que le capital. C’est la couverture directe contre le risque de séquence, le danger qui décide d’environ 77% du résultat d’une rente (le calcul est ici).
- Des liquidités sans décision. Les distributions du portefeuille apportent 1,28% de sa valeur par an, une fois l’impôt prélevé, pour renflouer la brique sous-pondérée sans ordre de vente (la règle chiffrée). L’avantage est pratique et non fiscal : une distribution est imposée sur sa totalité.
- Pas de bascule à orchestrer. Pour qui veut vivre de ses distributions, les détenir dès le départ évite de vendre un capitalisant au moment de la rente : 9,2% de capital en plus à vingt ans dans notre exemple chiffré. Vivre des seules distributions limite aussi le prélèvement à environ 2% par an, ce qui laisse la croissance du cours investie — et le compte-titres en efface la plus-value latente au décès, les droits de succession restant dus.
Son coût fiscal en phase d’accumulation est réel et assumé — voir ETF capitalisant ou distribuant et le DRIP.
🏦 ETF Obligations Globales — 20%
- Objectif : Amortir les phases de ralentissement économique et de désinflation
- Exemple : iShares Global Government Bond (Dist), ISIN IE00B3F81K65
- Avantage : Décorrélation historique avec les actions en période de récession
🥇 ETF Or Physique — 20%
- Objectif : Protection en cas de stagflation (croissance faible, inflation forte)
- Exemple : iShares Physical Gold ETC, ISIN IE00B4ND3602
- Avantage : Valeur refuge historique, décorrélée des marchés actions et obligataires — mais ne verse aucun dividende (capitalisant par nature)
🌍 ETF Marchés Émergents — 20%
- Objectif : Complément de performance et protection en cas de reflation (surchauffe économique, inflation forte)
- Exemple : iShares MSCI Emerging Markets (Dist), ISIN IE00B0M63177
- Avantage : Exposition à des économies que les indices “monde” excluent purement et simplement (voir le vrai visage du MSCI World) — et, depuis que l’indice est dominé par l’Asie et la technologie, une diversification vers ce que la brique principale ne détient presque pas (pourquoi nous ne la remplaçons pas par un ETF émergents à dividende)
💡 Pourquoi 40/20/20/20 ? : La brique dividende domine parce qu’elle porte l’essentiel de la croissance du portefeuille, comme toute brique actions. Ce qui la distingue d’un indice mondial, c’est l’inclinaison de l’indice, pas le fait de percevoir les dividendes en espèces, qui est une décision séparée (pourquoi ce tilt). Sa version distribuante fournit un revenu régulier, qui tombe quel que soit l’état du marché : en 2022, année où un indice mondial a perdu 13%, elle a versé son montant en euros le plus élevé de la période 2022-2025, aidée il est vrai par un dollar fort cette année-là (en dollars, le versement le plus élevé est celui de 2025). Ce revenu n’est en revanche pas indexé sur l’inflation, et il ne faut pas le promettre croissant : sur 2022-2025 la distribution par part a perdu 11,8% de pouvoir d’achat (la mesure). Les 3 briques restantes ne visent pas la performance : elles existent pour amortir les régimes où la brique principale souffre, réduisant la volatilité globale sans sacrifier tout le potentiel de croissance.
⚠️ Retenues à la source : privilégier des ETF domiciliés dans une juridiction qui limite la double imposition des dividendes sous-jacents (l’Irlande, par exemple, plafonne la retenue américaine à 15% au lieu de 30%) permet de maximiser le rendement net réellement perçu.
🏦 Pourquoi un CTO plutôt qu’un PEA ?
Le PEA (Plan d’Épargne en Actions) est fiscalement avantageux, mais il est structurellement inadapté à cette allocation : il n’accepte que des actions et ETF actions européens ou assimilés. Les ETF obligataires et les trackers or (ETC) n’y sont pas éligibles — seule la brique émergents dispose d’une version éligible, synthétique et plus chère ; aucun ETF mondial à haut dividende n’est éligible (le détail brique par brique). Loger l’ensemble des 4 briques dans une seule enveloppe cohérente impose donc le CTO.
Nous logeons donc cette stratégie sur un Compte-Titres Ordinaire (CTO) : moins avantageux fiscalement à l’entrée, mais sans aucune restriction sur les classes d’actifs, ce qui est indispensable pour répliquer fidèlement les 4 briques du modèle.
⚠️ Fiscalité : Les plus-values et distributions perçues sur un CTO sont soumises au prélèvement forfaitaire unique (flat tax) dès le premier euro, contrairement au PEA qui offre une exonération d’impôt sur le revenu après 5 ans de détention (hors prélèvements sociaux). C’est le prix de la flexibilité totale sur les classes d’actifs.
🔍 Comment nous choisissons nos ETF
Chaque ligne de notre portefeuille est validée sur quatre critères objectifs, avant tout pari sur une conviction :
📊 1. Les Frais Courants (TER)
- Un écart de 0,20% de frais annuels ampute le capital final d’environ 6% sur 30 ans, parce que les frais se composent comme les rendements
- Nous privilégions systématiquement les ETF les moins chers à indice équivalent
🏗️ 2. La Méthode de Réplication
- Réplication physique : l’ETF détient réellement les titres de l’indice — plus transparent
- Réplication synthétique : l’ETF utilise un swap avec une contrepartie bancaire — expose à un risque de contrepartie qu’il faut comprendre avant d’investir
💰 3. La Taille de l’Encours
- Un encours réduit (moins de 100M€) augmente le risque de fermeture du fonds, ce qui génère des frottements fiscaux et administratifs pour l’investisseur ; au-delà de quelques centaines de millions d’euros, ce risque devient faible
📉 4. La Fidélité à l’Indice (Tracking Difference)
- L’écart réel entre la performance de l’ETF et celle de son indice de référence, souvent plus parlant que le seul TER affiché
💡 Pour aller plus loin : notre guide dédié explique comment lire une fiche KIID/DICI pour vérifier ces quatre critères avant d’acheter, et notre comparatif 2026 des ETF disponibles en France applique cette grille à dix-neuf produits, brique par brique.
🎯 La discipline d’achat : des renforts décidés à l’avance
Avoir une allocation cible ne suffit pas ; il faut savoir QUAND et COMMENT déployer le capital sur chaque ligne. Notre discipline d’achat combine deux mécaniques : un DCA (Dollar-Cost Averaging) qui assure la régularité des versements sur nos 4 briques, et une réserve de liquidités constituée en parallèle, que nous déployons en priorité lorsque les cours atteignent une zone de renfort. Ces critères sont des dispositifs d’engagement — des seuils écrits à froid pour garantir qu’un achat aura lieu pendant une baisse — appliqués à nos lignes d’ETF, jamais à un pari sur une action. Ils ne prétendent pas prédire le marché : le PRU — prix de revient unitaire, le prix moyen payé pour une ligne — ne dit rien de la valeur d’un actif, il dit seulement ce que nous avons payé.
📉 Les zones de renfort basées sur le PRU
Le DCA investit chaque mois, sans condition de prix, et reçoit la plus grande partie de l’épargne. La réserve, qui n’en est qu’une fraction, n’est engagée que lorsque les cours atteignent des zones de décote précises par rapport à notre PRU.
🎯 Zone 1 (Renfort modéré) : -15% sous le PRU
- Objectif : Premier point d’entrée pour abaisser le coût moyen d’une ligne
- Stratégie : Renforcement progressif
🎯 Zone 2 (Renfort fort) : -25% sous le PRU
- Objectif : Renforcer davantage une brique en forte baisse, sans jugement sur sa valorisation
- Stratégie : Renforcement plus significatif
🎯 Zone 3 (Opportunité majeure) : -40% sous le PRU
- Objectif : Réservée aux corrections sévères (krach, récession)
- Stratégie : Engagement du solde de la réserve, en priorité sur notre brique dividende
💡 Exemple concret : Si votre PRU sur l’ETF Monde High Div est de 100€, vous renforcerez à 85€ (-15%), 75€ (-25%) et 60€ (-40%).
⚠️ Ce que coûte la réserve, et pourquoi elle doit rester modeste. Un euro qui attend une baisse est un euro qui ne travaille pas, et les données sont nettes. Vanguard trouve qu’investir une somme immédiatement plutôt que de l’étaler bat l’étalement dans 68% des cas sur 1976-2022 (Vanguard, 2023). Plus sévère encore : sur des périodes de quarante ans démarrant entre 1920 et 1979, une stratégie qui n’achèterait qu’aux creux, en connaissant à l’avance chaque point bas, fait moins bien qu’un versement mensuel régulier plus de 70% du temps — et 97% du temps si elle rate le creux de deux mois (Of Dollars And Data). C’est le market timing sous une autre forme. Le moteur de la stratégie est donc le DCA, pas la réserve : celle-ci n’est qu’un complément, qui doit rester une fraction de l’épargne, et dont la vraie fonction est comportementale — rendre une baisse attendue plutôt que subie.
📊 Le double filtre technique
Pour échelonner les renforts dans une zone, nous regardons aussi deux repères très suivis :
📈 1. La Moyenne Mobile à 200 jours (SMA 200)
- Ce que c’est : la moyenne des cours des 200 dernières séances, le repère de tendance le plus regardé par les investisseurs
- Application : renforcer de préférence quand le cours en est proche
📉 2. Le Plus Bas sur 52 semaines (Bas 52s)
- Ce que c’est : le cours le plus bas de l’année écoulée
- Application : renforcer de préférence près de ce niveau
⚠️ Des repères, pas des signaux. Aucune donnée ne montre que ces niveaux annoncent un rebond : un cours peut traverser sa SMA 200 ou son plus bas annuel et continuer de baisser. Ils servent seulement à étaler les achats dans une zone de renfort plutôt qu’à tout engager le premier jour. Et en cas de conflit avec nos bandes de rééquilibrage, la bande prime : elle parle du portefeuille que nous détenons, le PRU ne parle que de ce que nous avons payé.
🧘 La philosophie : “Buy, Hold and Hibernate”
Notre approche se résume à une discipline simple mais difficile à appliquer : acheter des ETF larges au coût le plus bas possible, conserver nos quatre lignes à leur pondération cible, et laisser le temps faire son œuvre.
🎯 Les 3 principes fondamentaux
1️⃣ Choisir ses ETF rigoureusement
- Sélection basée sur les 4 critères objectifs ci-dessus (frais, réplication, encours, tracking difference)
- Zéro conviction sur une entreprise individuelle — voir pourquoi le stock-picking échoue presque toujours, même pour les professionnels et pourquoi un particulier devrait détenir des ETF plutôt que piocher des actions seul
2️⃣ Rééquilibrer, pas trader
- Pas de spéculation sur le régime économique à venir — personne ne le prédit de façon fiable
- Rééquilibrage par bandes de ±5 points autour des pondérations cibles (40/20/20/20), vérifiées une fois par an, en utilisant d’abord les distributions et les versements — la règle chiffrée — et pas de market timing : voir pourquoi le market timing ne marche presque jamais
3️⃣ Laisser le temps travailler
- Le temps ne garantit rien, mais il laisse aux versements réguliers et aux distributions le temps de composer
- Ne pas se laisser perturber par la volatilité à court terme d’une brique en particulier
- Juger le portefeuille sur dix ans ou plus, pas sur un trimestre
🎯 Ce qui compte : la régularité des versements et le respect de règles écrites à l’avance, pas la qualité d’une prévision.
🏆 Conclusion : quatre briques et des règles écrites à l’avance
Notre stratégie All Weather à Dividende (40/20/20/20, 100% ETF) combine une allocation inspirée de Ray Dalio et une discipline d’achat écrite à l’avance, sans jamais dépendre du pari qu’une entreprise en particulier surperformera le marché.
📊 Ce que la stratégie apporte
- ✅ Un portefeuille diversifié sur 4 classes d’actifs, pas seulement sur des entreprises
- ✅ Un revenu régulier qui n’exige aucune vente, grâce aux distributions de trois des quatre briques — régulier, et non croissant : il n’est pas indexé sur les prix
- ✅ Un prélèvement qui n’épuise pas le capital : vivre des seules distributions limite la dépense à environ 2% par an, sans vente à décider, et le compte-titres efface au décès la plus-value latente accumulée (les droits de succession restent dus)
- ✅ Une résilience mesurée : sur l’épisode inflationniste 2022-2025, le même gain qu’un indice mondial (+38,45% contre +38,39%), avec un tiers de sa chute en 2022 (−4,17% contre −13,01%) — la mesure est ici
- ✅ Aucune prévision à faire : ni sur le prochain régime économique, ni sur la phase du cycle (le test des six récessions)
⚠️ Ce qu’elle n’apporte pas
- Elle ne bat pas l’indice mondial quand la technologie mène : le tilt dividende a perdu six années sur dix entre 2016 et 2025 (le détail)
- Elle n’empêche pas les baisses : quand tout baisse ensemble, comme en 2022, le portefeuille baisse aussi (ce que la diversification ne peut pas faire)
- Son revenu coûte de l’impôt : face à un capitalisant, la version distribuante coûte de 0,2% du portefeuille par an (capital vendu au bout de vingt ans) à 0,56% (capital jamais vendu) (le calcul) — le prix de ce qu’elle achète
🎯 Le message final
Le plus difficile n’est pas de choisir, c’est de tenir. L’écart entre la performance des fonds et celle de leurs porteurs a dépassé 8 points en 2024 selon DALBAR : il ne vient pas d’un manque d’intelligence, mais de décisions prises au mauvais moment. Des règles écrites à l’avance servent exactement à cela.
💡 « Une stratégie ne se juge pas sur l’année où elle brille, mais sur celle où l’on a envie de l’abandonner. » - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀