🎯 Trois pages, cinq minutes, et pourtant jamais lues
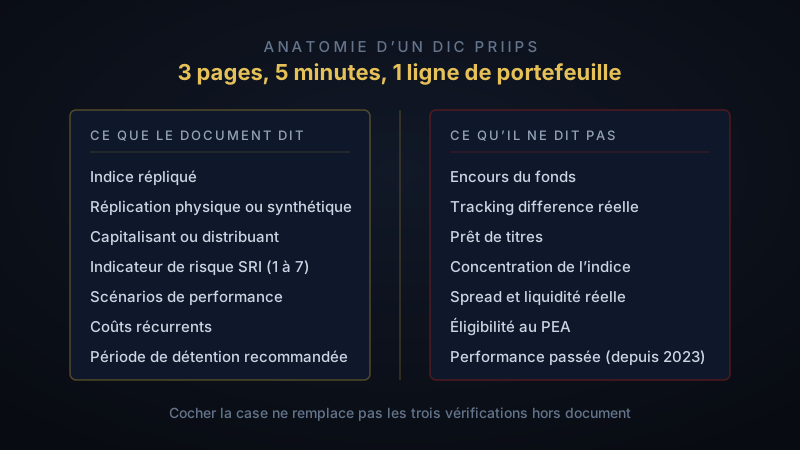
Avant chaque achat d’ETF, votre courtier vous fait cocher une case confirmant que vous avez pris connaissance du document d’informations clés. Presque personne ne l’ouvre. C’est une erreur bon marché à corriger : ce document est court, normalisé — donc directement comparable d’un fonds à l’autre — et il contient exactement les quatre paramètres sur lesquels nous validons chaque ligne de notre stratégie All Weather à Dividende.
Il contient aussi, et c’est plus important encore, des angles morts précis : des risques réels qu’il n’a pas vocation à documenter, et que l’investisseur croit à tort avoir vérifiés en cochant la case.
📄 KIID, DICI, DIC, KID : le même document, quatre noms
La confusion de vocabulaire est la première barrière, et elle est purement historique.
| Nom | Ce que c’est |
|---|---|
| KIID (Key Investor Information Document) | L’ancien format européen des fonds UCITS, en vigueur jusqu’à fin 2022 |
| DICI | Sa traduction française : Document d’Informations Clés pour l’Investisseur |
| KID / DIC PRIIPs | Le format qui l’a remplacé pour tous les investisseurs particuliers de l’Union européenne depuis le 1er janvier 2023 |
Concrètement : si vous achetez un ETF aujourd’hui depuis la France, le document que votre courtier vous présente est un DIC au format PRIIPs, même si l’habitude — et beaucoup de sites, y compris ce blog dans son titre — continue de dire “KIID” ou “DICI”. Le fond n’a pas changé, la structure si : le nouveau format a supprimé l’historique de performance passée et ajouté des scénarios de performance projetés, ce qui change complètement la façon de le lire.
⚠️ Ne cherchez plus la courbe de performance passée dans le DIC : elle n’y est plus depuis 2023. Elle existe toujours, mais dans un document séparé publié par l’émetteur (“performances passées”), généralement accessible en un clic depuis la même page. Un DIC sans historique n’est donc pas un fonds sans historique.
🔍 Le document section par section
Le DIC PRIIPs tient en trois pages A4 maximum et suit un plan imposé, identique pour tous les émetteurs. C’est précisément ce qui le rend utile : vous lisez toujours la même chose au même endroit.
🏗️ “En quoi consiste ce produit ?”
C’est la section la plus dense en information exploitable. Vous y trouvez :
- L’indice répliqué, nommé précisément — attention, “MSCI World” et “MSCI World High Dividend Yield” ne contiennent ni les mêmes titres ni le même nombre de lignes
- La méthode de réplication : physique (le fonds détient les titres) ou synthétique (le fonds détient un panier et un swap), le paramètre que nous avons détaillé dans ETF physique vs synthétique
- La politique de distribution : capitalisant (les dividendes sont réinvestis dans le fonds) ou distribuant (ils vous sont versés)
- La devise du fonds, à ne pas confondre avec la devise des actifs sous-jacents
💡 Le piège capitalisant / distribuant : c’est la seule ligne du DIC qui n’est ni un risque ni un coût, mais un choix de stratégie personnelle. Un ETF distribuant verse un revenu sans qu’aucune part ne soit vendue, ce qui sert une rente ; un capitalisant est plus efficace en phase d’accumulation en compte-titres, car il reporte l’impôt que le distribuant paie chaque année (le comparatif complet). Les deux versions d’un même indice portent souvent des noms quasi identiques et des ISIN différents — c’est une source d’erreur d’achat fréquente.
⚠️ “Quels sont les risques et qu’est-ce que cela pourrait me rapporter ?”
Cette section s’ouvre sur l’indicateur synthétique de risque (SRI), une échelle de 1 à 7. Un ETF actions monde se situe typiquement autour de 4, un ETF actions émergentes ou sectoriel plus haut, un ETF obligataire court terme plus bas.
Le SRI est utile pour classer, pas pour décider. Ce qu’il faut savoir :
- Il combine un risque de marché (la volatilité historique) et un risque de crédit
- Il est calculé sur une fenêtre historique : un actif calme pendant cinq ans affiche un SRI bas jusqu’au jour où il ne l’est plus
- Il ne dit rien du risque de change si vous achetez en euros un fonds exposé au dollar
Viennent ensuite les scénarios de performance (tensions, défavorable, intermédiaire, favorable). Ce sont des projections calculées à partir du passé du fonds ou de son indice, pas des engagements.
⚠️ Le scénario “défavorable” n’est pas le pire des cas. Il correspond à la pire période observée sur une fenêtre historique limitée, d’une dizaine d’années, pas à un plancher garanti. Une crise plus ancienne en sort mécaniquement : un scénario calculé en 2026 ne voit plus 2008. Et deux fonds qui ne s’appuient pas sur la même série de référence, celle du fonds ou celle de son indice quand le fonds est trop récent, peuvent afficher des scénarios différents pour le même indice. Comparez-les avec prudence.
💸 “Que va me coûter cet investissement ?”
C’est la section à lire en priorité, parce que c’est la seule variable du DIC que vous contrôlez totalement à l’achat. Elle sépare les coûts en catégories :
| Poste | Ce qu’il recouvre |
|---|---|
| Coûts d’entrée / de sortie | Presque toujours 0% sur un ETF acheté en bourse — mais les frais de votre courtier n’y figurent pas |
| Coûts récurrents | Les frais de gestion annuels (le TER) plus les coûts de transaction internes du fonds |
| Coûts accessoires | Commission de surperformance — normalement absente d’un ETF indiciel ; sa présence est un signal d’alerte |
Le point que la plupart des investisseurs manquent : la ligne “coûts récurrents” du DIC est généralement supérieure au TER affiché sur la fiche marketing, parce qu’elle y ajoute les frais de transaction supportés par le fonds pour rééquilibrer son portefeuille. C’est le chiffre honnête, et c’est celui qu’il faut comparer entre deux ETF concurrents.
À titre de repère, sur le marché européen : un ETF sur un grand indice actions se négocie aujourd’hui dans une fourchette de l’ordre de 0,05% à 0,25% de frais courants ; un ETF dividende, émergents ou obligataire monte plutôt vers 0,20% à 0,50%. Au-delà, il faut une raison précise de payer plus cher.
⏳ “Combien de temps dois-je le conserver ?”
Le DIC affiche une période de détention recommandée. Sur un ETF actions, elle est typiquement de 5 ans ou plus. Ce n’est ni une contrainte contractuelle ni une pénalité de sortie — vous pouvez vendre à tout moment — mais c’est l’horizon sur lequel l’émetteur a calculé ses scénarios de performance et ses coûts. Elle recoupe assez exactement la discipline Buy, Hold and Hibernate que nous appliquons.
🚩 Les cinq signaux d’alerte à repérer en trente secondes
- ❌ Une commission de surperformance dans les coûts accessoires : sur un fonds censé répliquer passivement un indice, c’est une contradiction
- ❌ Des coûts récurrents nettement au-dessus de la fourchette de la catégorie, sans justification (indice exotique, marché difficile d’accès)
- ❌ Un SRI de 6 ou 7 sur un produit vendu comme un fonds de fond de portefeuille : effet de levier, sectoriel étroit ou zone géographique unique
- ❌ Un nom d’indice que vous ne savez pas définir : si vous ne pouvez pas expliquer ce que contient l’indice, vous n’achetez pas un ETF, vous achetez une marque
- ❌ Une mention de levier ou d’exposition inverse (“2x”, “daily short”) : ces produits se rééquilibrent quotidiennement et ne se conservent pas sur la durée
❌ Ce que le DIC ne vous dira jamais
C’est la partie que l’obligation réglementaire ne couvre pas — et donc celle où l’investisseur se croit protégé à tort. Aucun de ces éléments ne figure dans les trois pages :
| Absent du DIC | Où le trouver | Pourquoi c’est important |
|---|---|---|
| L’encours du fonds | Fiche produit de l’émetteur | Un encours faible augmente le risque de fermeture du fonds, avec ses frottements fiscaux et administratifs |
| La tracking difference | Rapports annuels, comparateurs indépendants | L’écart réel à l’indice est souvent plus parlant que le TER seul |
| La pratique de prêt de titres | Prospectus, rapport annuel | Un fonds physique peut prêter ses titres, ce qui ajoute un risque de contrepartie (voir les vrais risques des ETF) |
| La concentration réelle de l’indice | Fiche produit, top 10 des positions | Un indice “monde” peut être très majoritairement exposé à un seul pays (le cas du MSCI World) |
| Le spread bid-ask et la liquidité réelle | Carnet d’ordres de votre courtier | Le volume affiché ne mesure pas la liquidité d’un ETF (notre article dédié) |
| L’éligibilité au PEA | Fiche produit, site du courtier | Détermine l’enveloppe dans laquelle loger la ligne (PEA vs CTO) |
💡 Un détail gratuit et souvent ignoré : l’ISIN. Ses deux premières lettres donnent le pays de domiciliation du fonds, pas celui des actifs.
IE= Irlande,LU= Luxembourg,FR= France. Les quatre briques de notre allocation portent toutes un ISIN commençant parIE: la domiciliation irlandaise est la norme du marché européen des ETF, notamment parce que la convention fiscale entre l’Irlande et les États-Unis réduit la retenue à la source sur les dividendes américains perçus par le fonds. Sur un ETF largement exposé aux actions américaines, cet écart de frottement pèse plus lourd qu’une différence de quelques centièmes de TER.
🧪 La lecture en cinq minutes, dans l’ordre
- L’indice — savez-vous le définir en une phrase ?
- La réplication — physique ou synthétique, et acceptez-vous le risque de contrepartie si c’est la seconde ?
- La distribution — capitalisant ou distribuant, cohérent avec votre phase (accumulation ou rente) ?
- Les coûts récurrents — dans la fourchette de la catégorie, ou faut-il justifier l’écart ?
- Le SRI — cohérent avec le rôle de la ligne dans le portefeuille ?
Puis, hors du DIC : encours, tracking difference, éligibilité PEA. Trois vérifications supplémentaires sur la fiche de l’émetteur, et la ligne est validée ou écartée.
🏆 Conclusion
- ✅ Le document s’appelle aujourd’hui DIC PRIIPs et non plus KIID/DICI, tient en trois pages et suit un plan identique chez tous les émetteurs — c’est ce qui le rend comparable
- ✅ La ligne “coûts récurrents” est plus honnête que le TER marketing : c’est elle qu’il faut comparer
- ✅ Les scénarios de performance reposent sur une fenêtre historique d’une dizaine d’années, et le scénario défavorable n’est pas un plancher
- ✅ Le DIC ne dit rien de l’encours, de la tracking difference, du prêt de titres ni de la liquidité réelle : cocher la case ne remplace pas ces vérifications
🎯 Notre position : “Un document d’informations clés se lit en cinq minutes et engage une ligne de portefeuille pour dix ans. C’est probablement le meilleur rapport temps investi / risque évité de toute la gestion d’un portefeuille ETF.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀