Les distributions sont le moteur discret de l’allocation All Weather à Dividende. Elles financent le rééquilibrage sans vendre de parts, reconstituent la réserve de rente, et forment le revenu de la phase de décumulation.
Reste à savoir ce qui se passe réellement le jour du détachement : quel montant arrive, amputé de quoi, ce qu’il faut en faire, et si l’opération peut être automatisée.
La réponse tient en une phrase, et elle surprend dans les deux sens :
🎯 Le réinvestissement automatique des dividendes existe maintenant en France, gratuit et en fractions de part. Il règle tous les problèmes pratiques du distribuant — et pas un seul euro du problème fiscal, qui était le seul qui comptait.
Et dans notre portefeuille précisément, il y a une raison supplémentaire de ne pas l’activer. Elle n’a rien à voir avec l’impôt.
📐 Les chiffres utilisés dans cet article, et d’où ils sortent
| Élément | Calcul | Montant |
|---|---|---|
| Portefeuille de référence | 40/20/20/20, posé dans l’article sur le taux de retrait | 730 000 € |
| Rendement distribué de l’ensemble du portefeuille | tiré vers le bas par l’or, qui ne distribue rien | 1,87% |
| Distributions annuelles, toutes briques | 1,87% × 730 000 € | 13 651 € bruts |
| Brique principale (actions monde à haut dividende) | 40% × 730 000 € | 292 000 € |
| Son rendement distribué propre | à ne pas confondre avec les 1,87% du portefeuille | 2,43% |
| Ce qu’elle verse par trimestre | 292 000 € × 2,43% ÷ 4 | 1 774 € bruts |
⚠️ Les 1,87% ne sont pas le rendement de la brique dividende, c’est celui de l’allocation entière. La confusion change tous les calculs qui suivent : la brique principale verse 2,43%, l’or ne verse rien.
💸 Ce qui arrive réellement sur le compte le jour du détachement
Sur un compte-titres tenu par un établissement français, le montant crédité n’est pas le dividende. Le teneur de compte prélève à la source, le jour même, et en deux morceaux qui n’ont pas la même nature :
| Prélèvement | Taux | Sur 13 651 € de distributions | Nature |
|---|---|---|---|
| Acompte d’impôt sur le revenu (PFNL) | 12,8% | 1 747 € | un acompte, régularisé l’année suivante |
| Prélèvements sociaux | 18,6% | 2 539 € | définitif, jamais restitué |
| Total | 31,4% | 4 286 € | |
| Net crédité | 9 365 € |
C’est le chiffre que notre article sur la rente avait donné sous une autre forme : environ 780 € nets par mois. Le voici décomposé.
💡 La distinction acompte / prélèvements sociaux compte. Les 18,6% de prélèvements sociaux sont dus, point. Les 12,8% ne sont qu’une avance : ils viennent en déduction de l’impôt calculé sur votre déclaration de l’année suivante, et l’excédent est remboursé. Si vous optez pour le barème plutôt que pour la flat tax, c’est là que la différence se règle.
📅 L’acompte peut être évité — et la demande se fait avant le 30 novembre
Ce point est rarement expliqué et il a une date limite.
Si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € (personne seule) ou 75 000 € (couple soumis à imposition commune), vous pouvez demander à être dispensé de l’acompte de 12,8%. La demande prend la forme d’une attestation sur l’honneur remise à chaque établissement payeur, au plus tard le 30 novembre de l’année précédant le versement. Une demande faite d’ici le 30 novembre 2026 vaut donc pour les distributions de 2027.
Trois précisions avant de courir la faire :
- Elle ne dispense que de l’acompte, jamais des prélèvements sociaux. Le taux prélevé passe de 31,4% à 18,6%, il ne tombe pas à zéro.
- Ce n’est pas une économie d’impôt, c’est un décalage de trésorerie. L’impôt reste dû ; vous le payez en septembre de l’année suivante au lieu de l’avancer au fil de l’eau. Chiffrons-le sur notre portefeuille : 1 747 € d’acompte conservés une quinzaine de mois, placés à 1,70%, valent environ 37 €. C’est réel, ce n’est pas un levier.
- Une attestation inexacte coûte cher : une pénalité de 10% du montant indûment dispensé. Le seuil se vérifie sur l’avis d’imposition, il ne s’estime pas.
🎯 Qui doit vraiment la faire : celui dont les distributions sont importantes par rapport à sa trésorerie, et celui qui est non imposable — pour qui l’acompte est une avance à 100% remboursable, donc un prêt gratuit consenti au Trésor pendant plus d’un an.
🌍 Le piège du courtier étranger, que personne ne mentionne
Tout ce qui précède suppose un établissement payeur français, qui prélève et déclare pour vous.
Chez un courtier établi hors de France — le cas de la plupart des courtiers à bas coûts populaires auprès des investisseurs français —, la retenue à la source n’existe pas. Le dividende arrive brut. Et l’obligation ne disparaît pas : elle vous revient.
L’acompte de 12,8% et les prélèvements sociaux doivent alors être déclarés et payés par vous, au moyen du formulaire 2778-DIV-SD, au plus tard le 15 du mois suivant celui du versement. Une brique distribuant chaque trimestre, c’est donc quatre formulaires et quatre paiements par an, à date fixe, à l’initiative du contribuable.
✅ La parade existe : un courtier établi dans l’Union européenne ou l’Espace économique européen peut être mandaté pour s’en charger à votre place. Beaucoup le font. Mais c’est une case à vérifier avant d’ouvrir le compte, pas après le premier détachement — et c’est exactement le genre de vérification qu’un investisseur choisit un ETF distribuant sans jamais faire.
🔁 Le DRIP existe désormais, et il règle de vrais problèmes
Le DRIP (dividend reinvestment plan) rachète automatiquement des parts du fonds qui vient de distribuer, sans intervention ni ordre à passer. Longtemps réservé aux marchés anglo-saxons, il est aujourd’hui proposé par des courtiers accessibles depuis la France, sans frais et en fractions de part.
Ce qu’il supprime n’est pas rien :
| Problème du distribuant | Ce que le DRIP en fait |
|---|---|
| Oublier de réinvestir, ou le faire des semaines plus tard | ✅ supprimé, c’est immédiat |
| Les miettes qui ne suffisent pas à acheter une part entière | ✅ supprimé par les fractions |
| Les frais d’ordre sur de petits montants | ✅ supprimé quand le DRIP est gratuit |
Ces trois objections sont celles qu’on oppose habituellement à un ETF distribuant, et elles étaient fondées jusqu’à récemment. Elles ne le sont plus : un flux trimestriel peut aujourd’hui être remis au travail intégralement, à la seconde, sans frais et sans y penser.
⚖️ Ce qu’il ne règle pas, et c’était l’essentiel
Reste l’autre moitié, celle que l’automatisation ne peut pas atteindre.
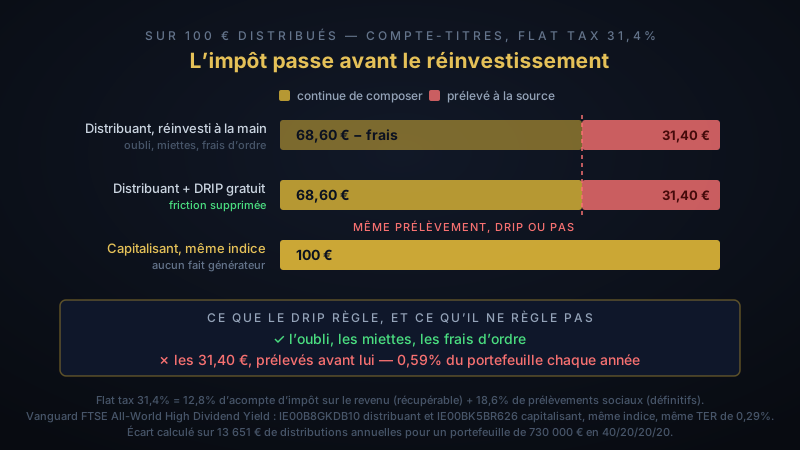
Le DRIP réinvestit ce qui reste après impôt. L’ordre des opérations est immuable : le fonds distribue, l’impôt est prélevé, le solde est réinvesti. Un DRIP parfaitement gratuit, instantané et fractionné réinvestit donc 9 365 € là où un fonds capitalisant sur le même indice en aurait gardé 13 651 € à l’œuvre.
| ETF distribuant + DRIP parfait | ETF capitalisant, même indice | |
|---|---|---|
| Distribution annuelle | 13 651 € | 13 651 € |
| Impôt prélevé avant réinvestissement | 4 286 € | 0 € |
| Montant qui continue de composer | 9 365 € | 13 651 € |
L’écart brut vaut 4 286 € par an, soit 0,59% du portefeuille. Aucune automatisation ne le réduit, parce qu’il ne vient pas d’une friction : il vient de ce qu’une distribution est un fait générateur d’imposition et qu’une capitalisation interne au fonds n’en est pas un.
Trois précisions, parce que ce chiffre brut est le plus mal lu du sujet.
Ce n’est pas une exonération, c’est un report. Les 13 651 € qui continuent de composer chez le capitalisant ne sont pas défiscalisés : ils gonflent la valeur de la part, et cette plus-value sera taxée à 31,4% le jour de la vente. Le capitalisant ne supprime pas l’impôt, il le décale — et ce décalage vaut d’autant plus qu’il dure longtemps :
| Ce que devient le capital | Coût réel du distribuant face au capitalisant |
|---|---|
| Tout vendu au bout de 10 ans | 0,10% du portefeuille par an |
| Tout vendu au bout de 20 ans | 0,19% du portefeuille par an |
| Tout vendu au bout de 30 ans | 0,26% du portefeuille par an |
| Jamais vendu (transmis, plus-values purgées au décès) | 0,56% du portefeuille par an |
Simulation complète du portefeuille : 6% de rendement total par an, dont 1,87% distribué ; chaque distribution est imposée à 31,4% puis réinvestie, et la plus-value est imposée à 31,4% à la vente. La même méthode retrouve exactement l’exemple de l’article capitalisant ou distribuant (29 686 € contre 27 775 €).
Sur vingt ans suivis d’une vente, l’écart réel n’est donc pas de 0,59% du portefeuille par an, mais d’environ 0,2%. Il ne s’approche des 0,59% que si rien n’est jamais vendu : la purge au décès efface alors l’impôt que le capitalisant avait seulement reporté.
Et ce coût ne se lit pas seul : il faut le mettre en face de ce qu’il achète. D’abord, une bascule évitée : qui veut vivre de ses distributions et a accumulé en capitalisant doit un jour vendre ; dans l’exemple chiffré à vingt ans, vendre d’un coup laisse 9,2% de capital en moins que le distribuant détenu dès le départ. Ensuite, des liquidités qui arrivent sans décision : les 9 365 € nets de l’exemple peuvent renflouer la brique sous-pondérée sans ordre de vente — un avantage pratique et non fiscal, puisqu’à montant égal une vente serait moins imposée.
Enfin, un flux arrive quel que soit l’état du marché. C’est la contrepartie la plus sous-estimée, et la plus décisive : le risque de séquence décide d’environ 77% du résultat d’une rente, et son mécanisme exact est la vente effectuée dans un marché effondré. Le capitalisant impose cette vente ; la distribution l’évite, pour un montant qui fléchit dans un krach mais toujours moins que le cours. Ce n’est pas un confort psychologique, c’est une couverture contre le danger dominant de la phase de rente.
⚠️ Le raccourci à ne pas faire : « je réinvestis mes dividendes, donc c’est comme un capitalisant ». C’est un capitalisant dont chaque versement est amputé à la source. La preuve que les deux existent côte à côte est chez notre propre émetteur : le Vanguard FTSE All-World High Dividend Yield se décline en version distribuante (IE00B8GKDB10) et capitalisante (IE00BK5BR626), même indice, même TER de 0,29%.
🎯 Et c’est précisément ce que cette paire de fonds démontre : l’inclinaison dividende ne se discute pas ici. Détenir plus de 2 300 entreprises sélectionnées sur leur capacité à distribuer plus que la moyenne est un choix d’indice — le moteur de performance de notre allocation. Recevoir ces dividendes en espèces plutôt que les laisser capitaliser est une décision séparée, la seule que l’argument fiscal atteigne. Les deux fonds ci-dessus ont le même indice, les mêmes entreprises et le même TER : rien de ce qui précède ne dit qu’il faut renoncer à l’inclinaison dividende.
Reste donc la seule question ouverte, celle de la plomberie. Le comparatif des quatre briques l’a tranchée en faveur du distribuant, pour des raisons que les trois paragraphes précédents chiffrent enfin : une bascule évitée pour qui vivra de ses distributions, un flux qui limite les ventes dans une baisse, et un report d’imposition qui ne vaut qu’environ 0,2% par an quand le capital est vendu au bout de vingt ans. Le seul apport de cet article est de fermer une porte de sortie : le DRIP n’est pas le rattrapage fiscal que beaucoup y voient, et il n’avait pas à l’être.
🧮 Le seuil d’ordre, pour qui n’a pas de DRIP gratuit
Si votre courtier ne propose pas le réinvestissement automatique, la question devient : à partir de quel montant un ordre vaut-il la peine d’être passé ?
Le repère naturel est le TER du fonds — 0,29% par an chez Vanguard. Un ordre facturé 1,95 € (ordre de grandeur courant chez les courtiers en ligne français, de 1 € à 2 € sur les petits montants) pèse :
| Montant réinvesti | Frais d’ordre | Poids des frais | Comparaison |
|---|---|---|---|
| 83 € | 1,95 € | 2,35% | 8 fois le TER annuel |
| 300 € | 1,95 € | 0,65% | plus de 2 ans de TER |
| 672 € | 1,95 € | 0,29% | exactement 1 an de TER |
| 1 217 € | 1,95 € | 0,16% | environ 6 mois de TER |
Le premier montant n’est pas théorique : sur un portefeuille de 50 000 € construit à la même allocation, la brique principale pèse 20 000 € et verse 121,50 € bruts par trimestre, soit 83 € nets. Un ordre à 1,95 € y consomme 2,35%, huit fois ce que le fonds prélève en une année entière de gestion.
🎯 Règle simple : ne pas passer d’ordre en dessous d’environ 700 €. En dessous, les frais d’un seul ordre dépassent une année complète de frais de gestion du fonds. Les distributions attendent sur le compte espèces et partent avec le versement mensuel suivant — un seul ordre au lieu de deux, ce qui divise la facture par deux et supprime la question.
🚫 Pourquoi, dans notre portefeuille, il ne faut probablement pas activer le DRIP
Voici la raison qui n’a rien à voir avec l’impôt, et c’est celle qui tranche pour nous.
Un DRIP réinvestit chaque distribution dans le fonds qui l’a produite. C’est sa définition. Appliqué à une allocation 40/20/20/20, cela donne une machine qui envoie l’argent exactement là où il ne devrait pas aller :
| Brique | Poids | Ce qu’elle distribue | Ce que le DRIP en ferait |
|---|---|---|---|
| Actions monde haut dividende | 40% | l’essentiel du flux | y retourne intégralement |
| Obligations | 20% | environ un tiers du flux | y retourne intégralement |
| Or | 20% | rien | ne reçoit jamais rien |
| Marchés émergents | 20% | très peu | ne reçoit presque rien |
Or notre règle de rééquilibrage dit l’inverse, noir sur blanc : les distributions servent à renflouer la brique la plus sous-pondérée, et c’est ce qui permet de rééquilibrer sans vendre une part. Un DRIP automatique confisque ce levier : il renvoie mécaniquement l’argent vers les deux briques qui distribuent, quel que soit l’état de l’allocation.
Et il entre en conflit avec une seconde règle : la réserve de rente de douze mois se reconstitue en priorité avec les distributions déjà perçues. Un DRIP les réinvestit avant que vous ayez pu les y affecter.
🎯 Le DRIP est un excellent outil pour un portefeuille d’une seule ligne. Il est contre-productif dans une allocation qui se rééquilibre. Automatiser le réinvestissement, ici, revient à automatiser une décision que nos propres règles réservent à l’arbitrage annuel.
🔍 Les limites de ce qui précède
Le seuil de 700 € dépend de votre courtier. Un ordre à 0,99 € le ramène à 340 €, un ordre à 2,50 € le pousse à 860 €. Le nombre n’est pas la règle ; le rapport l’est : le coût d’un ordre ne doit pas dépasser une année de frais de gestion du montant réinvesti.
L’avance du capitalisant dépend d’hypothèses. Le tableau ci-dessus retient 6% de rendement total par an, dont 1,87% distribué, et une cession unique en fin de parcours. Une croissance plus forte ou un horizon plus long creusent l’écart ; une transmission au décès, qui purge les plus-values latentes, le porte au maximum. Aucun de ces cas n’est plus « vrai » que les autres — ils dépendent de ce que vous ferez du capital.
La disponibilité du réinvestissement automatique est une offre commerciale, pas une règle. Elle est apparue récemment chez les courtiers accessibles depuis la France, elle peut évoluer, et elle n’est pas uniforme d’un établissement à l’autre. À vérifier chez le vôtre plutôt qu’à supposer.
🧭 La règle que nous retenons
1️⃣ Ne pas activer le réinvestissement automatique sur une allocation à plusieurs briques. Les distributions doivent rester en espèces le temps d’être affectées.
2️⃣ Leur affectation suit l’ordre déjà publié : d’abord la réserve de rente de douze mois si elle est entamée, puis la brique la plus sous-pondérée. Jamais un retour automatique vers la brique émettrice.
3️⃣ Un seul ordre, fusionné avec le versement mensuel, et jamais en dessous d’un montant où les frais d’ordre dépassent une année de TER — environ 700 € pour un ordre à 1,95 €.
4️⃣ Vérifier qui est l’établissement payeur avant d’ouvrir le compte. S’il est étranger et ne prend pas en charge la déclaration, une brique distribuante trimestrielle signifie quatre formulaires 2778-DIV-SD par an, à déposer avant le 15 du mois suivant.
5️⃣ Demander la dispense d’acompte avant le 30 novembre si le revenu fiscal de référence le permet (50 000 € seul, 75 000 € en couple). Gain modeste — de l’ordre de 37 € sur notre portefeuille — mais gratuit, et significatif pour un foyer non imposable.
🧠 En résumé
- ✅ Le jour du détachement, 31,4% partent avant que vous ne voyiez l’argent : 12,8% d’acompte d’impôt, récupérable, et 18,6% de prélèvements sociaux, définitifs. Sur 13 651 € de distributions, 9 365 € arrivent.
- ✅ Le DRIP existe maintenant en France, gratuit et en fractions, et il supprime les trois objections pratiques habituellement opposées au distribuant : l’oubli, les miettes, les frais d’ordre.
- ✅ Il ne change rien à l’impôt, parce que l’impôt est prélevé avant lui. Un capitalisant sur le même indice garde 13 651 € à composer contre 9 365 €.
- ✅ Mais cet écart brut se lit mal. Le capitalisant reporte l’impôt, il ne l’efface pas : quand tout est vendu au bout de vingt ans, son avance réelle n’est que d’environ 0,2% du portefeuille par an, et non 0,59%. Elle ne s’en approche (0,56%) que si rien n’est jamais vendu.
- ✅ Et il faut le mettre en face de ce qu’il achète : une bascule évitée pour qui vivra de ses distributions (9,2% de capital à vingt ans dans notre exemple), un flux qui arrive sans vente dans les krachs, et des liquidités de rééquilibrage sans décision — un avantage pratique, pas fiscal.
- ✅ L’inclinaison dividende n’est pas en cause. Choisir un indice d’entreprises qui distribuent plus que la moyenne et choisir d’encaisser ces dividendes sont deux décisions distinctes — même fonds, même indice, même TER, deux versions.
- ✅ Chez un courtier étranger non mandaté, c’est à vous de déclarer et payer, via le formulaire 2778-DIV-SD, avant le 15 du mois suivant chaque versement — quatre fois par an pour une brique trimestrielle.
- ✅ La dispense d’acompte se demande avant le 30 novembre et ne dispense que des 12,8%. C’est un décalage de trésorerie d’environ 37 € par an ici, pas une économie d’impôt.
- ✅ Dans une allocation qui se rééquilibre, le DRIP est contre-productif : il renvoie l’argent vers les briques qui distribuent, alors que notre règle l’envoie vers la plus sous-pondérée — et il court-circuite la reconstitution de la réserve de rente.
- ✅ Pas d’ordre en dessous d’environ 700 € : c’est le montant à partir duquel un ordre à 1,95 € coûte moins qu’une année de frais de gestion.
💡 L’essentiel : l’automatisation est excellente là où le problème est l’oubli, et impuissante là où le problème est l’impôt. Ce que la brique distribuante achète ne se règle pas dans les paramètres d’un courtier — des liquidités qui arrivent sans décision, et un revenu qui tombe sans qu’aucune part n’ait à être vendue.
Le jour du détachement, il ne se passe rien d’automatique de bon. Il se passe un prélèvement, et un montant qui attend une décision que vos règles ont déjà prise pour vous.
« Automatiser un geste est utile. Automatiser une décision, c’est s’en remettre à un outil qui ne connaît pas votre allocation. »
- Patrimoine & Valeur 🚀