Notre allocation consacre 40% à un indice mondial à haut dividende et 20% aux marchés émergents. Mais cette seconde brique suit l’indice émergents classique, pondéré par la capitalisation boursière, qui verse peu. D’où une question légitime de la part d’un lecteur convaincu par l’inclinaison dividende :
« Si vous croyez au dividende, pourquoi ne pas l’appliquer aussi aux émergents ? Il existe des ETF émergents à haut dividende qui versent plus de 4%. Sur 20% du portefeuille, cela ferait une vraie différence de rente. »
La différence serait réelle : remplacer la brique émergents par l’ETF émergents le plus distribuant augmenterait le rendement distribué du portefeuille d’environ 0,67 point par an. Il fallait donc tester sérieusement, sur les produits réellement disponibles. Le résultat d’abord :
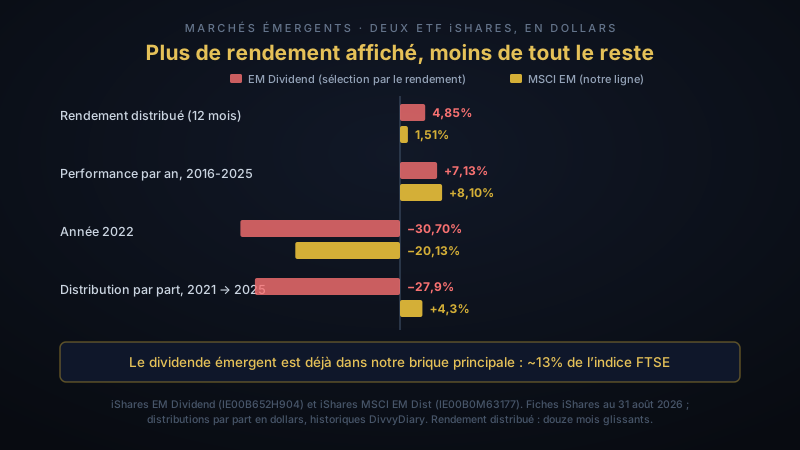
🎯 L’ETF émergents à haut dividende le plus important du marché verse 4,85% contre 1,51% — mais il a rapporté 7,13% par an sur dix ans contre 8,10%, perdu 30,7% en 2022 contre 20,1%, et sa distribution par part a baissé de 28% depuis 2021 quand celle de l’indice classique progressait de 4%. C’est le piège du rendement à l’échelle d’un ETF. Et le dividende émergent n’est pas absent de notre portefeuille : il est déjà dans la brique principale, sélectionné par la bonne méthode.
🧪 Les trois candidats, face à notre ligne
Quatre ETF couvrent la question pour un investisseur français. Tous sont domiciliés en Irlande, distribuants, et logeables en compte-titres.
| iShares MSCI EM (notre ligne) | iShares EM Dividend | SPDR S&P EM Dividend Aristocrats | Fidelity EM Quality Income | |
|---|---|---|---|---|
| ISIN | IE00B0M63177 | IE00B652H904 | IE00B6YX5B26 | IE00BYSX4739 |
| Indice | MSCI Emerging Markets | Dow Jones EM Select Dividend | S&P EM High Yield Dividend Aristocrats | Fidelity EM Quality Income |
| Lignes | 1 161 | 115 | 50 | 137 |
| Frais courants | 0,18% | 0,65% | 0,55% | 0,50% |
| Encours | 9 262 M€ | 1 401 M€ | 190 M€ | 164 M€ |
| Rendement distribué (12 mois) | 1,51% | 4,85% | 4,11% | 2,52% |
| Versements | distribuant, trimestriel | distribuant, trimestriel | distribuant, semestriel | distribuant, trimestriel |
| Construction de l’indice | pondéré par la capitalisation boursière | 100 plus hauts rendements, pondérés par rendement × √capitalisation | plus hauts rendements, pondérés par le rendement | qualité et dividende, secteurs à peu près neutres |
La dernière ligne est la plus importante. Deux de ces ETF suivent une logique opposée à celle de l’indice de notre brique principale :
- L’indice Dow Jones part des actions émergentes hors foncières cotées et commence par filtrer : il écarte les entreprises qui n’ont pas versé de dividende chacune des trois dernières années, celles dont les bénéfices des douze derniers mois sont négatifs, et celles qui sont trop petites ou trop peu échangées. Parmi celles qui restent, il retient les 100 au rendement le plus élevé — un rendement calculé sur le dividende annuel annoncé, hors dividendes exceptionnels —, avec au plus 30 entreprises par pays. Il les pondère ensuite par leur rendement (plafonné à 15%) multiplié par la racine carrée de leur capitalisation, avec des plafonds de 10% par titre, 25% par pays et 30% par secteur. Plus le rendement est haut, plus le poids est lourd : la taille atténue cet effet, elle ne l’annule pas.
- L’indice S&P « Aristocrats » ajoute un filtre de régularité — un dividende régulier maintenu pendant au moins cinq ans — puis retient les rendements les plus élevés, pondérés par le rendement, avec des plafonds par titre, par secteur et par pays.
Le troisième suit une logique différente. L’indice Fidelity retient des entreprises émergentes au rendement relativement élevé et aux fondamentaux de qualité, en restant à peu près neutre par secteur : il ne peut pas sous-pondérer massivement la technologie au profit des banques et de l’énergie. Son rendement, 2,52%, est d’ailleurs le plus modeste des trois.
Notre indice principal fait l’inverse : il prend la moitié la plus distribuante du marché, classée sur le rendement prévisionnel, et pondère par la capitalisation boursière. L’ETF iShares EM Dividend est donc le plus proche de ce que l’article précédent désignait comme le piège : il vise le haut du classement — 100 rendements sur plus d’un millier d’entreprises émergentes — et donne plus de poids aux rendements les plus élevés. Ses filtres écartent les cas les plus évidents, une entreprise en pertes ou sans historique de dividende ; ils n’écartent pas une entreprise encore bénéficiaire dont le cours a chuté parce que le marché anticipe une baisse de son dividende.
📊 Ce qu’ils ont produit
Sur dix ans, en dollars
Les fiches officielles iShares, arrêtées au 31 août 2026, donnent les performances année par année des deux fonds iShares dans leur devise de référence :
| Année | iShares EM Dividend | iShares MSCI EM | |
|---|---|---|---|
| 2016 | 20,26% | 10,52% | ✅ |
| 2017 | 25,57% | 36,47% | ❌ |
| 2018 | −6,01% | −15,09% | ✅ |
| 2019 | 14,87% | 17,47% | ❌ |
| 2020 | −2,61% | 18,00% | ❌ |
| 2021 | 10,81% | −2,64% | ✅ |
| 2022 | −30,70% | −20,13% | ❌ |
| 2023 | 20,33% | 9,66% | ✅ |
| 2024 | 6,66% | 7,62% | ❌ |
| 2025 | 27,25% | 33,72% | ❌ |
| 2016-2025, par an | 7,13% | 8,10% | |
| 5 ans au 31 août 2026, par an | 5,49% | 8,16% |
L’ETF à haut dividende gagne quatre années sur dix, en perd six, et termine la décennie près d’un point par an derrière l’indice classique. Sur cinq ans, l’écart atteint 2,7 points par an. Et il a perdu davantage dans l’année où la protection comptait le plus : −30,7% en 2022, contre −20,1%.
Sur cinq ans, en euros, avec les quatre candidats
Pour un investisseur français, les mêmes produits mesurés en euros sur justETF :
| Au 31 août 2026, en euros | iShares MSCI EM | iShares EM Dividend | SPDR EM Aristocrats | Fidelity EM Quality Income |
|---|---|---|---|---|
| 5 ans, cumulé | +58,49% | +33,47% | +46,28% | +72,29% |
| Pire chute sur 5 ans | −23,29% | −31,53% | −18,54% | −26,18% |
| 2022 | −13,82% | −25,98% | −4,06% | −19,64% |
| 2022-2025, cumulé | +23,4% | +9,2% | +25,6% | +15,0% |
Le tableau oblige à deux nuances, et elles vont dans le même sens.
L’ETF « Aristocrats » a bien résisté en 2022 (−4,06% contre −13,82%) et termine la période 2022-2025 légèrement devant l’indice classique. Le filtre de régularité a joué son rôle. Mais sur cinq ans complets, il reste 12 points derrière, avec 50 lignes seulement et un encours de 190 millions d’euros — en dessous des quelques centaines de millions que nous retenons comme repère contre le risque de fermeture.
L’ETF Fidelity a battu l’indice classique sur cinq ans (+72,29% contre +58,49%). C’est le seul des trois produits à dividende à l’avoir fait, et ce n’est pas un hasard : c’est aussi celui qui s’éloigne le moins de l’indice classique — 39% de technologie, Taïwan à 34% et la Corée à 21%, un rendement de 2,52% seulement. Son avance tient en grande partie à la dernière année, portée par la technologie asiatique (+46,5% sur douze mois) : sur les années civiles 2022-2025, il est derrière l’indice classique (+15,0% contre +23,4%), avec une chute plus forte en 2022. Il n’existe que depuis 2019 et pèse 164 millions d’euros.
La leçon est cohérente avec l’article sur le piège du rendement : plus un ETF émergents pousse le rendement loin de l’indice, plus il a perdu ; celui qui s’en tient à un rendement modéré, sans renoncer à la technologie, a fait jeu égal ou mieux.
💸 Le revenu promis n’a pas été tenu
Pour un rentier, la performance n’est que la moitié de la question. L’autre est de savoir si le rendement affiché se transforme en revenu durable. Voici les distributions par part des deux fonds iShares, toutes deux en dollars, la devise dans laquelle ils versent :
| Année | iShares EM Dividend | iShares MSCI EM |
|---|---|---|
| 2021 | 1,3939 $ | 0,9703 $ |
| 2022 | 1,2658 $ | 0,9482 $ |
| 2023 | 1,1678 $ | 0,9035 $ |
| 2024 | 1,1615 $ | 0,9482 $ |
| 2025 | 1,0044 $ | 1,0125 $ |
| 2021 → 2025 | −27,9% | +4,3% |
La distribution de l’ETF à haut dividende a baissé quatre années de suite, et perdu plus d’un quart en quatre ans. Celle de l’indice classique, qui verse peu, a légèrement progressé. Le rendement de 4,85% affiché aujourd’hui ne dit pas qu’un dividende généreux est versé ; il dit qu’un dividende en baisse est rapporté à un cours qui a peu monté.
C’est le mécanisme décrit dans l’article sur le piège du rendement : un indice qui sélectionne et pondère d’après le rendement donne le plus de poids aux rendements les plus élevés, qui sont souvent ceux d’entreprises dont le marché anticipe des difficultés. Sa composition le montre. Selon justETF, l’ETF iShares est investi à 35% dans la finance et 18% dans l’énergie, avec le Brésil (21%) et la Chine (20,5%) en tête, et parmi ses premières lignes Petrobras, un armateur de porte-conteneurs taïwanais et une grande banque chinoise : des entreprises dont les dividendes suivent les cycles du pétrole, du fret et du crédit.
✅ Le dividende émergent est déjà dans le portefeuille
Le point qui clôt la question est ailleurs. L’indice de notre brique principale, le FTSE All-World High Dividend Yield, est mondial : il sélectionne les entreprises les plus distribuantes de tous les pays, émergents compris. Au 30 septembre 2026, les pays que FTSE classe parmi les émergents y pesaient environ 13% — Taïwan 3,52%, Chine 3,30%, Inde 1,11%, Brésil 1,02%, Afrique du Sud 0,83%, Arabie saoudite 0,64%, et d’autres. En comptant la Corée du Sud, que FTSE range parmi les pays développés mais que MSCI classe en émergents, on monte à 16%.
Sur une brique de 40%, cela représente environ 5 points du portefeuille investis dans des entreprises émergentes à haut dividende — sélectionnées par la méthode du FTSE : moitié la plus distribuante du marché, rendement prévisionnel, pondération par la capitalisation boursière. Le lecteur qui veut du dividende émergent en a déjà, et par la bonne porte.
La brique émergents, elle, joue un autre rôle. Elle porte l’exposition à la croissance des pays émergents, dominée aujourd’hui par l’Asie et la technologie — 45% de technologie dans notre ligne selon justETF, dont 15% pour le seul fabricant de puces TSMC. C’est précisément ce que la brique principale ne contient presque pas : 6% de technologie seulement, et davantage de banques et d’énergie. Remplacer l’indice émergents classique par un ETF émergents à haut dividende, à 35% de finance et 18% d’énergie, reviendrait à empiler un second pari sur les mêmes secteurs que la brique principale — le portefeuille empilé qu’un article précédent mettait en garde contre.
💰 Le prix de ce choix, et ce qu’il achète
Le prix existe et il se chiffre, parce que la question de départ était une question de rente.
Ce que coûte de garder l’indice classique, en points du portefeuille entier : si la brique émergents (20%) versait 4,85% au lieu de 1,51%, le rendement distribué du portefeuille gagnerait 0,67 point brut par an, soit 0,46 point net de flat tax à 31,4%. C’est beaucoup pour une rente : environ un tiers de plus que le rendement distribué actuel du portefeuille.
Ce que ce choix évite, mesuré sur les mêmes produits :
| Sur la brique émergents (20% du portefeuille) | Effet sur le portefeuille entier |
|---|---|
| Performance 2016-2025 : −0,97 point par an | −0,19 point par an |
| Performance sur 5 ans : −2,67 points par an | −0,53 point par an |
| Frais courants : +0,47 point par an | −0,09 point par an |
| Chute de 2022 : −30,7% au lieu de −20,1% | −2,1 points de plus l’année du choc |
| Distribution par part 2021 → 2025 : −27,9% au lieu de +4,3% | un revenu supplémentaire qui fond |
Le surcroît de revenu n’est pas un gain : il est prélevé sur le capital. C’est l’enseignement de Miller et Modigliani — un dividende versé est un cours qui baisse d’autant — et les chiffres le confirment ici : l’ETF à haut dividende verse plus et rapporte moins au total. Pour un rentier, un revenu plus élevé tiré d’un capital qui progresse moins vite et d’une distribution qui baisse chaque année n’est pas une rente plus sûre, c’est une rente avancée.
⚖️ Comme toujours, deux décisions restent séparées. L’inclinaison vers le dividende est un choix de composition, et elle est faite dans la brique principale, à l’échelle mondiale, avec la méthode qui a fait ses preuves. La brique émergents est un choix de diversification, et elle n’a pas à refaire le même pari.
🧭 Que faire
Sur une ligne existante : rien. Vendre la ligne émergents pour la remplacer déclencherait la flat tax de 31,4% sur toute la plus-value latente. Pour l’ETF iShares EM Dividend, ce serait payer pour un produit qui a fait moins bien sur cinq et dix ans et dont le revenu baisse ; pour les deux autres, pour un avantage qui dépend de la fenêtre de mesure. C’est le biais d’action sous sa forme la plus coûteuse.
Pour qui construit son portefeuille de zéro : l’indice classique par défaut, et jamais un ETF qui sélectionne et pondère d’après le rendement. Contre l’ETF iShares EM Dividend, les trois arguments tiennent indépendamment de la fiscalité : rendement total inférieur, revenu qui s’érode, et doublon sectoriel avec la brique principale. L’ETF « Aristocrats » relève de la même règle, puisqu’il pondère lui aussi par le rendement : son filtre de régularité l’a fait bien résister en 2022, sans l’empêcher de finir 12 points derrière sur cinq ans. L’ETF Fidelity, lui, est défendable sans être nécessaire : il a fait mieux sur cinq ans mais moins bien sur 2022-2025, avec seulement sept ans d’historique. Les deux pèsent moins de 200 millions d’euros, une taille modeste pour une ligne qu’on garde vingt ans, et le supplément de rendement du Fidelity (+1 point sur la brique) ne vaut que 0,2 point de rendement distribué pour le portefeuille.
Et pour la rente : l’écart de revenu ne se comble pas en allant chercher les rendements extrêmes. Il se comble par la vente programmée de parts dans la brique la plus surpondérée — un geste qui finance la rente et rééquilibre en même temps.
🔍 Les limites de cette démonstration
Les historiques sont courts et datés. L’ETF iShares EM Dividend existe depuis 2011, et la comparaison sur dix ans repose sur une seule décennie, 2016-2025, marquée par l’envolée de la technologie asiatique, TSMC en tête. Une décennie où les matières premières et les banques émergentes mèneraient pourrait inverser le classement, comme en 2016, 2018, 2021 et 2023, les quatre années où l’ETF à haut dividende a devancé l’indice classique.
Ce sont des produits, pas des indices. Les performances comparées sont celles des fonds, nettes de frais. Mais l’écart ne vient pas des frais : au niveau des indices, avant tout frais, le Dow Jones EM Select Dividend a fait 7,55% par an sur 2016-2025 contre 8,42% pour le MSCI Emerging Markets, soit déjà 0,87 point d’écart sur les 0,97 constatés entre les fonds.
Les devises ne sont pas mélangées, mais les sources si. Les performances sur dix ans et les distributions sont en dollars (fiches iShares et historiques de distribution) ; le tableau sur cinq ans est en euros (justETF). Chaque tableau compare des produits dans la même devise.
La part des émergents dans la brique principale dépend de la classification. FTSE range la Corée du Sud parmi les pays développés, MSCI parmi les émergents : la part émergente de la brique principale vaut 13% ou 16% selon la convention.
Les règles de l’indice Dow Jones ont évolué. La méthode décrite ici est celle du prospectus d’avril 2026. Des descriptions plus anciennes de l’indice font état d’une pondération directement proportionnelle au rendement, plafonné à 20% ; nous n’avons pas pu dater le changement. L’historique sur dix ans reflète donc, au moins en partie, des règles antérieures — plus agressives sur le rendement que les règles actuelles.
Les fenêtres changent le classement. Sur cinq ans glissants au 31 août 2026, l’ETF Fidelity est premier ; sur les années civiles 2022-2025, il est troisième. Une seule fenêtre ne suffit jamais à départager des produits aussi proches.
Le rendement affiché n’est pas comparable d’un jour à l’autre. Les rendements à douze mois cités (4,85%, 4,11%, 2,52%, 1,51%) sont ceux de fin août 2026 ; ils bougent avec les cours et les distributions. Les articles qui calculent le rendement du portefeuille (1,87%) retiennent pour notre ligne 1,24%, relevé au 31 juillet 2026 : avec 1,51%, le portefeuille distribuerait 1,92%, et la démonstration n’en dépend pas.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| iShares EM Dividend : performances annuelles 2016-2025, 5 ans, rendement 12 mois, lignes, indice | voir tableaux ; 4,85% ; 115 lignes | fiche iShares, au 31 août 2026, en USD |
| iShares MSCI EM (Dist) : performances annuelles 2016-2025, 5 ans, rendement 12 mois, lignes | voir tableaux ; 1,51% ; 1 161 lignes | fiche iShares, au 31 août 2026, en USD |
| Performances en euros, pires chutes sur 5 ans, frais, encours, compositions | voir tableaux | justETF, fiches IE00B652H904, IE00B0M63177, IE00B6YX5B26, IE00BYSX4739, performances au 31 août 2026 |
| Performances des indices, 2016-2025 | Dow Jones EM Select Dividend 7,55%/an ; MSCI Emerging Markets 8,42%/an (calcul à partir des années civiles) | lignes « Benchmark » des deux fiches iShares, en USD |
| Méthode de l’indice Fidelity EM Quality Income | rendement relativement élevé, critères de qualité, position sectorielle à peu près neutre | S&P Dow Jones Indices, indices sur mesure Fidelity |
| Distributions par part, 2021-2025 | voir tableau, en USD | historiques DivvyDiary : IE00B652H904, IE00B0M63177 |
| Méthode de l’indice Dow Jones EM Select Dividend | filtres : dividende versé chacune des 3 dernières années, bénéfices sur 12 mois non négatifs, capitalisation flottante ≥ 250 M$, liquidité minimale ; sélection des 100 plus hauts rendements (dividende annuel annoncé), 30 par pays au plus ; pondération par rendement plafonné à 15% × √capitalisation, plafonds 10% / 25% / 30% ; reconstitution annuelle | prospectus iShares du fonds américain répliquant le même indice, avril 2026 |
| Méthode de l’indice S&P EM High Yield Dividend Aristocrats | dividende régulier maintenu 5 ans au moins, pondération par le rendement | State Street, présentation des indices Aristocrats |
| Part des pays émergents dans le FTSE All-World High Dividend Yield | ≈13% (classification FTSE), ≈16% avec la Corée | fiche FTSE Russell, au 30 septembre 2026 |
| Flat tax en compte-titres | 31,4% | depuis janvier 2026 |
⚠️ Ce qui vieillira : performances, rendements à douze mois, encours et compositions bougent chaque mois. Le mode de construction des indices, lui, change rarement — et c’est lui qui explique le résultat.
🧠 En résumé
- ✅ La question est légitime : un ETF émergents à haut dividende ferait gagner 0,67 point de rendement distribué au portefeuille.
- ❌ Mais le plus gros d’entre eux est un piège du rendement : les 100 rendements les plus élevés après filtres, pondérés d’abord par le rendement. Résultat : 7,13% par an sur dix ans contre 8,10%, −30,7% en 2022 contre −20,1%, et une distribution par part en baisse de 28% depuis 2021.
- ⚖️ Les variantes atténuées font mieux, sans changer la conclusion : l’ETF « Aristocrats », qui pondère lui aussi par le rendement, a très bien résisté en 2022 grâce à son filtre de régularité mais reste 12 points derrière sur cinq ans ; l’ETF Fidelity, le plus proche de l’indice classique (rendement 2,52%, secteurs neutres), l’a battu sur cinq ans mais pas sur 2022-2025. Plus on pousse le rendement, plus on a perdu.
- ✅ Le dividende émergent est déjà dans le portefeuille : environ 13% de la brique principale, soit 5 points du total, sélectionnés par la méthode FTSE.
- ✅ La brique émergents a un autre rôle : l’Asie et la technologie, que la brique principale ne détient presque pas. Un ETF émergents à dividende doublerait les paris sur la finance et l’énergie.
- 🎯 Rien à faire sur une ligne existante ; pour qui construit de zéro, l’indice classique par défaut et jamais un ETF qui sélectionne et pondère d’après le rendement.
💡 La bonne façon de le voir : la stratégie à dividende ne consiste pas à maximiser le rendement de chaque ligne. Elle incline une brique, la plus grosse, vers les entreprises qui distribuent davantage, avec une méthode qui évite les extrêmes — et elle laisse les autres briques faire leur propre travail. Appliquer le dividende partout, c’est perdre à la fois la diversification et la méthode.
« Un dividende se choisit avec méthode, pas au plus offrant. »
- Patrimoine & Valeur 🚀