Le deuxième pilier de notre stratégie s’intitule « Rééquilibrer, pas trader ». Encore faut-il dire à quelle fréquence, à partir de quel écart, en vendant quoi, et à quel coût fiscal.
Ces quatre questions décident de beaucoup plus que d’un détail d’entretien — trois positions importantes de l’allocation reposent dessus.
| Article | Ce qu’il fait reposer sur le rééquilibrage |
|---|---|
| ETF capitalisant ou distribuant | La version distribuante est retenue parce qu’elle finance le rééquilibrage sans vendre de parts |
| ETF thématiques et à effet de levier | Nos briques Or et Émergents ne sont pas des paris hydrogène parce que leur poids est « fixé à l’avance avec une règle de rééquilibrage » |
| Ce que la diversification ne peut pas faire | Le bénéfice ultime de la diversification est « qu’il reste quelque chose à vendre » — donc à rééquilibrer |
Autrement dit, cette règle porte la différence morale entre notre allocation et un pari spéculatif. Elle mérite mieux qu’un adverbe. Voici les chiffres.
🎯 À quoi sert le rééquilibrage — et à quoi il ne sert pas
Commençons par le résultat le plus gênant de la littérature, parce qu’il contredit ce que la plupart des articles sur le sujet laissent entendre.
Vanguard a testé les principales stratégies de rééquilibrage sur un portefeuille 60% actions / 40% obligations, du 1er janvier 1926 au 31 décembre 2018 — 93 ans. Rendements nets d’impôt. Voici les deux lignes extrêmes du tableau :
| Stratégie | Rendement annualisé | Volatilité | Ratio de Sharpe | Part actions moyenne | Opérations |
|---|---|---|---|---|---|
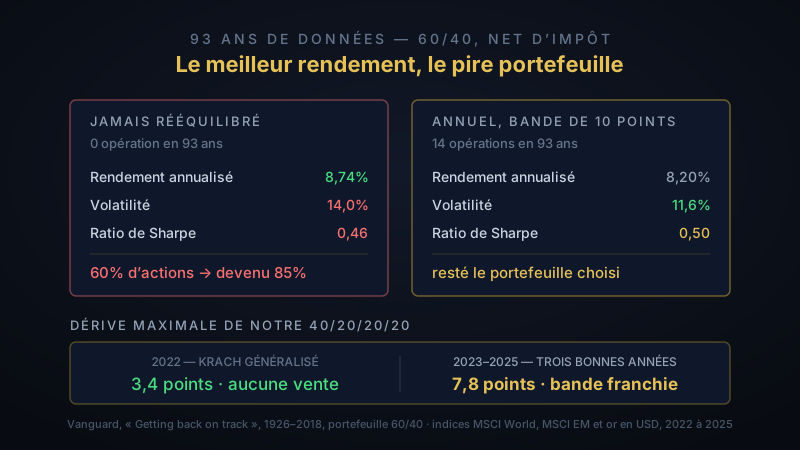
| Jamais rééquilibré | 8,74% | 14,0% | 0,46 | 85% | 0 |
| Mensuel, seuil 0% | 8,20% | 11,7% | 0,50 | 60% | 1 116 |
Lisez la première ligne deux fois. Ne jamais rééquilibrer a produit le meilleur rendement du tableau.
Et c’est précisément pour cette raison qu’il ne faut pas le faire. Regardez la colonne « part actions moyenne » : le portefeuille était censé être à 60% d’actions, il a fini par en contenir 85% en moyenne. Il n’a pas surperformé, il est devenu un autre portefeuille — bien plus risqué. Son rendement supérieur n’est pas une prime de compétence, c’est la rémunération normale d’un risque plus élevé que celui qu’on avait choisi de prendre.
Le ratio de Sharpe le dit sans ambiguïté : 0,46 contre 0,50. Rapporté au risque encaissé, le portefeuille abandonné à lui-même est le plus mauvais du tableau.
⚠️ Conséquence directe : méfiez-vous de quiconque vous vend une « prime de rééquilibrage ». Sur 93 ans, rééquilibrer a coûté du rendement brut. Vanguard l’écrit noir sur blanc : « l’objectif du rééquilibrage est de gérer le risque, pas de maximiser le rendement ». C’est une technique de maintien, pas de performance. Qui l’achète pour gagner plus sera déçu ; qui l’achète pour rester dans le portefeuille qu’il a choisi sera servi.
Cette distinction n’est pas théorique. Un investisseur qui croit rééquilibrer pour gagner plus abandonnera la règle la première fois qu’elle lui fera vendre un gagnant — c’est-à-dire toujours, puisque c’est exactement ce qu’elle fait.
📐 La méthode ne compte presque pas
Deuxième résultat, tout aussi contre-intuitif. Voici le tableau complet des stratégies testées :
| Surveillance | Seuil | Rendement net d’impôt | Sharpe | Opérations |
|---|---|---|---|---|
| Jamais | — | 8,74% | 0,46 | 0 |
| Mensuelle | 0% | 8,20% | 0,50 | 1 116 |
| Mensuelle | 5% | 8,22% | 0,50 | 58 |
| Mensuelle | 10% | 8,39% | 0,51 | 24 |
| Trimestrielle | 5% | 8,31% | 0,51 | 47 |
| Annuelle | 0% | 8,19% | 0,51 | 93 |
| Annuelle | 5% | 8,19% | 0,51 | 34 |
| Annuelle | 10% | 8,20% | 0,50 | 14 |
Comparez la deuxième ligne et la dernière : 1 116 opérations contre 14, sur la même période, pour 8,20% dans les deux cas. Un investisseur a passé 93 ans à surveiller son portefeuille tous les mois. L’autre l’a regardé une fois par an et n’y a touché que 14 fois. Résultat identique.
La conclusion de Vanguard est explicite : « nous ne trouvons pas de seuil ou de fréquence de rééquilibrage qui surperforme systématiquement les autres. Les investisseurs auraient intérêt à ne pas se crisper sur les détails, mais plutôt à choisir une stratégie qu’ils pourront tenir confortablement. »
Ce qui compte n’est donc pas quelle règle, mais d’avoir une règle. Et l’écart entre en avoir une et ne pas en avoir est, lui, bien réel. Sur 2005-2014, Vanguard compare deux portefeuilles identiques à travers la crise financière : le portefeuille non rééquilibré termine 5 points de rendement en dessous de l’autre sur dix ans, après impôt. Le mécanisme est dans la chronologie — surpondéré en actions pendant la correction, sous-pondéré en actions pendant la reprise. Exactement le contraire de ce qu’on voudrait, deux fois de suite.
💡 C’est le remède prescrit par les sept biais cognitifs, appliqué à l’allocation : une règle chiffrée, écrite à l’avance, exécutable sans avis. Au plus bas de mars 2009, il fallait acheter des actions. Personne n’en avait envie. Seule une règle écrite avant pouvait le faire faire.
💸 Sauf qu’en France, la méthode coûte 31,4%
Voilà où l’étude Vanguard cesse de suffire, et où il faut faire le travail nous-mêmes.
Ce tableau est net d’impôt américain. Un porteur français qui rééquilibre dans un compte-titres ordinaire déclenche, à chaque arbitrage, l’imposition immédiate de la plus-value réalisée à la flat tax de 31,4%. Pas au moment de la sortie : au moment du rééquilibrage. Vendre pour racheter autre chose est un fait générateur.
Vanguard propose bien une parade, et c’est sa première recommandation fiscale : rééquilibrer en priorité dans les enveloppes fiscalement abritées, où l’arbitrage est gratuit — un gain mesuré à 44 points de base par an, sans augmentation du risque.
En France, cette enveloppe existe et s’appelle le PEA : les arbitrages y sont totalement neutres fiscalement tant qu’on ne retire rien. Sauf que…
⚠️ Ce levier nous est largement fermé, et c’est un coût réel de notre allocation. Notre comparatif des quatre briques l’établit : trois briques sur quatre sont structurellement inéligibles au PEA — les obligations et l’or par nature, les émergents sauf via un unique produit synthétique. Notre portefeuille vit donc principalement en CTO, où chaque rééquilibrage est un événement fiscal. Nous ne pouvons pas appliquer la meilleure parade documentée. Autant le dire plutôt que de recopier un conseil inapplicable.
La conséquence renverse complètement la hiérarchie. Dans la littérature américaine, le choix de méthode vaut moins de 0,5% de richesse finale sur 30 ans — un détail. Dans un CTO français, ce même choix détermine combien de fois vous déclencherez 31,4% sur vos plus-values. La méthode redevient la variable principale, non pas pour ce qu’elle rapporte, mais pour ce qu’elle évite de coûter.
La bonne règle pour nous n’est donc pas celle qui suit l’allocation au plus près. C’est celle qui la maintient dans une tolérance acceptable en touchant le portefeuille le moins souvent possible.
🔬 Test sur notre propre allocation
Assez de théorie. Que se serait-il passé sur le portefeuille 40/20/20/20 ? Prenons 100 000 € au départ et regardons deux périodes réelles.
Cas 1 : 2022, l’année où tout a cassé
Reprenons les performances publiées dans notre article sur la diversification, complétées par le MSCI Emerging Markets (-19,74%) :
| Brique | Cible | Valeur fin 2022 | Poids réel | Dérive |
|---|---|---|---|---|
| Actions Monde | 40% | 32 908 € | 38,55% | -1,45 pt |
| Obligations | 20% | 16 460 € | 19,28% | -0,72 pt |
| Or | 20% | 19 940 € | 23,36% | +3,36 pt |
| Émergents | 20% | 16 052 € | 18,81% | -1,19 pt |
| Total | 85 360 € |
La plus grande dérive de l’année la plus violente depuis 2008 est de 3,4 points. Avec une bande de tolérance de 5 points, aucune opération n’aurait été déclenchée. Zéro arbitrage, zéro impôt, zéro décision.
La raison est mécanique : en 2022, tout a baissé ensemble. Quand les briques chutent de concert, les poids relatifs bougent à peine. Un krach corrélé ne déséquilibre pas un portefeuille, il le rétrécit.
💡 Avec nos lignes réelles, la dérive est encore plus faible. Ce tableau représente la brique actions par le MSCI World et les obligations par les emprunts d’État américains, en dollars. Avec les quatre ETF réellement détenus, en euros (leurs performances 2022 sont ici), la dérive maximale de 2022 tombe à 2,0 points, l’or finissant l’année à 22,04%. La conclusion n’en est que renforcée.
Cas 2 : 2023-2025, les trois années où l’or s’est envolé
Maintenant la même allocation sur une période sans drame apparent — trois années de hausse générale :
| Brique | Performance cumulée 2023-2025 | Valeur | Poids réel | Dérive |
|---|---|---|---|---|
| Actions Monde (MSCI World) | +80,3% | 72 131 € | 41,97% | +1,97 pt |
| Obligations (hypothèse +5%) | +5,0% | 21 000 € | 12,22% | -7,78 pt |
| Or | +133,6% | 46 725 € | 27,19% | +7,19 pt |
| Émergents (MSCI EM) | +60,1% | 32 017 € | 18,63% | -1,37 pt |
| Total | 171 874 € |
Performances annuelles en dollars : or +12,69% / +26,66% / +63,68% ; MSCI World +24,42% / +19,19% / +21,60% ; MSCI EM +10,27% / +8,05% / +34,36%.
Ici, deux briques sortent nettement d’une bande de 5 points : l’or à +7,2 et les obligations à -7,8. Le portefeuille n’est plus celui qu’on a choisi. Sa part d’or a augmenté de plus d’un tiers, son amortisseur obligataire a fondu de 40%.
🎯 L’enseignement central de cet article : ce ne sont pas les krachs qui déséquilibrent un portefeuille, c’est le succès prolongé d’une brique. 2022, catastrophe généralisée : 3,4 points de dérive. 2023-2025, trois bonnes années : 7,8 points. Le rééquilibrage n’est pas un outil de crise, c’est un outil contre le gagnant qui s’échappe — la version à quatre briques du 60% actions devenu 85% dans le tableau de Vanguard.
💡 Note de méthode sur les devises. Conformément à notre règle de ne jamais comparer des instruments dans des devises différentes, toutes les performances ci-dessus sont en dollars, sur une base homogène. Le change n’altère quasiment pas le résultat : la dérive mesure des poids relatifs, et un porteur en euros voit ses briques non couvertes — actions, or, émergents — multipliées par le même facteur de change, qui se simplifie en grande partie. Et l’hypothèse obligataire est sans conséquence : de +5% à +25% de performance cumulée sur cette brique, le poids de l’or ressort entre 26,6% et 27,2%. La conclusion tient dans les deux cas.
🧮 Ce que coûte ce rééquilibrage, en euros
La bande est franchie. Que fait-on, et combien ça coûte ? Supposons la ligne or achetée en une fois début 2023 pour 20 000 €, aujourd’hui à 46 725 € — soit 57,2% de plus-value latente dans chaque euro vendu.
Option A — rééquilibrer jusqu’à la cible de 20%, comme le veut la lecture naïve de notre stratégie :
| Montant d’or à vendre | 12 350 € |
| Plus-value réalisée | 7 064 € |
| Flat tax à 31,4% | 2 218 € |
Option B — rééquilibrer jusqu’au bord de la bande (25%), et pas plus loin :
| Montant d’or à vendre | 3 757 € |
| Plus-value réalisée | 2 149 € |
| Flat tax à 31,4% | 675 € |
L’option B économise 1 543 € d’impôt immédiat — 70% de la facture — tout en ramenant le portefeuille à l’intérieur de la tolérance que vous avez vous-même définie comme acceptable. Revenir pile sur la cible n’achète aucun risque en moins qui compte : cela achète de la précision décorative, à 1 543 €.
Option C — ne rien vendre du tout et corriger par les versements. Élégante, gratuite, et insuffisante seule : pour ramener l’or à 20% sans vendre un euro, il faudrait injecter 61 752 € de capital neuf. À 1 000 € par mois, cinq ans. Les flux corrigent les petites dérives en continu ; ils ne rattrapent pas un écart de 7 points.
🎯 D’où la règle qui s’impose : les trois options ne sont pas concurrentes, elles sont séquentielles. Les flux d’abord, parce qu’ils sont gratuits et permanents. La vente partielle ensuite, seulement si la bande reste franchie, et seulement jusqu’à son bord. Le retour à la cible exacte, jamais — sauf dans un PEA, où il ne coûte rien.
Et c’est ici que la brique distribuante paie son loyer. Vanguard classe « diriger les flux entrants — versements, dividendes et intérêts — vers les classes d’actifs sous-pondérées » parmi ses trois tactiques fiscalement efficaces, dans un pays où les fonds distribuent de toute façon. Trois de nos quatre briques distribuent — la brique principale verse 2,43%, la ligne obligataire 3,23% et les émergents 1,24%, soit 1,87% à l’échelle du portefeuille ; sur 171 874 €, cela fait environ 2 200 € nets par an (3 214 € bruts, moins la flat tax) de liquidités qui arrivent sans qu’aucune vente soit à décider. Ce n’est pas une économie d’impôt face à un capitalisant : la distribution est imposée sur sa totalité, quand une vente ne l’est que sur sa plus-value. Le choix distribuant coûte de la fiscalité sur le revenu et achète, en échange, cette souplesse d’allocation.
🧭 Notre règle, désormais écrite
Voici la règle, et elle tient en quatre lignes.
1️⃣ Bandes de tolérance : ±5 points sur chaque brique. Soit ±12,5% en relatif sur la brique Actions à 40%, et ±25% en relatif sur les trois briques à 20% — un contrôle plus serré sur la plus grosse position, ce qui est l’ordre de priorité souhaitable.
2️⃣ Vérification une fois par an, à date fixe — plus, exceptionnellement, après un mouvement de plus de 15% sur une brique. Jamais par réflexe de calendrier, jamais après une réunion de banque centrale, jamais parce qu’un titre de presse l’a suggéré.
3️⃣ Ordre d’exécution, strictement dans cet ordre :
- Les distributions perçues vont à la brique la plus sous-pondérée.
- Les versements mensuels vont à la brique la plus sous-pondérée.
- Si et seulement si une bande reste franchie : vente partielle, jusqu’au bord de la bande, en cédant en priorité les lots au prix de revient le plus élevé.
4️⃣ Hors bande, on ne touche à rien. Une dérive de 3 points n’est pas un problème à résoudre, c’est le fonctionnement normal d’un portefeuille vivant.
⚠️ Ce que cette règle n’est pas. Ce n’est pas une prévision, pas un signal, pas une opinion sur l’or ou les taux. Elle se déclenche sur un poids, pas sur une valorisation. Le jour où elle ordonne de vendre de l’or après trois années de hausse, ce n’est pas parce que l’or est devenu cher — c’est parce que vous en détenez plus que ce que vous aviez décidé de supporter.
🔍 Auto-examen : trois choses que cette règle ne résout pas
Nos bandes sont un jugement, pas un optimum. Les données Vanguard montrent précisément qu’aucun seuil ne domine les autres — 5 points est un choix défendable, pas un résultat démontré. Quelqu’un qui retient 3 points ou 8 points ne fait pas d’erreur. Prétendre le contraire serait inventer une précision que les données ne contiennent pas.
Des bandes larges signifient accepter de vraies dérives. Dans le cas 2023-2025, notre portefeuille a passé des mois avec 27% d’or et 12% d’obligations — soit un profil de risque nettement différent de celui affiché. C’est le prix explicite d’un portefeuille peu touché en CTO, et il faut l’assumer plutôt que de le masquer : nous avons choisi d’économiser 1 543 € d’impôt contre un amortisseur obligataire amaigri pendant un an.
Les zones de renfort sur le PRU et les bandes ne sont pas la même règle, et peuvent diverger. Nos zones de renfort se déclenchent sur un prix comparé à votre historique d’achat ; les bandes se déclenchent sur un poids comparé à votre plan. Les deux disent généralement la même chose — acheter la brique qui a baissé — mais pas toujours : une brique peut être sous son PRU tout en restant à son poids cible, ou au-dessus de son PRU tout en étant largement sous-pondérée. En cas de conflit, la bande prime : elle parle du portefeuille que vous détenez, le PRU ne parle que de ce que vous avez payé. Le PRU reste ce qu’il a toujours été dans nos pages, un dispositif d’engagement — jamais un signal de valorisation.
🧠 En résumé
- ✅ Ne jamais rééquilibrer a produit le meilleur rendement sur 93 ans (8,74%) et le pire ratio de Sharpe (0,46) — parce que le portefeuille a dérivé de 60% à 85% d’actions. Le rendement venait du risque, pas de la méthode.
- ✅ Le rééquilibrage gère le risque, il ne maximise pas le rendement. Quiconque vous vend une « prime de rééquilibrage » vous vend autre chose que ce que montrent les données.
- ✅ La méthode compte peu : 1 116 opérations et 14 opérations donnent le même 8,20%. Avoir une règle compte beaucoup : le portefeuille non rééquilibré a perdu 5 points sur dix ans autour de la crise de 2008.
- ✅ En CTO français, la méthode redevient décisive — non pour ce qu’elle rapporte, mais parce que chaque arbitrage déclenche 31,4%. La meilleure parade documentée (rééquilibrer dans l’enveloppe abritée) nous est fermée : 3 briques sur 4 sont inéligibles au PEA.
- ✅ Ce ne sont pas les krachs qui déséquilibrent un portefeuille : 3,4 points de dérive maximum en 2022, contre 7,8 points après trois bonnes années. C’est le gagnant qui s’échappe qu’il faut surveiller.
- ✅ Rééquilibrer jusqu’au bord de la bande plutôt que jusqu’à la cible économise 1 543 € sur 2 218 € dans notre cas chiffré — 70% de la facture fiscale, pour un risque quasi inchangé.
- ✅ Les distributions apportent des liquidités de rééquilibrage sans décision : environ 2 200 € nets par an sur ce portefeuille. C’est un avantage pratique, pas fiscal — elles sont imposées sur leur totalité.
💡 La bonne façon de le voir : rééquilibrer, ce n’est pas corriger le marché, c’est corriger sa propre dérive. Le marché n’a pas tort quand l’or monte — c’est votre portefeuille qui n’est plus le vôtre.
Un portefeuille qu’on ne rééquilibre jamais finit par être piloté par son meilleur actif des dix dernières années. C’est exactement le portefeuille qu’on n’aurait jamais choisi de construire, et c’est celui vers lequel l’inaction mène toujours.
« Le marché ne vous demandera jamais votre avis avant de transformer votre portefeuille en autre chose. »
- Patrimoine & Valeur 🚀