Le 30 septembre 2026, l’Insee a publié son estimation provisoire : les prix à la consommation français augmentent de 3,0% sur un an, après 2,4% en août. L’énergie progresse de 21,2%, les produits frais de 9,9%. En zone euro, l’inflation annuelle était déjà remontée à 3,2% en août, son plus haut niveau depuis près de trois ans, après être passée sous 1,7% en février.
La question n’est donc plus théorique. Et elle tombe sur un angle mort : notre allocation présente l’inflation comme une variable qu’elle couvre — deux briques sur quatre lui sont explicitement assignées — sans qu’aucun article n’ait jamais vérifié si ces deux briques avaient tenu leur promesse le jour où l’inflation est arrivée.
Elle est arrivée. C’était en 2022, et l’épisode a duré quatre ans. Voici ce qui s’est réellement passé — en annonçant tout de suite la destination, parce qu’elle n’est pas celle que le reste de cet article laisserait deviner :
🎯 Sur l’épisode complet 2022-2025, le portefeuille a gagné 21,9% de pouvoir d’achat, soit +5,08% par an net d’inflation, et il a fait aussi bien qu’un indice mondial avec un tiers de sa chute. L’allocation a tenu. En revanche, les deux briques qu’elle désigne pour couvrir l’inflation n’ont rien couvert : ce qui a protégé, c’est la structure, pas la case du tableau. Les pages qui suivent démontent le modèle explicatif, pas le portefeuille.
🎯 Ce que l’allocation promet, noir sur blanc
Le modèle All Weather croise deux variables macroéconomiques — la croissance et l’inflation — pour définir quatre régimes, et assigne une classe d’actifs à chacun :
| Régime | Conditions | Brique assignée | Poids |
|---|---|---|---|
| Expansion | Croissance forte, inflation faible | Actions Monde High Dividend | 40% |
| Récession | Croissance faible, désinflation | Obligations | 20% |
| Stagflation | Croissance faible, inflation forte | Or | 20% |
| Reflation | Croissance forte, inflation forte | Marchés émergents | 20% |
Deux lignes sur quatre, soit 40% du portefeuille, existent pour une seule raison : l’inflation. C’est l’engagement le plus lourd de toute l’allocation, et le seul qui n’avait jamais été confronté à une donnée.
⚠️ Un modèle de régimes n’est pas une prévision, c’est une répartition de paris. Mais un pari qui porte sur 40% d’un patrimoine mérite d’être relevé au tableau d’affichage au moins une fois.
📊 Le test : 2022, brique par brique, en euros
L’inflation française a atteint +5,2% en moyenne annuelle en 2022 — le plus haut depuis 1985. En zone euro, 8,4% en moyenne, avec un pic à 10,6% en octobre. C’est le seul choc inflationniste que nos quatre lignes aient traversé depuis qu’elles coexistent, la plus récente ayant été lancée en 2013.
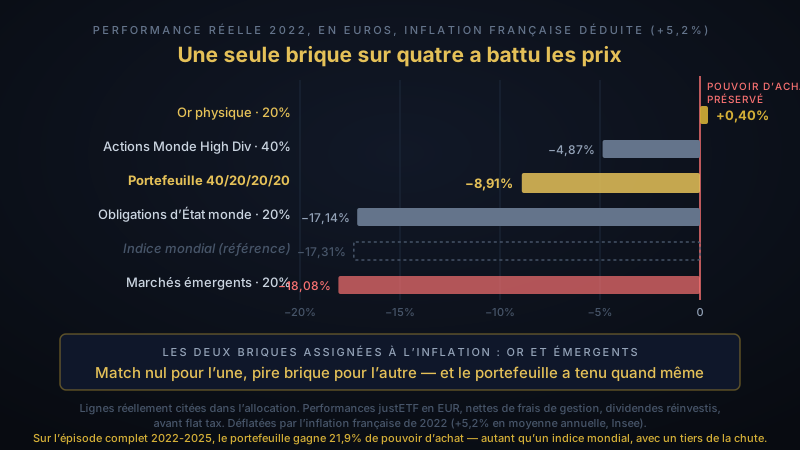
Les quatre performances ci-dessous sont celles des ETF réellement cités dans notre allocation, toutes exprimées en euros, dividendes réinvestis, nettes de frais de gestion. La colonne « réel » les déflate par l’inflation française, qui est ce qui mesure le pouvoir d’achat d’un lecteur qui dépense en euros en France.
| Brique | Ligne | 2022 nominal | 2022 réel |
|---|---|---|---|
| Actions Monde High Dividend (40%) | Vanguard FTSE All-World High Dividend Yield | +0,08% | −4,87% |
| Obligations d’État mondiales (20%) | iShares Global Government Bond | −12,83% | −17,14% |
| Or physique (20%) | iShares Physical Gold ETC | +5,62% | +0,40% |
| Marchés émergents (20%) | iShares MSCI EM | −13,82% | −18,08% |
| Référence : indice mondial | Vanguard FTSE All-World | −13,01% | −17,31% |
Dans quelle case tombait 2022 ?
La question doit être tranchée avant de juger, parce que le modèle ne promet pas que les quatre briques protègent. Il promet qu’une brique précise protège dans une case précise. Or 2022 ne tombe proprement dans aucune.
Le PIB de la zone euro a progressé de 3,5% en 2022, une croissance forte portée par le rebond post-Covid. Croissance forte plus inflation forte, c’est la case reflation, et la brique assignée est celle des marchés émergents. Mais cette moyenne annuelle masque un effondrement en cours d’année : les États-Unis ont enregistré deux trimestres de contraction au premier semestre et la zone euro frôlait l’arrêt au quatrième. Qui regardait la trajectoire plutôt que la moyenne classait 2022 en stagflation, et visait l’or.
Les deux lectures sont défendables, et c’est déjà un résultat. Un modèle de régimes n’est utile que si l’on sait dans quel régime on se trouve ; 2022 était classable dans les deux cases inflationnistes selon qu’on lisait la moyenne annuelle ou la tendance. Voici ce que chacune des deux briques désignées a fait.
La brique de la lecture « reflation » a été la pire des quatre. Les marchés émergents ont perdu 18,08% de pouvoir d’achat — davantage que l’indice mondial qu’ils sont censés diversifier. La case ne s’est pas allumée : elle a fait l’inverse de ce qu’elle annonçait.
La brique de la lecture « stagflation » a fait match nul. L’or a gagné 5,62% contre 5,2% d’inflation, soit +0,40% de pouvoir d’achat. C’est la seule des quatre briques à finir dans le vert réel, et c’est à mettre à son crédit — mais un gain de 0,40 point n’est pas une couverture, c’est une égalité. Et déflatée par l’inflation de la zone euro (8,4%), la même ligne affiche −2,6% réel : selon l’endroit où le lecteur fait ses courses, l’or a protégé ou n’a pas protégé.
Les obligations ont fait presque aussi mal que les actions émergentes. C’est attendu — c’est le mécanisme du risque de taux — mais cela signifie que la brique de prudence a cessé d’être prudente exactement dans l’année où elle était le plus nécessaire.
❌ Ce que 2022 démontre : quelle que soit la case retenue, la brique désignée n’a pas protégé. Celle de la reflation a perdu plus que l’indice mondial, celle de la stagflation a fait match nul à 0,40 point. L’inflation n’est pas un risque qu’on couvre brique par brique.
✅ Ce que 2022 ne démontre pas : que l’allocation soit mauvaise. Le tableau des régimes est un récit pédagogique qui explique pourquoi chaque brique est là. La valeur réelle de ces briques n’est pas dans l’étiquette qu’on leur colle, elle est empirique : elles ne baissent pas en même temps. Cette propriété-là, elle, a parfaitement fonctionné — c’est l’objet de la section suivante.
Et le portefeuille complet ? En appliquant les poids 40/20/20/20 :
| Contribution 2022 | |
|---|---|
| Actions Monde High Dividend (40%) | +0,03 pt |
| Obligations (20%) | −2,57 pt |
| Or (20%) | +1,12 pt |
| Marchés émergents (20%) | −2,76 pt |
| Portefeuille | −4,17% nominal → −8,91% réel |
| Indice mondial seul | −13,01% nominal → −17,31% réel |
Le portefeuille a perdu 8,91% de pouvoir d’achat en 2022. Un indice mondial en a perdu 17,31%. La structure a donc divisé les dégâts par deux — non pas parce qu’une brique anti-inflation a fonctionné, mais parce que quatre actifs qui réagissent différemment ne tombent pas ensemble. C’est exactement l’argument de ce que la diversification peut et ne peut pas faire : elle n’a pas empêché la perte, elle en a réduit l’amplitude.
🥇 L’actif conçu pour l’inflation a perdu 14% de pouvoir d’achat
Avant d’aller plus loin, il faut fermer une porte de sortie évidente. Si nos deux briques inflationnistes ont déçu, pourquoi ne pas détenir l’instrument explicitement indexé sur les prix — une obligation d’État indexée sur l’inflation, dont le nominal est revalorisé mécaniquement par l’indice des prix ?
Parce qu’en 2022, cet instrument a perdu de l’argent. Beaucoup.
| Ligne (zone euro, en euros) | 2022 nominal | 2022 réel |
|---|---|---|
| iShares € Inflation Linked Government Bond | −9,84% | −14,30% |
| iShares Core € Government Bond (nominal) | −18,50% | −22,53% |
Et avant d’aller plus loin, une comparaison que ce tableau rend disponible et qui joue en faveur de notre ligne : notre brique obligataire a fait 5,67 points de mieux que la nominale de la zone euro en 2022 (−12,83% contre −18,50%). Elle est mondiale et non couverte en change, et c’est exactement ce qui l’a sauvée : la flambée du dollar a amorti le choc de taux. Le non-couvert, que l’on présente d’ordinaire comme un risque, a été une protection dans l’année où elle comptait.
L’obligation indexée a bien fait son travail en relatif : 8,7 points de mieux que son équivalent nominal, ce qui est précisément la valeur de l’indexation. Mais en absolu, l’actif dont la raison d’être est de protéger contre l’inflation a perdu 14,30% de pouvoir d’achat dans l’année la plus inflationniste depuis quarante ans.
Le mécanisme n’est pas un défaut de conception, c’est une arithmétique inévitable. Une obligation indexée reste une obligation : elle porte une duration. Quand l’inflation monte, deux forces s’opposent sur son prix — l’indexation crédite le nominal, et la hausse des taux destinée à combattre cette même inflation fait chuter le cours. En 2022, la seconde a écrasé la première. L’instrument est indexé sur le problème, mais il est aussi exposé au remède.
💡 Retenir ce mécanisme vaut mieux que retenir le chiffre : tout actif obligataire, indexé ou non, perd quand la banque centrale combat l’inflation. On ne se protège pas de l’inflation avec un actif que la lutte contre l’inflation détruit.
📈 Mais l’épisode ne s’arrête pas en décembre 2022
Juger une allocation de long terme sur une seule année civile serait un cadrage arbitraire : l’épisode inflationniste a duré quatre ans. Voilà les quatre, mêmes lignes, même devise, rééquilibrage annuel aux poids cibles.
| Année | Portefeuille 40/20/20/20 | Indice mondial | Inflation France |
|---|---|---|---|
| 2022 | −4,17% | −13,01% | +5,2% |
| 2023 | +6,31% | +17,78% | +4,9% |
| 2024 | +16,84% | +24,65% | +2,0% |
| 2025 | +16,32% | +8,36% | +0,9% |
| Cumul 4 ans | +38,45% | +38,39% | +13,57% |
| Annualisé | +8,47% | +8,46% | +3,23% |
Deux résultats sortent de ce tableau, et ce sont les deux plus importants de cet article.
Le portefeuille a gagné 21,9% de pouvoir d’achat sur l’épisode, soit +5,08% par an en réel, inflation déduite. La perte de 2022 a été rattrapée et largement dépassée. Un lecteur qui a tenu sans rien faire — la discipline Buy, Hold and Hibernate — est sorti de la pire séquence inflationniste en quarante ans avec un pouvoir d’achat supérieur d’un cinquième.
Et le portefeuille diversifié est arrivé exactement au même point qu’un indice mondial : +38,45% contre +38,39% sur quatre ans, un écart de 6 points de base. Même destination, avec un tiers de la chute en 2022 (−4,17% contre −13,01%). C’est la définition même de ce qu’une allocation All Weather est censée produire : pas plus de rendement, le même rendement avec moins d’amplitude — ce qui n’a de valeur que si l’on doit retirer de l’argent pendant la baisse, c’est-à-dire en phase de rente.
L’honnêteté sur l’origine de ce résultat
Ce +21,9% réel n’est pas la victoire du modèle de régimes. Il faut le dire précisément :
| Année | Contribution de l’or | Performance du portefeuille | Part de l’or |
|---|---|---|---|
| 2024 | +6,89 pt | +16,84% | 41% |
| 2025 | +9,14 pt | +16,32% | 56% |
En 2024 et 2025, une brique pesant 20% a produit 41% puis 56% de la performance totale. L’or a porté le portefeuille — et il l’a fait en 2024 et 2025, deux années où l’inflation française était à 2,0% puis 0,9%, c’est-à-dire basse.
L’or a donc tenu, mais pas par le canal que le tableau des régimes décrit. Sa hausse de 2024-2025 est attribuée aux achats massifs des banques centrales, pas à un régime de stagflation — et elle s’est produite alors que la relation historique entre l’or et les taux réels, qui est le fondement théorique de la brique, fonctionnait mal. La brique a payé, le mécanisme qui la justifie n’est pas celui qui l’a fait payer. C’est une raison d’être plus modeste sur le modèle, pas de vendre la ligne.
💰 Le vrai point d’impact : la rente, pas l’allocation
Si l’allocation a traversé l’épisode, un autre élément ne l’a pas fait : le flux de distributions. C’est lui qui finance une rente, et c’est lui qu’il faut mesurer séparément.
Notre brique principale distribue trimestriellement. Voici ce qu’elle a réellement versé par part :
| Année | Distribution (USD) | Distribution (EUR) | Prix France |
|---|---|---|---|
| 2022 | 2,1723 $ | 2,08 € | — |
| 2023 | 2,0793 $ | 1,93 € | +4,9% |
| 2024 | 2,0937 $ | 1,94 € | +2,0% |
| 2025 | 2,2720 $ | 1,98 € | +0,9% |
| 2022 → 2025 | +4,59% | −4,81% | +7,96% |
Le résultat central, et il est désagréable : la distribution par part a perdu 11,8% de pouvoir d’achat en trois ans.
La décomposition compte autant que le chiffre. Les entreprises de l’indice ont augmenté leur versement : +4,59% en dollars sur trois ans, la devise dans laquelle le fonds encaisse ses dividendes. Mais cette hausse était déjà inférieure aux 7,96% de hausse des prix français — un retard réel de 3,1% avant toute considération de change. Puis l’euro s’est apprécié face au dollar : d’environ 7,3% entre les moyennes annuelles 2022 et 2025, et d’environ 10% aux dates de versement, le dollar ayant été particulièrement fort au moment des versements de 2022. C’est ce qui a transformé un +4,59% en dollars en −4,81% en euros sur le compte du lecteur.
⚠️ Une brique distribuante ne fournit pas un revenu indexé sur l’inflation. C’est une croyance répandue et elle est fausse sur la période observée. Le versement est fixé par les entreprises en monnaie locale, converti au taux du jour, et rien dans ce circuit ne contient de clause d’indexation.
Ce que cela change pour le taux de retrait
Notre article sur le taux de retrait raisonne, comme toute la littérature, sur une dépense indexée sur l’inflation. Voilà ce que cette indexation exige, en multiple de la rente initiale :
| Inflation annuelle | Sur 10 ans | Sur 20 ans | Sur 30 ans |
|---|---|---|---|
| 2,0% (cible BCE) | ×1,22 | ×1,49 | ×1,81 |
| 3,0% (France, sept. 2026) | ×1,34 | ×1,81 | ×2,43 |
| 5,2% (France, 2022) | ×1,66 | ×2,76 | ×4,58 |
À 3% d’inflation, il faut retirer 1,81 fois plus en vingt ans pour mener la même vie. Or le rendement distribué de l’allocation complète est d’environ 1,87% brut, soit 1,28% net après flat tax à 31,4% — tiré vers le bas par l’or qui ne distribue rien et les émergents qui distribuent peu. Face à un taux de retrait de 3,9%, cela signifie, indépendamment du capital :
- près de 40% de la rente nette arrive tout seul : la rente nette d’un retrait de 3,9% financé par des ventes, dont la moitié est de la plus-value imposée à 31,4%, vaut 3,29% du capital, et les distributions en apportent 1,28% (1,28 ÷ 3,29 = 39%) ;
- le reste, environ 60%, exige de vendre des parts ;
- et si la distribution par part perd 11,8% de pouvoir d’achat en trois ans tandis que la dépense est indexée, cette part autofinancée tombe vers 34%.
C’est le point d’impact réel de l’inflation sur cette stratégie. Il n’est pas dans l’allocation, qui a tenu. Il est dans le fait que la fraction de la rente qui n’exige aucune vente se réduit quand les prix montent, ce qui renvoie le rentier vers la vente de parts — c’est-à-dire vers le risque de séquence, qui décide d’environ 77% du résultat d’une rente.
Mais il faut donner à ce −11,8% sa juste proportion, sinon le chiffre fait plus peur qu’il ne coûte. Ces 4,6 points de rente qui basculent vers la vente représentent environ 0,18% du portefeuille par an de ventes supplémentaires. Sur la même période, le portefeuille a gagné 5,08% par an en pouvoir d’achat. L’érosion du flux coûte donc environ vingt-huit fois moins que ce que le capital a gagné en termes réels. C’est un sujet de pilotage de la rente, pas une remise en cause de l’allocation.
✅ Ce que la brique distribuante a quand même acheté, chiffré
Le paragraphe précédent met un prix sur l’inclinaison dividende. Il doit donc dire, au même niveau de précision, ce que ce prix achète. Deux contreparties, toutes deux mesurées sur le même épisode.
La première : +13,1 points dans l’année du choc. En 2022, en euros, la brique principale a fait +0,08% contre −13,01% pour l’indice mondial. Ce n’est pas une magie du dividende — l’article qui justifie ce tilt l’a établi : un dividende n’enrichit pas, le cours baisse d’autant. Ce qui a produit ces 13 points, c’est la composition que le filtre de rendement impose : 27,73 points de technologie en moins, remplacés par des banques (+11,32 pts) et de l’énergie (+4,96 pts). En 2022, l’énergie a été le seul grand secteur en hausse, et les banques, portées par la remontée des taux, ont nettement moins baissé que la technologie. Le tilt n’a pas protégé contre l’inflation en tant que telle ; il a détenu, par construction, les secteurs qui en bénéficient.
La seconde, et c’est la plus importante : le versement a été le plus élevé dans l’année de la chute. Relisez la colonne « EUR » du tableau de distributions. Le maximum des quatre années est 2,08 € en 2022 — l’année où l’indice mondial a perdu 13%. En 2023, 2024 et 2025, années de hausse, le versement a été plus bas.
Le lecteur qui vivait de ses distributions a donc encaissé son meilleur revenu en euros au pire moment du marché, sans vendre une seule part. Ce record doit beaucoup au dollar, fort cette année-là : en dollars, le versement le plus élevé est celui de 2025.
Et cela se chiffre, indépendamment du capital. Avec un retrait de 3,9%, les distributions du portefeuille financent près de 40% de la rente nette sans vendre quoi que ce soit. Un rentier qui aurait détenu les versions capitalisantes des mêmes fonds aurait dû vendre des parts pour la totalité de sa dépense. Le reste se finance selon l’ordre de retrait, dans la brique la plus surpondérée : fin 2022, c’était l’or, en hausse de 5,62% sur l’année — aucune part n’avait à être vendue dans une brique en baisse. C’est la mesure de la couverture contre le risque de séquence, et non plus l’intuition.
🎯 Deux décisions restent distinctes, et il faut les séparer pour lire ce qui précède correctement. L’inclinaison de l’indice — détenir des entreprises qui distribuent davantage — est un choix de facteur, et c’est le moteur des +13,1 points de 2022. La part de distribution — recevoir ces dividendes en espèces plutôt que les laisser capitaliser — est une décision séparée : le même fonds Vanguard existe dans les deux versions, même indice, même TER de 0,29%. Le constat sur l’érosion réelle du versement ne porte que sur la seconde. Il ne touche pas au moteur de performance.
⚖️ Faut-il ajouter une brique indexée sur l’inflation ?
C’est la seule décision concrète que cet article pourrait justifier. Elle se tranche en quatre points, et la réponse est non.
Un. L’instrument conçu pour cela a perdu 14,30% de pouvoir d’achat dans l’année où il devait servir. Acheter aujourd’hui une protection qui a échoué dans son unique test, c’est acheter une étiquette.
Deux. Le gain qu’elle aurait apporté en 2022 est plus petit qu’il n’y paraît. Les 8,7 points d’écart cités plus haut séparent l’indexée de son équivalent nominal de la zone euro, pas de la ligne que nous détenons réellement, qui est une ligne d’obligations d’État mondiales non couvertes et a fait −12,83%. L’écart pertinent est donc de 2,99 points, et sur 10 points d’allocation il vaut 0,30 point sur le portefeuille, une fois.
Trois — et cet argument joue contre notre propre ligne, il faut le donner entier. Sur l’épisode complet, la ligne indexée a nettement mieux fait : −3,74% cumulés sur 2022-2025 contre −15,25% pour notre ligne obligataire, soit 11,5 points d’avance. Un lecteur qui détiendrait l’indexée aurait, sur ces quatre ans, mieux traversé l’épisode, et il n’y a pas à le cacher.
Mais l’écart ne mesure pas l’indexation, et c’est décisif pour savoir quoi en faire. Il mélange quatre effets : l’indexation, une exposition zone euro contre mondiale, une duration plus courte, et le change. Or ces trois derniers jouent dans les deux sens — dans la seule année du choc, c’est notre ligne qui gagne de 5,67 points contre la nominale zone euro, grâce précisément au change non couvert. Autrement dit, l’indexée a gagné l’épisode sur une période où les taux euro ont fini par refluer, pas sur le choc lui-même. Un test concluant exigerait une ligne indexée mondiale couverte en euros face à notre ligne nominale mondiale — comparaison que cet article n’a pas faite, et sans laquelle ces 11,5 points ne désignent aucun coupable.
Quatre. L’arbitrage se paie. Vendre une ligne en plus-value dans un CTO déclenche la flat tax à 31,4%, immédiatement et irréversiblement, contre un mouvement de marché qui a déjà eu lieu. Le coût d’agir dépasse un bénéfice que les trois points précédents ne permettent pas de chiffrer de façon fiable.
🎯 Conclusion : rien à faire sur une ligne existante, pour la raison fiscale, qui est la seule des quatre à être certaine. Comme pour l’enveloppe et pour la transmission, la bonne décision sur une position déjà constituée est de ne pas y toucher. Pour qui construit de zéro, en revanche, la question est ouverte et elle est gratuite : les 11,5 points d’écart cumulé méritent d’être retestés à périmètre comparable avant d’écarter l’indexation.
Le vrai levier est ailleurs, et il est le même que celui identifié pour la réserve de liquidités : rendre une partie de la dépense compressible. Une rente dont 20 à 30% du budget peut être réduit une mauvaise année absorbe un choc inflationniste bien mieux que n’importe quelle cinquième brique.
🔍 Les limites de cette démonstration
Un épisode, quatre ans, une seule séquence de change. Tout ce qui précède repose sur 2022-2025. Les chiffres en euros intègrent la trajectoire particulière de l’EUR/USD sur ces années — faible en 2022, fort en 2025 — qui a aidé les briques en 2022 et pénalisé les distributions en 2025. Une autre séquence de change aurait donné d’autres nombres.
Le résultat réel dépend massivement d’une seule brique. 41% de la performance 2024 et 56% de celle de 2025 viennent de l’or. Sans son parcours exceptionnel, le +21,9% réel se réduirait fortement. Un portefeuille dont le résultat sur quatre ans tient à une ligne sur quatre est moins diversifié en pratique qu’il ne l’est sur le papier.
Les années 1970 disent l’inverse sur les dividendes. Sur la décennie, la croissance réelle des dividendes du S&P 500 a été négative huit années sur dix, pour une inflation moyenne de 7,4% par an. Aucune conclusion de cet article ne doit être lue comme « les dividendes protègent de l’inflation » : la donnée longue dit le contraire, et c’est cohérent avec le résultat mesuré ici sur 2022-2025.
La comparaison sur les obligations indexées n’est pas à périmètre égal. La ligne indexée testée est une ligne zone euro ; la nôtre est mondiale et non couverte en change. L’écart de 11,5 points cumulés mélange donc l’effet de l’indexation, l’effet géographique, l’effet de change et l’effet de duration, et cet article ne les sépare pas. C’est la limite la plus gênante de la section précédente.
Les performances citées sont des performances de fonds, pas de portefeuille réel. Elles sont nettes de frais de gestion mais avant la flat tax annuelle sur les distributions, avant frais de courtage et avant écart de suivi sur une exécution réelle. Un portefeuille effectif aurait fait moins.
Le rééquilibrage annuel est une hypothèse de calcul. Notre règle publiée fonctionne par bandes de ±5 points, pas par calendrier. Avec les bandes, l’or aurait probablement été écrêté avant la fin de 2025, ce qui aurait réduit sa contribution — et donc le résultat réel présenté ici.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Inflation France, septembre 2026 | +3,0% (provisoire) ; IPCH +3,4% | Insee, 30 septembre 2026 |
| Inflation zone euro, août 2026 | +3,2% (révisé de 3,3%) | Eurostat, 17 septembre 2026 |
| Inflation France, moyennes annuelles | 5,2% (2022) · 4,9% (2023) · 2,0% (2024) · 0,9% (2025) | Insee |
| Pic d’inflation zone euro | 10,6% en octobre 2022 | Eurostat |
| Croissance du PIB zone euro, 2022 | +3,5% | Eurostat, comptes nationaux |
| Inflation France 2022, point de repère | plus haut depuis septembre 1985 | Insee |
| Performances annuelles des 4 lignes, en EUR | voir tableaux | justETF, fiches par ISIN |
| Distributions par part en USD | 2,1723 / 2,0793 / 2,0937 / 2,2720 $ | Vanguard, historique de distributions |
| Distributions par part en EUR | 2,08 / 1,93 / 1,94 / 1,98 € | justETF, IE00B8GKDB10 |
| EUR/USD, moyennes annuelles | 1,0538 (2022) → 1,1306 (2025) | moyennes annuelles de marché |
| Or 2022, en euros | +6,7% (LBMA PM en EUR) ; +5,62% pour l’ETC | World Gold Council ; justETF |
| Flat tax CTO | 31,4% (12,8% + 18,6%) | depuis janvier 2026 |
Les ISIN des lignes citées : IE00B8GKDB10 (actions monde haut dividende), IE00B3F81K65 (obligations d’État mondiales), IE00B4ND3602 (or physique), IE00B0M63177 (marchés émergents), IE00B3RBWM25 (indice mondial de référence), IE00B0M62X26 (obligations zone euro indexées), IE00B4WXJJ64 (obligations zone euro nominales).
⚠️ Ces chiffres sont datés. L’inflation de septembre 2026 est provisoire, les résultats définitifs étaient attendus le 15 octobre 2026. Les performances annuelles glisseront à chaque exercice, et la fenêtre 2022-2025 perdra mécaniquement son année de choc. La démonstration, elle, est arithmétique : elle ne dépend pas du niveau courant des prix.
🚀 Ce qu’il faut retenir
L’allocation a traversé l’épisode inflationniste le plus violent depuis quarante ans en gagnant 21,9% de pouvoir d’achat, au même niveau qu’un indice mondial mais avec un tiers de sa chute. C’est le résultat, et c’est exactement ce qu’une structure toute saison est censée produire.
Ce qui s’est trompé, c’est le modèle explicatif, pas le portefeuille. Les deux cases censées couvrir l’inflation ont fait match nul et pire que l’indice mondial, et l’instrument explicitement indexé sur les prix a perdu 14% de pouvoir d’achat l’année où il devait servir. La leçon n’est pas qu’il faut changer de briques : c’est que leur valeur ne vient pas de l’étiquette de régime qu’on leur colle, mais du fait vérifiable qu’elles ne baissent pas ensemble.
Et la brique distribuante, dans ce test, a bien fait son travail : +13,1 points contre l’indice mondial dans l’année du choc, et, avec les autres distributions du portefeuille, près de 40% de la rente nette financée sans vendre une seule part. Son seul vrai défaut est de ne pas être indexée sur les prix — un défaut qui coûte environ 0,18% du portefeuille par an, face aux 5,08% annuels de pouvoir d’achat que l’ensemble a gagnés. Le travail restant n’est donc pas d’ajouter une cinquième ligne, c’est de rendre une part de la dépense compressible.
🎯 On ne couvre pas l’inflation en achetant l’actif qui porte son nom. On la supporte en détenant des choses qui ne baissent pas ensemble, en encaissant un revenu qui tombe sans qu’il faille vendre, et en gardant la liberté de dépenser un peu moins l’année où il faut.
L’inflation ne détruit pas les portefeuilles diversifiés. Elle détruit les budgets rigides.
- Patrimoine & Valeur 🚀