Notre article précédent s’est terminé sur une phrase inconfortable : environ 77% du résultat d’une rente se joue sur les dix premières années. Un krach précoce est un cadeau quand on accumule et une menace quand on retire.
Le réflexe que cette phrase déclenche est toujours le même :
« Je vais mettre trois ans de dépenses de côté, en liquidités, avant de commencer. Comme ça, si le marché s’effondre la première année, je vis sur cet argent et je ne vends rien. »
C’est le conseil le plus répandu de toute la littérature sur la retraite. Cet article explique pourquoi il ne faut pas le suivre, et il commence par l’obstacle le plus terre-à-terre de tous.
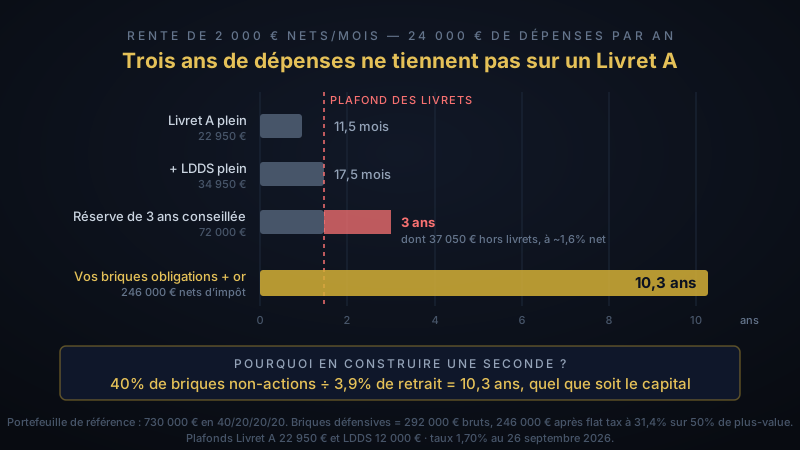
Trois ans de dépenses, pour une rente de 2 000 € nets par mois, font 72 000 €. Le Livret A est plafonné à 22 950 €. Le conseil, tel qu’il est formulé, n’est tout simplement pas exécutable en France sans déborder sur des supports qui rapportent moins ou qui sont fiscalisés.
Et même en supposant le problème résolu, il reste plus gênant. Notre allocation All Weather à Dividende est un 40/20/20/20 : 40% d’actions monde à haut dividende, 20% de marchés émergents — et 40% qui ne sont pas des actions, en obligations et en or. Si vous retirez 3,9% de votre portefeuille par an pour vivre :
🧮 40% ÷ 3,9% = 10,3 années de dépenses, que vous détenez déjà, hors actions.
Ce rapport ne dépend pas de la taille de votre portefeuille. Que vous ayez 80 000 € ou 800 000 €, la poche défensive que vous possédez déjà couvre une décennie de rente. Celle qu’on vous conseille de constituer en couvrirait trois — moins bien rémunérées, plafonnées, et prélevées sur ce même portefeuille.
🎯 La question de cet article n’est donc pas « faut-il une réserve ? » mais « pourquoi en construire une seconde ? »
🪣 De quoi parle-t-on exactement
La stratégie des seaux (bucket strategy) consiste à découper le portefeuille par horizon plutôt que par classe d’actifs :
| Seau | Contenu | Rôle |
|---|---|---|
| 1 | 1 à 3 ans de dépenses, en liquidités | On vit dessus, quoi qu’il arrive |
| 2 | 5 à 8 ans, en obligations | On remplit le seau 1 quand il se vide |
| 3 | Le reste, en actions | On n’y touche pas avant dix ans |
L’idée est séduisante parce qu’elle répond exactement au mécanisme du risque de séquence : si vous ne vendez jamais d’actions dans une baisse, la baisse reste temporaire. Le seau 1 est censé acheter ce droit.
Le raisonnement est cohérent. Reste à savoir s’il est exécutable, ce qu’il coûte, et s’il fonctionne. Dans cet ordre.
📐 Les chiffres utilisés dans cet article, et d’où ils sortent
Tout ce qui suit s’appuie sur le portefeuille de référence de l’article précédent. Rien ne dépend de sa taille — les résultats sont des rapports, et vous pouvez y mettre les vôtres.
| Élément | Calcul | Montant |
|---|---|---|
| Rente visée | 2 000 € nets par mois | 24 000 € nets/an |
| Capital correspondant | établi dans l’article précédent, retrait brut de 3,9%, imposé à 31,4% sur la moitié de plus-value qu’il contient | 730 000 € |
| Une réserve de 1 an de dépenses | 1 × 24 000 € | 24 000 € |
| Une réserve de 3 ans de dépenses | 3 × 24 000 € | 72 000 € |
| Briques obligations + or | 40% × 730 000 € | 292 000 € bruts |
| Les mêmes, une fois l’impôt payé | 292 000 € × (1 − 31,4% × 50% de plus-value) | 246 156 €, soit 10,3 ans |
💡 Pourquoi une réserve se compte en dépenses nettes et une brique en montant brut. L’argent posé sur un livret est déjà net : vous le dépensez tel quel, il n’y a ni impôt ni prélèvements sociaux à la sortie. Vendre une part d’ETF en compte-titres, en revanche, déclenche la flat tax de 31,4% sur la fraction de plus-value. Les 292 000 € de briques défensives ne financent donc pas 292 000 € de dépenses, mais environ 246 000 € — c’est ce chiffre-là qui vaut 10,3 années.
🚧 Premier obstacle : les plafonds, et ils tranchent tout de suite
En France, une réserve de liquidités n’est pas une abstraction : c’est un livret réglementé, et les livrets sont plafonnés.
| Support | Plafond de versement | Dépenses couvertes (24 000 €/an) |
|---|---|---|
| Livret A | 22 950 € | 11,5 mois |
| LDDS | 12 000 € | 6 mois |
| LEP (sous conditions de revenus) | 10 000 € | 5 mois |
| Livret A + LDDS | 34 950 € | 17,5 mois |
| Les quatre livrets d’un couple | 69 900 € | 35 mois |
Le conseil « trois ans de dépenses », soit 72 000 €, ne rentre nulle part :
- Une personne seule dispose de 34 950 € de capacité non fiscalisée — moins de la moitié. Il resterait 37 050 € à loger ailleurs.
- Un couple qui remplit ses quatre livrets atteint 69 900 €, soit 2 ans et 11 mois : tout juste, et au prix de consacrer l’intégralité de son épargne réglementée à cette seule fonction — en y incluant donc le fonds d’urgence, qui n’a rien à y faire.
Et le débordement coûte cher, parce que c’est précisément l’exonération d’impôt qui rendait le livret acceptable :
| Support | Rendement affiché | Fiscalité | Rendement net |
|---|---|---|---|
| Livret A / LDDS | 1,70% | aucune | 1,70% |
| LEP (si éligible) | 2,50% | aucune | 2,50% |
| Fonds euros en assurance-vie | 2,63% | 17,2% de PS | 2,18% |
| ETF monétaire en compte-titres | ~2,4% | 31,4% | ~1,6% |
⚠️ Le troisième euro de réserve rapporte moins que le premier. Passé le plafond, il faut choisir entre un fonds euros — 2,18% net, mais les frais et l’inertie d’un contrat d’assurance-vie — et un ETF monétaire en compte-titres, à environ 1,6% net, c’est-à-dire moins que le Livret A qu’on ne peut pas agrandir.
C’est le premier verdict de l’article, et il tombe avant toute considération de recherche : la réserve courte est quasi gratuite et parfaitement logeable ; la réserve longue est plafonnée dehors, et c’est exactement celle que le conseil recommande.
💶 Deuxième obstacle : ce que la réserve coûte réellement
Une réserve ne dort pas gratuitement. Chaque euro qui y est placé est un euro retiré du portefeuille — en pratique, de la brique obligataire, qui rapporte 4,22% de rendement attendu, soit 2,89% net de flat tax.
Comparons, en tenant compte du plafond cette fois :
| Réserve | Montant | Où elle se loge | Taux net obtenu | Coût annuel |
|---|---|---|---|---|
| 12 mois | 24 000 € | Livret A (22 950 €) + 1 050 € de LDDS | 1,70% | 287 € |
| 3 ans | 72 000 € | livrets saturés + 37 050 € en ETF monétaire | 1,65% en moyenne | 897 € |
Une réserve de douze mois coûte moins de 300 € par an. À ce prix, la tranquillité d’esprit s’achète sans discuter. Une réserve de trois ans coûte trois fois plus, pour une protection dont la section suivante montre qu’elle n’existe pas.
📉 Troisième obstacle : la recherche dit que ça ne marche pas
Trois travaux indépendants, et ils convergent.
Woerheide et Nanigian, 2012. Dans le Journal of Financial Planning, ils testent des « zones tampons » de 1 à 4 ans de liquidités sur les données 1926-2009, pour des taux de retrait de 3% à 9%. Le résultat va dans le sens opposé à l’intuition : les taux d’échec augmentent par rapport à un portefeuille sans tampon. Les portefeuilles sans réserve l’emportent près de cinq fois plus souvent, et l’écart se creuse sur les horizons longs — ceux d’une rente.
Estrada, 2019. Le professeur de l’IESE publie dans le Journal of Investing un article dont le titre pose déjà le verdict : The Bucket Approach for Retirement: A Suboptimal Behavioral Trick?. Il compare les stratégies de seaux à de simples allocations statiques rééquilibrées, sur 21 pays et 115 ans de données. Les allocations statiques l’emportent sur l’ensemble des critères testés.
Kitces, et la démonstration qui règle la question. La plus utile des trois n’est pas statistique, elle est arithmétique. En simulant un départ en rente en 1966 — le pire de l’histoire américaine — avec 4% de retrait sur un 60/30/10, il superpose un portefeuille en seaux et un portefeuille classique rééquilibré annuellement ayant la même allocation globale. Les deux courbes se confondent exactement. Non pas « se ressemblent » : se confondent.
💡 La raison est simple une fois vue. Un seau n’est pas une allocation, c’est une étiquette. Si vous rééquilibrez, vous vendez déjà mécaniquement ce qui a monté pour racheter ce qui a baissé — c’est-à-dire exactement ce que les seaux prétendent organiser, et le découpage ne change rien. Si vous ne rééquilibrez pas, vous n’avez pas construit une protection : vous avez construit un portefeuille qui dérive. C’est le piège que notre article sur le rééquilibrage avait identifié sur les données Vanguard 1926-2018, où ne jamais rééquilibrer faisait glisser la part actions de 60% à 85%.
Il reste un argument en faveur des seaux, et il est réel : l’argument comportemental. Un rentier qui voit trois ans de dépenses en sécurité vend moins souvent dans la panique. C’est exactement le type de raison — et non la fiscalité — qui justifie notre brique distribuante : un revenu qui tombe sans décision à prendre vaut mieux qu’un revenu optimal qu’il faut aller chercher au pire moment. Mais un bénéfice comportemental se paie, et on vient d’en voir le prix.
🏛️ Le point qui règle vraiment la question
Il reste l’objection la plus importante, et elle ne vient ni des plafonds ni de la recherche. Elle vient de l’allocation elle-même.
C’est le rapport de l’introduction, et il se relit dans les deux sens. En pourcentage : 40% de briques non-actions ÷ 3,9% de retrait = 10,3 ans, quel que soit le capital. En euros, sur le portefeuille de référence : 292 000 € bruts, soit 246 000 € une fois l’impôt payé, pour 24 000 € de dépenses annuelles.
| Réserve de 3 ans en liquidités | Briques obligations + or déjà détenues | |
|---|---|---|
| Montant | 72 000 € | 292 000 € (246 000 € nets) |
| Années de dépenses couvertes | 3 | 10,3 |
| Rendement net | 1,65% (plafonds saturés) | 2,89% sur la part obligataire |
| Tient dans les livrets ? | non, il manque 37 050 € | sans objet |
| Décision à prendre pour l’obtenir | arbitrer, sortir du marché | aucune, c’est déjà fait |
L’article précédent l’avait déjà écrit sans en tirer toutes les conséquences : en phase de rente, les briques obligations et or ne sont plus un confort, elles sont l’infrastructure qui permet de ne pas vendre ses actions au plus bas. Et notre règle de rééquilibrage dit déjà où prélever : dans la brique la plus sur-pondérée — donc mécaniquement, après un krach actions, dans l’or ou les obligations.
Autrement dit : nous avons déjà une stratégie de seaux. Elle s’appelle une allocation, elle est rééquilibrée, et c’est la version que la recherche préfère.
Ajouter une réserve de trois ans par-dessus ne serait pas une protection supplémentaire, ce serait compter deux fois la même protection. Et le financement le montre. Si vous prélevez ces 72 000 € au prorata sur les quatre briques :
| Avant | Après une réserve de 3 ans | |
|---|---|---|
| Actions (40% monde + 20% émergents) | 60% | 54% |
| Obligations | 20% | 18% |
| Or | 20% | 18% |
| Liquidités | 0% | 10% |
Vous n’avez rien sécurisé de neuf : vous avez baissé votre part actions de six points et remplacé du rendement par du Livret A — dont une bonne partie n’a même pas pu aller sur un Livret A. C’est la définition exacte de ce que Woerheide, Nanigian et Estrada mesurent, et qu’ils trouvent perdant.
⚖️ Ce qui marche réellement contre le risque de séquence
Écarter une fausse solution n’est utile que si l’on nomme les vraies. Il en existe trois documentées, et elles se classent facilement.
1️⃣ Les retraits variables — le levier le plus puissant, et il est gratuit
C’est de loin le mieux établi. Plutôt que de retirer une somme fixe indexée sur l’inflation, on ajuste la dépense selon l’état du portefeuille : on coupe après une mauvaise année, on augmente après une bonne.
Les règles de décision de Guyton et Klinger (Journal of Financial Planning, 2006) testent ce principe sur 40 ans : avec au moins 65% d’actions et les quatre règles actives, des taux de départ de 5,2% à 5,6% tiennent avec un taux de succès proche de 99%. Morningstar aboutit au même endroit dans son étude 2026 : 3,9% en dépense fixe, jusqu’à 5,7% pour qui accepte d’ajuster.
Sur notre exemple, la différence est brutale : à 3,9%, il faut 730 000 € pour 2 000 € nets par mois ; à 5,7%, il en faut 500 000 €. Aucune réserve de liquidités ne produira jamais un effet de cette taille.
⚠️ Mais le coût n’est pas nul, il est simplement déplacé. « Variable » veut dire : accepter de vivre avec moins l’année qui suit un krach. Si votre rente ne couvre que des dépenses contraintes — loyer, santé, alimentation —, ce levier n’existe pas pour vous. Il ne fonctionne que sur la part discrétionnaire du budget. Dimensionner sa rente pour que 20% à 30% soit compressible est, concrètement, la décision qui achète le plus de sécurité.
2️⃣ L’ordre de retrait — déjà publié, rien à ajouter
Prélever dans la brique la plus sur-pondérée plutôt qu’au prorata. C’est la règle posée dans l’article précédent, et c’est exactement le mécanisme que les seaux essaient de reproduire en plus compliqué.
3️⃣ La trajectoire croissante en actions — vraie, contre-intuitive, et coûteuse à mettre en place
Le résultat le plus surprenant de la littérature. Pfau et Kitces (2014) montrent qu’une allocation qui démarre la rente à 30% d’actions et monte progressivement vers 60% protège mieux qu’une allocation constante à 60%. Dans les 5% de scénarios les plus défavorables, une trajectoire croissante tient les 30 ans là où le 60% constant est épuisé au bout de 27,7 ans.
La logique est la même que celle du risque de séquence : le portefeuille est au plus gros, donc au plus exposé, au moment précis où il est le plus vulnérable. On réduit l’exposition là, puis on la remonte quand le danger s’éloigne.
⚠️ Ce n’est pas une stratégie de maximisation. Elle abandonne du rendement dans la majorité des scénarios pour protéger les pires. C’est une assurance, et elle se juge comme telle.
🔍 Auto-examen : notre règle de rééquilibrage interdit la meilleure défense
Ce résultat contredit notre allocation sur un point précis, et il vaut mieux le poser que l’ignorer.
Notre portefeuille entre en rente à 60% d’actions — c’est-à-dire là où la trajectoire croissante est censée arriver, pas partir. Et nos bandes de rééquilibrage de ±5 points imposent une allocation constante : elles rachètent des actions après une baisse et en vendent après une hausse. Contre le risque de séquence des dix premières années, c’est l’inverse exact de ce que la recherche recommande.
L’article précédent disait « ne pas alléger les briques obligations et or à l’approche de la rente ». Pfau et Kitces vont plus loin : il faudrait probablement les renforcer pendant les premières années.
Sauf que la solution évidente est hors de prix. Passer de 60/40 à 40/60 sur ce portefeuille suppose de vendre 146 000 € d’actions en compte-titres. À 50% de plus-value latente, la facture est immédiate :
| Montant | |
|---|---|
| Actions à céder | 146 000 € |
| Plus-value matérialisée | 73 000 € |
| Impôt dû (31,4%) | 22 922 € |
Près de 23 000 € payés aujourd’hui, certains, contre un avantage qui ne se matérialise que dans les 5% de scénarios les plus défavorables. C’est le biais d’action dans sa forme la plus coûteuse, et la conclusion par défaut s’applique : on ne fait rien.
Mais il existe une fenêtre où le même mouvement est gratuit, et c’est la réponse à la question que l’article précédent avait laissée ouverte — comment passe-t-on de l’accumulation à la rente ?
🎯 La bascule n’est pas une date, ce sont les cinq dernières années de versements. Tant que vous versez, vous pouvez déformer l’allocation sans vendre une seule part : il suffit d’orienter les versements vers les briques obligations et or. Aucune plus-value matérialisée, aucun impôt, aucun arbitrage. C’est la seule fenêtre où la trajectoire croissante est accessible à un investisseur français en compte-titres — et elle se ferme le jour où le dernier versement est fait.
Deux limites à poser honnêtement :
- Nous ne connaissons pas la bonne trajectoire pour un 40/20/20/20. Les travaux de Pfau et Kitces portent sur des portefeuilles actions/obligations américains, sans or. Ils indiquent une direction, pas un réglage.
- Cela reste une déformation volontaire de l’allocation, donc une entorse à la discipline habituelle. Elle ne se justifie que parce qu’elle est planifiée des années à l’avance, exécutée par les versements, et jamais déclenchée par l’état du marché.
🧭 La règle que nous retenons
1️⃣ Une réserve de rente de douze mois, pas trois ans. Soit 24 000 € pour une rente de 2 000 € nets par mois : un Livret A plein (22 950 €) et le complément sur le LDDS. Elle coûte 287 € par an, et elle achète le droit de ne rien vendre pendant une année complète de marché baissier. C’est aussi, ce n’est pas un hasard, à peu près tout ce que les livrets peuvent porter une fois le fonds d’urgence logé.
2️⃣ Au-delà de douze mois, la réserve, c’est la brique obligataire. Elle rapporte 2,89% net contre 1,70%, elle est déjà détenue, elle n’est pas plafonnée, et elle couvre dix ans. Empiler du cash par-dessus, c’est payer pour dégrader.
3️⃣ Elle est distincte du fonds d’urgence, et les plafonds vous obligent à arbitrer. Le fonds d’urgence couvre l’imprévu — une panne, une dépense de santé. La réserve de rente couvre le revenu courant. Les deux existent en même temps, et comme ils partagent les mêmes livrets, il faut décider lequel occupe quel plafond : LEP en priorité pour le fonds d’urgence si vous y êtes éligible, Livret A pour la réserve de rente.
4️⃣ Elle ne se reconstitue jamais dans une baisse. L’ordre est toujours le même : d’abord les distributions déjà perçues — environ 9 360 € nets par an sur ce portefeuille, soit près de 40% de la réserve reconstitués chaque année sans vendre une part —, puis, s’il faut compléter, une vente dans la brique la plus sur-pondérée. Jamais un réapprovisionnement mécanique en fin de mois.
5️⃣ Le vrai chantier n’est pas la réserve, c’est la flexibilité du budget. Accepter d’ajuster sa dépense après une mauvaise année — ce qui suppose qu’une part du budget, de l’ordre de 20% à 30%, soit compressible — fait passer le taux de retrait soutenable de 3,9% à 5,7% dans l’étude Morningstar : 1,8 point, soit 230 000 € de capital en moins sur notre exemple. Aucune réserve de liquidités n’approche ce chiffre.
🧠 En résumé
- ✅ Le conseil ne passe pas l’épreuve des plafonds. Trois ans de dépenses font 72 000 € ; le Livret A plafonne à 22 950 € (11,5 mois) et Livret A + LDDS à 34 950 € (17,5 mois). Les 37 050 € restants tombent sur un fonds euros ou un ETF monétaire à ~1,6% net, moins que le livret qu’on ne peut pas agrandir.
- ✅ Il ne passe pas non plus l’épreuve du coût : 897 € par an contre 287 € pour une réserve de douze mois.
- ✅ Ni celle de la recherche : taux d’échec en hausse chez Woerheide et Nanigian (1926-2009), allocations statiques gagnantes chez Estrada (21 pays, 115 ans), et courbes rigoureusement superposées chez Kitces dès lors qu’on rééquilibre.
- ✅ Un seau est une étiquette, pas une allocation. Si vous rééquilibrez, le découpage ne change rien ; si vous ne rééquilibrez pas, vous n’avez pas construit une protection mais une dérive.
- ✅ Le 40/20/20/20 contient déjà dix ans de dépenses hors actions : 40% ÷ 3,9% = 10,3 ans, quel que soit le capital. Ajouter une réserve de trois ans ferait tomber la part actions de 60% à 54% sans rien sécuriser de neuf.
- ✅ Le vrai levier est le retrait variable : 3,9% en dépense fixe contre 5,7% en dépense ajustable, soit 500 000 € au lieu de 730 000 € pour la même rente. Il ne coûte pas du rendement, il coûte de la flexibilité budgétaire.
- ✅ La bascule accumulation → rente se fait par les versements des dernières années, jamais par arbitrage : renforcer les briques défensives en vendant coûterait 22 922 € d’impôt immédiat pour un bénéfice confiné aux 5% de pires scénarios.
💡 Le fond de l’affaire : la réserve de liquidités est une réponse émotionnellement juste à un problème réel. Mais elle traite l’angoisse de vendre dans une baisse en sortant de l’investissement, alors que le portefeuille contient déjà, sous un autre nom et dix fois plus grande, la protection qu’elle prétend apporter. Ce qui manquait n’était pas du cash, c’était une règle de prélèvement — et elle est écrite depuis deux articles.
Douze mois sur un Livret A, une brique obligataire qu’on ne touche pas, un budget dont un quart peut se comprimer, et l’ordre de retrait déjà publié. C’est tout. Le reste est de la mise en scène qui se paie en rendement.
« Quand la solution consiste à sortir du portefeuille, c’est souvent que le problème était une règle manquante, pas un actif manquant. »
- Patrimoine & Valeur 🚀