🧱 Une brique qui a échoué en 2022 — et pourquoi on la garde
Notre allocation All Weather à Dividende réserve 20% aux obligations, au nom de leur « décorrélation historique avec les actions en période de récession ». Or en 2022, la diversification n’a pas fonctionné : actions et obligations ont baissé ensemble, de 18,1% pour le S&P 500 et de 13,0% pour l’indice obligataire américain agrégé.
Il faut donc expliquer ce qu’une obligation fait vraiment, et pourquoi 2022 ne condamne pas la brique. Cet article traite en même temps la question que tout épargnant français pose immédiatement : si je veux de la stabilité, pourquoi un ETF obligataire plutôt qu’un bon vieux fonds euros ?
La réponse tient en une idée, et elle est contre-intuitive : ce ne sont pas deux versions du même produit. Ce sont deux façons opposées d’être prudent, et une seule des deux peut faire le travail que notre allocation lui demande.
📐 Ce qu’une obligation fait vraiment quand les taux bougent
Une obligation est un prêt. Vous prêtez 1 000 €, on vous verse un coupon fixe pendant X années, puis on vous rend les 1 000 €. Tant que l’émetteur ne fait pas défaut, votre rendement est connu d’avance.
Le piège est que vous ne détenez pas une obligation : vous détenez un fonds d’obligations, qui se revend en permanence sur un marché. Et sur ce marché, le prix d’une obligation ancienne s’ajuste mécaniquement quand les taux changent.
L’intuition est simple. Vous détenez une obligation qui paie 1%. L’État émet la même à 4%. Personne ne veut plus la vôtre à son prix d’origine : son prix baisse jusqu’à ce que son rendement redevienne concurrentiel. Personne n’a fait défaut, personne n’a rien perdu en revenus — le prix affiché a simplement encaissé la nouvelle réalité des taux.
L’ampleur de cet ajustement porte un nom, et c’est le seul chiffre à retenir d’une fiche d’ETF obligataire : la duration.
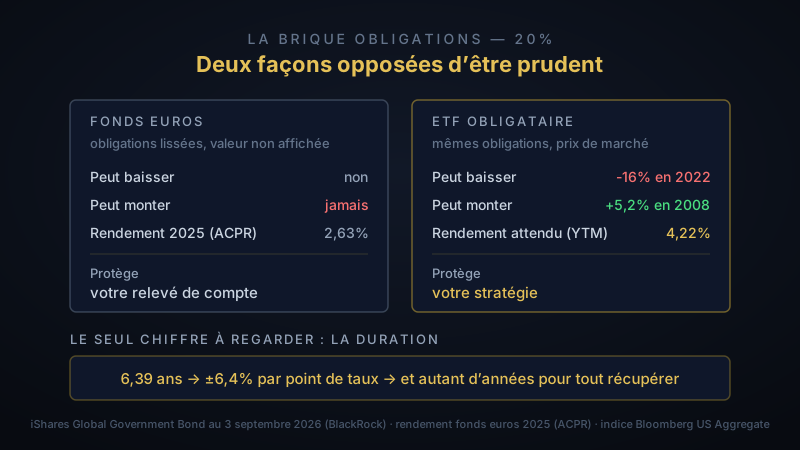
💡 La règle de la duration : un fonds de duration 6 perd environ 6% si les taux montent de 1 point, et gagne environ 6% s’ils baissent de 1 point. C’est approximatif mais suffisant pour dimensionner le risque.
Sur la ligne obligataire citée dans notre stratégie — iShares Global Government Bond, ISIN IE00B3F81K65 — les chiffres publiés par l’émetteur au 3 septembre 2026 sont les suivants :
| Caractéristique | Valeur | Ce que ça veut dire |
|---|---|---|
| Duration effective | 6,39 ans | +1 point de taux ≈ -6,4% ; -1 point ≈ +6,4% |
| Rendement à maturité (YTM) | 4,22% | Le rendement annuel attendu si l’on conserve et réinvestit |
| Nombre de lignes | 903 | Dettes d’États du G7 |
Deux lignes, et vous savez tout : ce que ce fonds peut vous coûter, et ce qu’il vous paie pour ce risque. Retenez ces deux chiffres, nous allons y revenir trois fois.
📊 Le bilan honnête : la crise où ça marche, la crise où ça ne marche pas
Les obligations d’État sont censées monter quand les actions s’effondrent, parce que les investisseurs fuient vers ce qu’ils considèrent comme sûr et parce que les banques centrales baissent leurs taux pour soutenir l’économie. Deux forces qui poussent les prix obligataires vers le haut exactement quand les actions plongent.
Est-ce que ça marche ? Parfois. Voici les deux années qui définissent les deux réponses possibles :
| Année | Actions US | Obligations US (indice agrégé) | Le mécanisme |
|---|---|---|---|
| 2008 | -37,0% | +5,2% | Crise de crédit : fuite vers la qualité, baisse massive des taux |
| 2022 | -18,1% | -13,0% | Choc de taux : le facteur qui fait baisser les actions fait aussi baisser les obligations |
Sources : indice Bloomberg US Aggregate, historique des performances annuelles ; performances actions S&P 500, dividendes inclus.
La différence entre les deux lignes n’est pas un accident, elle est identifiable : les obligations protègent des crises de croissance, pas des crises de taux. En 2008, le danger était que l’économie s’arrête ; les taux ont plongé, les obligations ont monté. En 2022, le danger était la hausse des taux elle-même ; il n’existe aucun actif à flux futurs qui en réchappe.
⚠️ C’est exactement le point de notre article sur la diversification, et il faut le redire ici : aucune allocation n’est immunisée contre un choc de taux. La brique obligataire couvre le régime « récession-désinflation » de notre tableau des quatre régimes. Elle ne couvre pas les trois autres — c’est le rôle de l’or et des marchés émergents. Lui reprocher 2022 revient à reprocher à un parapluie de ne pas protéger du froid.
🔁 Pourquoi 2022 est, pour celui qui n’a pas vendu, une bonne nouvelle
Voici la partie que presque personne n’explique, et qui change complètement la lecture des quatre dernières années.
Reprenons l’indice obligataire mondial depuis le choc :
| Année | Bloomberg Global Aggregate |
|---|---|
| 2022 | -16,25% |
| 2023 | +5,72% |
| 2024 | -1,69% |
| 2025 | +8,17% |
| Cumul fin 2021 → fin 2025 | -5,8% |
Performances en dollars, indice non couvert en change. Source : Bloomberg Indices.
Quatre ans après, un détenteur est encore en perte d’environ 5,8%. Ce n’est pas un rattrapage miraculeux, et nous n’allons pas le présenter comme tel. Mais la trajectoire est la bonne, et le mécanisme qui la produit mérite d’être compris.
Un fonds obligataire ne détient pas indéfiniment les mêmes titres. Les obligations arrivent à échéance, sont remboursées au pair, et l’argent est réinvesti dans de nouvelles émissions — aux taux du jour. Le portefeuille qui payait 1% en 2021 se transforme, ligne après ligne, en un portefeuille qui paie 4,22%.
C’est pourquoi la duration a une seconde lecture, bien plus utile que la première :
💡 La duration est aussi votre horizon de récupération. Pour un fonds de duration 6,4, il faut environ 6 à 7 ans de coupons réinvestis pour que le surcroît de revenus compense intégralement la perte de prix initiale. Passé ce point, la hausse des taux vous aura rendu plus riche que si elle n’avait jamais eu lieu.
Autrement dit : si votre horizon dépasse la duration de votre fonds, une hausse des taux est une mauvaise nouvelle temporaire et une bonne nouvelle permanente. Elle ne devient une perte définitive que si vous vendez avant.
C’est la traduction obligataire exacte de la discipline « Buy, Hold and Hibernate », et c’est aussi pourquoi l’investisseur qui a capitulé sur ses obligations en 2022 a commis la version taux de l’erreur documentée par DALBAR.
Le contexte de septembre 2026 rend ce point très concret. L’OAT française à 10 ans a franchi les 4% fin août 2026 et évolue depuis au-dessus de ce seuil — un niveau qu’elle n’avait plus connu depuis 2008. Pour un épargnant, cette phrase se traduit ainsi : la brique obligataire n’a pas été aussi bien rémunérée depuis dix-huit ans. Sur un patrimoine de 100 000 € investi selon notre allocation, les 20 000 € de la poche obligataire portent aujourd’hui un rendement attendu d’environ 840 € par an, contre presque rien en 2021.
🏦 Le fonds euros : le même portefeuille, en opaque
Passons à l’autre moitié du sujet. Le fonds euros d’un contrat d’assurance-vie est, dans l’esprit de la plupart des épargnants français, l’anti-marché : capital garanti, pas de mauvaise surprise, un taux annoncé chaque janvier.
Regardons ce qu’il y a dedans. Un fonds euros est, à 70-90% selon les assureurs, un portefeuille obligataire. Essentiellement des dettes d’États et de grandes entreprises. C’est-à-dire exactement la même matière première que l’ETF de la section précédente.
La différence n’est pas dans l’actif. Elle est dans le contrat que l’assureur passe avec vous :
- Il ne valorise pas au prix de marché. Les obligations sont comptabilisées à leur coût, pas à leur cours. Le choc de 2022 a bien eu lieu dans le portefeuille, il n’est simplement jamais apparu sur votre relevé.
- Il lisse dans le temps. Les bonnes années alimentent des réserves (réserve de capitalisation, provision pour participation aux bénéfices) qui servent à tenir les mauvaises. Les assureurs français disposeraient en moyenne de l’ordre de plusieurs années de rendement en réserve.
- Il garantit le capital. C’est un engagement de l’assureur, adossé à ces mêmes obligations et à ces mêmes réserves.
Ce mécanisme fonctionne. Mais il a un prix, et ce prix est visible dans les chiffres officiels.
Le rendement moyen des fonds euros au titre de 2025, servi début 2026, s’établit à 2,63% selon l’ACPR — net de frais de gestion, avant prélèvements sociaux. Et l’ACPR relève un fait qui règle à lui seul le débat sur la nature de ce produit : au sein d’un même assureur, certains fonds ont servi 2,15% quand d’autres dépassaient 4,50%, l’écart s’expliquant principalement par la composition du portefeuille obligataire sous-jacent.
🎯 Traduction : un fonds euros n’est pas un produit sans risque de taux. C’est un portefeuille obligataire dont le risque de taux est mutualisé, lissé et différé — pas supprimé. Vous ne le voyez pas ; vous le payez en rendement.
Ce que ce lissage coûte réellement, une fois la fiscalité passée :
| Calcul | Résultat | |
|---|---|---|
| Rendement moyen 2025 | ACPR, contrats individuels | 2,63% |
| Moins prélèvements sociaux | 17,2% — l’assurance-vie a été exclue de la hausse de 2026 —, prélevés chaque année à la source | 2,18% |
| Moins inflation | 2,4% sur un an en août 2026 (INSEE) | -0,22 point |
Le fonds euros moyen fait donc, en 2026, à peu près jeu égal avec l’inflation — légèrement en dessous. Ce n’est pas une catastrophe, et c’est mieux que le Livret A à 1,70%. Mais c’est 1,6 point de moins que ce que rapporte aujourd’hui un portefeuille d’obligations d’État détenu en direct.
Deux points à connaître avant de s’engager, sans dramatiser ni les cacher :
- Les frais du contrat comptent plus que le fonds. Un fonds euros à 3,20% dans un contrat prélevant 0,80% de frais annuels ne rapporte pas davantage qu’un fonds à 2,90% dans un contrat à 0,50% : 2,40% dans les deux cas. Les écarts entre contrats sont bien supérieurs aux écarts entre assureurs.
- La loi Sapin 2 existe. Depuis 2016, le Haut Conseil de stabilité financière peut, sur proposition du gouverneur de la Banque de France et en cas de menace grave sur la stabilité financière, suspendre temporairement les rachats — au maximum 6 mois (3 mois renouvelables une fois). Elle n’a jamais été activée, et il s’agit d’un gel, pas d’une confiscation. Mais elle vise en priorité les fonds euros, précisément parce que la garantie en capital est ce qui rend un assureur vulnérable à une ruée. Un fonds euros n’est donc pas un fonds d’urgence.
⚖️ Deux façons opposées d’être prudent
Nous pouvons maintenant répondre à la question de départ. Voici les trois supports « prudents » disponibles pour un épargnant français, jugés sur ce qu’ils font réellement :
| Livret A / LEP | Fonds euros | ETF obligataire | |
|---|---|---|---|
| Nature | Épargne réglementée | Portefeuille obligataire lissé | Portefeuille obligataire transparent |
| Valeur peut baisser ? | ❌ Jamais | ❌ Jamais (garantie assureur) | ✅ Oui, -12,8% en 2022 sur notre ligne, en euros |
| Valeur peut monter ? | ❌ Jamais | ❌ Jamais (au-delà du taux servi) | ✅ Oui, ~+6% par point de taux en moins |
| Rendement 2026 | 1,70% / 2,50% | ~2,63% brut de PS | ~4,22% attendu (YTM) |
| Disponibilité | Immédiate | Quelques jours (sauf Sapin 2) | Immédiate, au cours du jour |
| Rôle dans notre allocation | Brique zéro | Réserve de renfort | Brique 20% |
La ligne décisive est la troisième, et c’est celle que personne ne regarde.
Un fonds euros ne monte jamais. Sa valeur ne fait que s’incrémenter du taux servi, et ce taux suit les taux de marché avec plusieurs années de retard. Quand une récession arrive et que les banques centrales coupent les taux en urgence, le fonds euros ne fait rien du tout — il continue de verser tranquillement son taux de l’an dernier, qui va d’ailleurs commencer à baisser l’année suivante.
Or, c’est exactement dans ce moment-là que notre allocation a besoin de cette brique. Notre tableau des quatre régimes lui assigne une mission précise : produire de la performance pendant que la brique actions s’effondre, pour que le rééquilibrage ait quelque chose à vendre et que les zones de renfort puissent être alimentées. C’est ce que les obligations ont fait en 2008, avec +5,2% face à -37% sur les actions.
🎯 La conclusion opérationnelle : le fonds euros ne peut pas remplacer la brique obligataire de l’allocation, non pas parce qu’il rapporte moins, mais parce qu’il est structurellement incapable de monter quand les actions baissent. Il protège votre capital. Il ne finance pas vos achats en pleine baisse. Ce sont deux métiers différents.
Ce qui ne veut pas dire qu’il est inutile — au contraire. Le fonds euros est un excellent support pour la réserve de renfort évoquée dans notre article sur le fonds d’urgence : de l’argent destiné à être injecté dans les creux, qui doit être disponible, ne pas fluctuer, et rapporter davantage qu’un Livret A saturé. C’est précisément son cahier des charges, à une réserve près : un gel au titre de Sapin 2, s’il survenait dans une crise, retarderait un renfort de quelques mois.
⚠️ Ce que cet article ne prouve pas
Trois précisions, pour ne pas vendre une certitude qui n’existe pas :
- ❌ Rien ne garantit que les taux vont baisser. L’argument de la duration dit qu’une hausse est récupérable sur un horizon donné, pas qu’elle n’aura pas lieu. Si les taux longs continuent de monter — ce qui est parfaitement possible au vu des trajectoires budgétaires française et américaine — la brique obligataire continuera de peser à court terme.
- ❌ La décorrélation actions/obligations n’est pas une loi de la nature. Les quarante années de désinflation qui ont précédé 2022 ont créé une habitude, pas une règle. Nous détenons cette brique pour un régime économique identifié, pas pour une corrélation supposée permanente.
- ❌ Le risque de change n’est pas traité ici. Un ETF d’obligations mondiales non couvert expose un investisseur en euros aux mouvements du dollar et du yen, qui peuvent dépasser en amplitude les mouvements obligataires eux-mêmes. C’est un sujet à part entière, développé dans les vrais risques des ETF. Notre comparatif des quatre briques l’a tranché pour cette poche : le dollar s’étant apprécié en 2008 et en 2022, la version non couverte a amorti les deux crises de référence, et couvrir coûterait de l’ordre d’un demi-point de rendement par an.
Et une remarque d’honnêteté sur notre propre allocation : les 20% obligataires sont un jugement, pas un optimum démontré. Le All Weather original de Ray Dalio en met environ 55%. Nous en mettons 20% parce que nous privilégions la croissance et le revenu de la brique actions. C’est un arbitrage explicite, avec un coût explicite : notre portefeuille sera plus volatil que le modèle dont il s’inspire.
🧠 En résumé
- ✅ Une hausse des taux n’est une perte définitive que pour celui qui vend. Une obligation conservée jusqu’à l’échéance rend son nominal ; un fonds obligataire récupère sa baisse de prix en une durée de l’ordre de sa duration, en réinvestissant aux nouveaux taux.
- ✅ La duration est le seul chiffre à regarder : elle mesure la perte pour +1 point de taux, et donne en même temps votre horizon de récupération. 6,39 ans sur notre ligne obligataire.
- ✅ 2008 et 2022 définissent les deux réponses possibles : +5,2% face à -37% sur les actions lors d’une crise de crédit ; -13,0% face à -18,1% lors d’un choc de taux. Les obligations couvrent le premier cas, pas le second.
- ✅ Le fonds euros est un portefeuille obligataire opaque, pas un produit sans risque de taux. L’ACPR le démontre : 2,15% contre 4,50% chez un même assureur, selon la composition obligataire.
- ✅ Le fonds euros ne peut pas tenir le rôle de la brique 20% : il ne monte jamais. Il est en revanche un très bon support pour la réserve de renfort.
- ✅ La poche obligataire est mieux rémunérée qu’à aucun moment depuis dix-huit ans — environ 4,22% de rendement attendu, l’OAT 10 ans au-dessus de 4%. C’est précisément ce que le choc de 2022 a acheté.
💡 La bonne façon de le voir : on ne détient pas d’obligations pour gagner de l’argent. On en détient pour avoir quelque chose à vendre le jour où tout le reste est en solde.
Être prudent avec un fonds euros, c’est refuser de voir la variation. Être prudent avec un ETF obligataire, c’est l’accepter pour être payé davantage et pouvoir en profiter. La première prudence protège votre relevé de compte. La seconde protège votre stratégie.
« Un portefeuille qui ne baisse jamais ne vous donnera jamais l’occasion d’acheter bas. »
- Patrimoine & Valeur 🚀