En onze jours, les deux banques centrales qui comptent pour un épargnant européen ont fait la même chose.
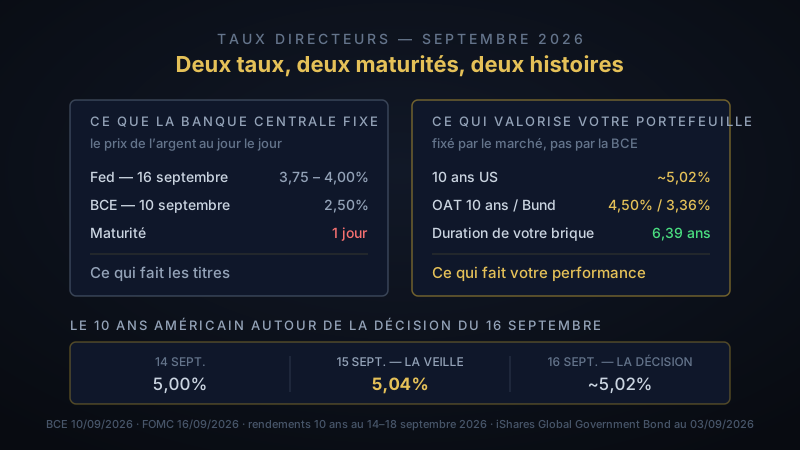
Le 10 septembre 2026, la BCE a relevé ses trois taux directeurs de 25 points de base : le taux de dépôt passe à 2,50%, le taux de refinancement à 2,65%, applicables au 16 septembre. C’est sa deuxième hausse de l’année, motivée par la remontée des prix de l’énergie pendant l’été et des projections d’inflation relevées à 3,0% en moyenne pour 2026 en zone euro.
Le 16 septembre, le FOMC a voté à 12 voix contre 0 une hausse de 25 points de base, portant les fed funds à 3,75%–4,00% — la première hausse américaine depuis 2023, sous la présidence de Kevin Warsh, en poste depuis le 22 mai 2026.
Deux titres, une même conclusion apparente : les taux montent, il faut faire quelque chose.
Cet article défend l’inverse, et pas par principe. Le taux annoncé ces jours-là n’est pas celui qui détermine la valeur de votre portefeuille. Ce sont deux taux différents, sur deux maturités différentes, et l’histoire récente fournit trois démonstrations chiffrées que le second peut faire l’exact contraire du premier.
🏦 Ce qu’une banque centrale fixe vraiment
Un taux directeur a une maturité. Elle est rarement mentionnée, parce qu’elle est embarrassante de brièveté : un jour.
Le taux de dépôt de la BCE rémunère les liquidités que les banques commerciales laissent chez elle du jour au lendemain. Les fed funds encadrent le taux auquel les banques américaines se prêtent entre elles pour une nuit. C’est tout. Une banque centrale fixe le prix de l’argent sur vingt-quatre heures.
Maintenant regardez ce que vous détenez.
| Brique du portefeuille | Horizon des flux |
|---|---|
| ETF Obligations Globales (20%) | duration 6,39 ans |
| ETF Actions Monde High Div (40%) | des dividendes sur des décennies |
| ETF Or (20%) | aucun flux, indéfiniment |
| ETF Marchés Émergents (20%) | des bénéfices sur des décennies |
Pas une seule de ces briques n’a un horizon d’un jour. Entre le taux que la banque centrale fixe et les taux qui valorisent votre portefeuille, il y a toute la courbe des taux — et la banque centrale n’en tient fermement qu’une extrémité.
La décomposition qui explique tout
Un taux à 10 ans se décompose en deux morceaux, et c’est la seule mécanique à retenir de cet article :
💡 Taux à 10 ans = (moyenne des taux courts attendus sur 10 ans) + (prime de terme)
Le premier terme est ce que le marché pense que la banque centrale fera dans les dix prochaines années. Le second est le supplément que les investisseurs exigent pour immobiliser leur argent aussi longtemps plutôt que de le replacer chaque nuit.
La Fed de New York publie quotidiennement cette décomposition (modèle ACM, d’Adrian, Crump et Moench). Au 30 avril 2026, un taux à 10 ans de 4,45% se répartissait en 3,72% de trajectoire anticipée et 0,73% de prime de terme.
Cette formule dit deux choses que l’intuition rate systématiquement :
- ❌ La décision d’aujourd’hui pèse très peu. Elle ne change qu’un jour sur 3 650 dans la moyenne. Ce qui compte, c’est ce qu’elle apprend au marché sur la trajectoire — et si le marché l’avait déjà deviné, elle n’apprend rien.
- ❌ La prime de terme n’est fixée par personne. C’est un prix de marché. Elle monte quand les investisseurs s’inquiètent de l’inflation future, de l’offre de dette, ou de la solvabilité de l’émetteur. Une banque centrale peut la subir ; elle ne la décrète pas.
Ce second terme était proche de zéro, voire négatif, pendant une décennie d’assouplissement quantitatif. Il est redevenu franchement positif et se situait à 0,76% en août 2026. C’est un changement de régime, et c’est lui qui rend les trois expériences qui suivent possibles.
🔬 Trois expériences naturelles
1. Fin 2024 : la Fed baisse de 100 points, le taux à 10 ans monte d’autant
C’est le contre-exemple le plus net de l’histoire récente.
Entre septembre et décembre 2024, la Fed a abaissé son taux directeur de 5,33% à 4,33%, soit 100 points de base de baisse en trois réunions. Sur la même période, le taux à 10 ans américain est passé de 3,63% à 4,62% — +99 points de base — et sa hausse s’est poursuivie jusqu’à 4,79% le 14 janvier 2025.
| Taux directeur | Taux à 10 ans | |
|---|---|---|
| Septembre 2024 | 5,33% | 3,63% |
| 27 décembre 2024 | 4,33% | 4,62% |
| Variation | −100 pdb | +99 pdb |
L’investisseur qui avait acheté des obligations longues « parce que la Fed baisse » a pris une perte en capital pendant que la Fed faisait précisément ce qu’il avait anticipé. Il avait raison sur la prévision et tort sur le portefeuille.
Le plus intéressant est que son raisonnement n’était pas stupide. Sur les sept cycles de baisse précédents depuis les années 1980, le taux à 10 ans était plus bas 100 jours après la première baisse — dans 100% des cas. La règle empirique était parfaite jusqu’à ce qu’elle ne le soit plus.
Pourquoi ? Parce que, selon la décomposition ACM, la composante « trajectoire anticipée » a bien suivi la Fed à la baisse, mais la prime de terme a basculé dans l’autre sens — pour la première fois en une décennie — sous l’effet des anticipations d’inflation, de la croissance et surtout du volume d’émissions du Trésor américain. La banque centrale a fait son travail sur la moitié de l’équation. L’autre moitié lui a échappé.
⚠️ Ce qu’il faut en retenir : « la banque centrale baisse donc les obligations montent » n’est pas une loi, c’est une corrélation historique qui a tenu sept fois d’affilée avant de se briser. Un raisonnement qui marche sept fois puis coûte 100 points de base la huitième n’est pas un raisonnement, c’est un pari.
2. Septembre 2026 : le mouvement avait eu lieu avant l’annonce
Cette fois, la démonstration date de la réunion du 16 septembre 2026.
Reprenons la chronologie du taux à 10 ans américain autour de la réunion du 16 septembre :
| Date | Taux à 10 ans US | Événement |
|---|---|---|
| 14 septembre | franchit 5,00% | le marché anticipe la hausse |
| 15 septembre | 5,041% — plus haut depuis juillet 2007 | la veille de la décision |
| 16 septembre | ~5,02% | la Fed relève ses taux |
Le jour de la décision, le taux à 10 ans a bougé de quelques points de base. La veille, il avait atteint son plus haut niveau depuis dix-neuf ans. Le mouvement complet — plusieurs dizaines de points de base — s’était produit avant que la Fed n’annonce quoi que ce soit.
C’est la définition opérationnelle d’un marché qui intègre l’information : au moment où le communiqué tombe, il est déjà payé. L’épargnant qui attend l’annonce pour agir n’achète pas une information, il achète une nouvelle que tout le monde connaissait déjà.
🎯 C’est exactement le mécanisme démontré sur les actions dans notre article sur le market timing, transposé au marché obligataire. La différence est que sur les taux, l’illusion de prévisibilité est bien plus forte : il y a un calendrier officiel, un communiqué, une conférence de presse. Tout invite à croire qu’on peut se positionner. Le calendrier des réunions est public — donc sans valeur.
3. La France : même BCE, 100 points de base d’écart
La troisième démonstration ne demande même pas de comparer deux dates. Elle compare deux pays au même instant.
La France et l’Allemagne partagent exactement le même taux directeur : 2,50% de taux de dépôt, à la décimale près, fixé par le même Conseil des gouverneurs. Et pourtant :
| Taux à 10 ans | Date | |
|---|---|---|
| Bund allemand | ~3,36% | 3 septembre 2026 |
| OAT française | ~4,22% | 3 septembre 2026 |
| OAT française | > 4,50% | 14 septembre 2026 — plus haut depuis 2008 |
| OAT française 30 ans | 5,16% | plus haut depuis 2003 |
L’écart OAT-Bund a atteint 100 points de base le 18 septembre 2026, une première depuis 2012.
Un point entier de rendement sépare deux emprunts d’État de même maturité, dans la même monnaie, sous la même banque centrale. Zéro de cet écart n’est explicable par la politique monétaire. C’est une prime de risque : ce que le marché exige en plus pour détenir la dette française plutôt que l’allemande. Sa cause est budgétaire, pas monétaire.
💡 Conséquence directe pour un épargnant français : suivre les décisions de la BCE pour deviner l’évolution du taux français revient à surveiller la variable qui, cette année, explique la plus petite partie du mouvement.
📊 Ce que ça change pour chacune des quatre briques
Le taux long ne se contente pas de valoriser les obligations. Il est le dénominateur de toute valorisation d’actif. Voici son canal de transmission, brique par brique — des mécanismes, pas des prévisions.
🏦 Obligations globales — 20%
Le canal est direct et entièrement expliqué dans notre article sur les obligations et les fonds euros : notre ligne (iShares Global Government Bond, IE00B3F81K65) a une duration de 6,39 ans, donc ±6,4% de valeur par point de taux long.
Le seul ajout de cet article est de préciser quel taux : ce n’est pas le taux de dépôt de la BCE qui fait bouger ce fonds, ce sont les taux à 10 ans du G7. En 2024, un porteur qui aurait vendu en anticipant des baisses de la Fed aurait vendu avant une hausse des taux longs.
Et la contrepartie reste celle que nous avons déjà posée : une hausse des taux longs est une mauvaise nouvelle temporaire et une bonne nouvelle permanente pour qui ne vend pas. Le rendement à maturité du fonds monte avec les taux, et cette brique fournit environ 35% du revenu distribué de notre portefeuille — l’objectif de rente est mieux servi aujourd’hui qu’à aucun moment depuis dix-huit ans.
💰 Actions Monde High Div — 40%
Une action vaut la somme actualisée de ses flux futurs. Quand le taux long monte, le taux d’actualisation monte, et les flux lointains perdent plus que les flux proches. C’est de l’arithmétique, pas une opinion.
D’où une propriété structurelle de notre brique principale qui mérite d’être nommée : un indice à haut dividende verse une part plus élevée de sa valeur maintenant. Sa « duration actions » implicite est plus courte que celle d’un indice de croissance, dont la valeur repose sur des bénéfices attendus dans dix ou vingt ans. Mécaniquement, une hausse des taux longs pèse davantage sur le second.
⚠️ Ne surinterprétez pas ce paragraphe. Ce n’est pas une protection et encore moins une prévision. En 2022, choc de taux caractérisé, tout a baissé — c’est précisément ce que démontre notre article sur ce que la diversification ne peut pas faire. Une duration actions plus courte change l’ampleur relative d’une baisse, jamais son signe. Et le vrai visage du MSCI World rappelle que 28,87% du MSCI World est classé en technologies de l’information, donc à duration longue : cette sensibilité est dans le portefeuille de presque tout le monde.
🥇 Or physique — 20%
Le manuel est limpide : l’or ne verse aucun coupon, donc son coût d’opportunité est le taux réel. Taux réels en hausse → détenir de l’or coûte plus cher → le prix devrait baisser.
Sauf que 2026 vient d’offrir un démenti spectaculaire à ce manuel. L’or a inscrit un record près de 5 600 $ en janvier 2026, puis a perdu plus de 20% dans son pire trimestre depuis 2013, avant de revenir vers 4 500 $ en août — le tout dans un contexte de taux réels élevés qui, selon la relation historique, aurait dû exclure le record du début d’année.
La raison tient à l’apparition d’un acheteur insensible aux taux : les banques centrales elles-mêmes, dont les achats ont accéléré à environ 100 tonnes par mois en juin 2026 contre 66 le mois précédent, sur une logique de dédollarisation pluriannuelle.
🎯 La leçon n’est pas « le taux réel ne compte plus », c’est que le mécanisme existe sans être un prédicteur. Deux acheteurs aux logiques opposées se partagent le même marché, et seul l’un des deux réagit aux réunions de la Fed. Notre brique or est là pour un régime économique — l’inflation non anticipée — pas pour une prévision de taux.
🌍 Marchés émergents — 20%
Le canal passe moins par le taux directeur local que par le dollar et par le taux long américain. Des taux longs américains à 5% renchérissent la dette libellée en dollars des émetteurs émergents et rendent l’actif sans risque américain plus concurrentiel face au risque émergent.
C’est réel, c’est connu, et c’est déjà dans les prix. Cette brique est détenue pour une diversification géographique que le MSCI World ne fournit pas du tout — zéro marché émergent sur 1 282 lignes — et sur un horizon où les cycles de taux américains se comptent par dizaines.
🧭 La seule chose à faire un jour de réunion
Rien. Et cette fois, le mot « rien » a un prix qu’on peut calculer.
Prenons un lecteur qui, après la hausse de la Fed du 16 septembre, décide de sortir de sa brique obligataire « le temps que les taux se stabilisent ». Sur un portefeuille de 100 000 €, cette brique pèse 20 000 €. Le coût de la décision :
| Poste | Montant |
|---|---|
| Rendement abandonné, face à un fonds monétaire (≈4,2% contre ≈2,5% sur 20 000 €) | ≈ 340 € par an |
| Flat tax sur les plus-values réalisées en CTO (31,4%) | selon la plus-value latente, irréversible |
| Aller-retour (spread + courtage, deux fois) | quelques dizaines d’euros |
| Risque de rater le rebond si les taux baissent | non chiffrable, asymétrique |
Contre quoi ? Contre un mouvement qui, on vient de le voir, s’était produit avant l’annonce.
Et la mécanique de la duration achève l’argument : pour un fonds de duration 6,39 ans, une hausse des taux est récupérée en 6,39 ans environ par le réinvestissement des coupons à taux plus élevés. Vendre après la baisse de prix, c’est encaisser le coût sans jamais toucher la compensation.
🎯 Le défaut est de ne rien changer. Une réunion de banque centrale ne modifie ni votre horizon, ni votre besoin de rente, ni la répartition 40/20/20/20 que vous avez choisie pour traverser quatre régimes économiques. Elle modifie un chiffre dans l’actualité. Ce n’est pas la même catégorie d’information.
La seule action légitime qu’un mouvement de taux puisse déclencher est celle qui était écrite à l’avance : le rééquilibrage vers les poids cibles, ou une zone de renfort atteinte sur le PRU. Ces règles réagissent aux prix, pas aux communiqués, et elles ne demandent aucun avis sur la prochaine réunion. C’est précisément le remède prescrit dans les sept biais cognitifs : une règle chiffrée, écrite avant, exécutable sans opinion.
🔍 Auto-examen : le pari sur les taux que contient notre allocation
Il serait malhonnête d’écrire « ne réagissez pas aux taux » sans dire ce que notre propre portefeuille doit aux taux.
- Nous sommes payés pour prendre du risque de duration. 20% du portefeuille dans un fonds de duration 6,39 ans, c’est un pari assumé que l’immobilisation longue sera rémunérée. Si la prime de terme reste durablement élevée, ce pari devient plus rentable, pas moins — mais le chemin sera plus volatil qu’il ne l’a été pendant la décennie de taux zéro.
- La brique or dépend d’un mécanisme qui vient de mal fonctionner. Sa justification théorique repose en partie sur le taux réel, et 2026 montre que d’autres forces peuvent dominer pendant des trimestres entiers, dans les deux sens. Nous la gardons pour le régime inflationniste, pas pour sa corrélation aux taux — mais cette nuance est une concession, et nous la nommons.
- Nos zones de renfort réagissent aux taux sans le savoir. Quand une hausse de taux fait baisser une brique de 15%, notre règle de renfort se déclenche. Ce n’est pas une prévision de taux : c’est un dispositif d’engagement qui transforme un mouvement macro en action mécanique. La distinction est mince mais elle est tout le sujet.
La limite honnête de cet article : nous ne savons pas où vont les taux longs. Personne ne le sait, y compris les sept cycles qui avaient raison avant 2024. Ce que nous savons, c’est que l’allocation ne nous demande pas de le savoir.
🧠 En résumé
- ✅ Un taux directeur a une maturité d’un jour. Votre brique obligataire a une duration de 6,39 ans et vos actions des flux sur des décennies. Ce ne sont pas les mêmes taux.
- ✅ Un taux à 10 ans = trajectoire anticipée + prime de terme. La banque centrale influence le premier terme, subit le second. Au 30 avril 2026 : 4,45% = 3,72% + 0,73%.
- ✅ Fin 2024, la Fed a baissé de 100 pdb et le 10 ans a monté d’autant, puis de 116 pdb à la mi-janvier 2025 — après sept cycles de baisse où la relation inverse avait tenu 100% du temps. La corrélation n’est pas une loi.
- ✅ En septembre 2026, le 10 ans américain a atteint son plus haut depuis 2007 la veille de la décision, et n’a bougé que de quelques points de base le jour même. L’information était déjà dans le prix.
- ✅ La France et l’Allemagne partagent le même taux directeur et affichent 100 pdb d’écart à 10 ans, un record depuis 2012. La politique monétaire n’explique rien de cet écart.
- ✅ Vendre sa brique obligataire après une hausse pour attendre en fonds monétaire coûte ≈340 € par an sur 100 000 €, plus 31,4% de flat tax sur la plus-value réalisée — contre un mouvement qui avait déjà eu lieu.
💡 La bonne façon de le voir : une réunion de banque centrale est l’événement le plus annoncé, le plus commenté et le plus anticipé du calendrier financier. C’est exactement ce qui le rend inutilisable. Un événement que tout le monde attend est un événement déjà payé.
Les taux directeurs méritent d’être compris, parce qu’ils expliquent après coup pourquoi vos briques ont bougé. Ils ne méritent pas d’être suivis, parce qu’ils n’expliquent jamais à l’avance ce que vous devriez faire. Comprendre un mécanisme et agir dessus sont deux choses différentes — et c’est la seconde qui coûte de l’argent.
« La banque centrale fixe le prix d’une nuit. Vous investissez pour trente ans. »
- Patrimoine & Valeur 🚀