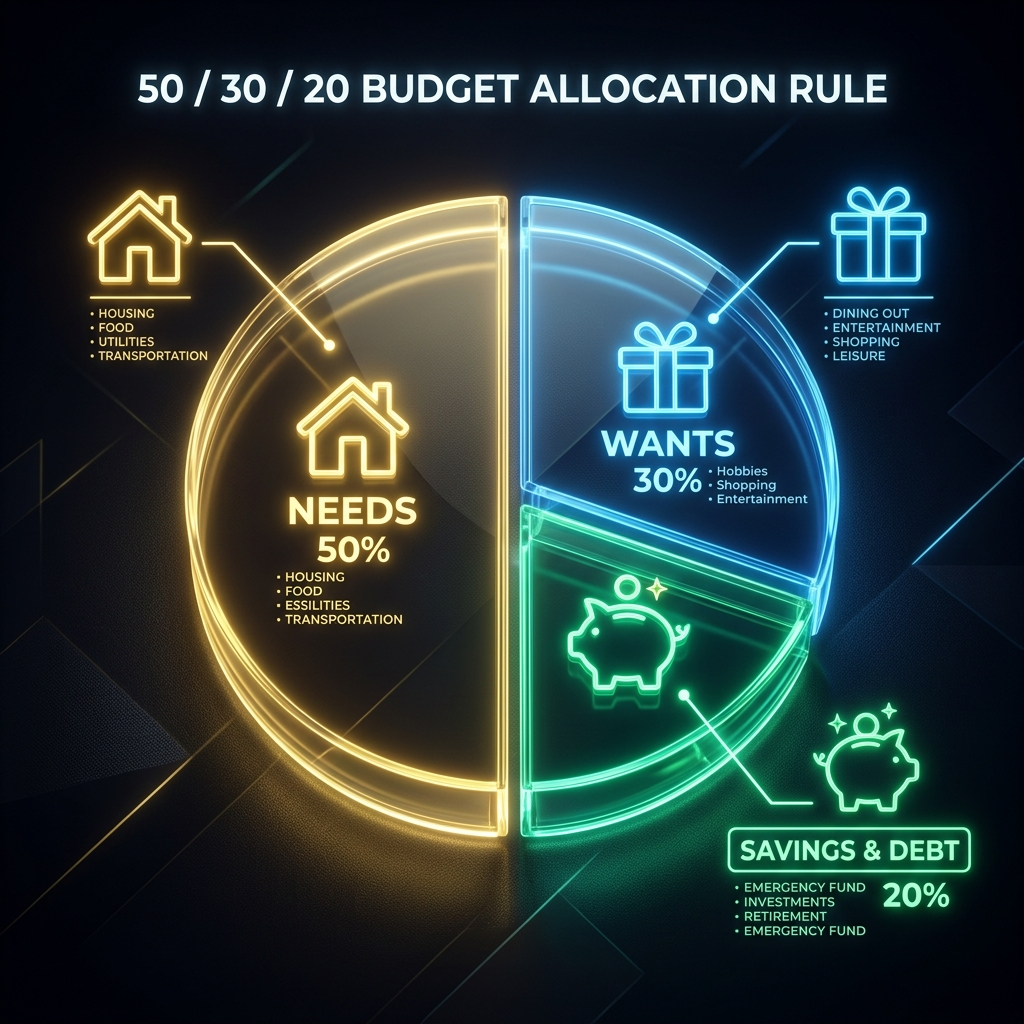
La règle du 50/30/20 est l’une des méthodes de budget les plus simples : la moitié du revenu net pour les besoins, 30% pour les envies, 20% pour l’épargne. Elle a été popularisée par Elizabeth Warren et sa fille Amelia Warren Tyagi dans All Your Worth (2005).
Elle ne prétend pas être optimale. Son intérêt est d’être assez simple pour être tenue, et c’est ce qui compte dans un budget.
🏦 Organisation pratique
Le plus simple est de séparer chaque catégorie sur un compte bancaire distinct. Cela permet de :
- Visualiser clairement vos allocations
- Éviter les confusions entre les différentes enveloppes
- Planifier des virements automatiques selon la répartition choisie
📊 Comprendre la règle du 50/30/20
La règle répartit vos revenus mensuels nets en trois catégories.
🏠 50% pour les besoins essentiels
La moitié de votre revenu va aux dépenses incontournables, celles qui assurent votre sécurité et votre quotidien :
- 🏠 Logement (loyer, hypothèque, charges)
- 🥘 Nourriture (courses, supermarché)
- 🏤 Services publics (électricité, eau, gaz, internet)
- 🚌 Transport (essence, transports en commun, entretien véhicule)
- 🚘 Assurances (habitation, voiture, santé)
- 🏥 Santé (mutuelle, médicaments)
✅ Le rôle de cette poche : couvrir ce qui ne peut pas attendre. Si elle dépasse durablement la moitié du revenu, c’est elle qu’il faut regarder en premier.
💡 Flexibilité : la règle s’aménage (55/25/20 ou 45/35/20, par exemple) selon votre coût de la vie. Mais si vos besoins essentiels dépassent 60% de vos revenus, reprenez le budget poste par poste (voir notre guide de gestion de budget), en commençant par le logement, souvent le premier poste de dépense.
🎉 30% pour les désirs et plaisirs
Cette portion de 30% du revenu va aux dépenses discrétionnaires, celles qui ne sont pas indispensables mais rendent la vie plus agréable :
- ⚽ Loisirs et divertissements (cinéma, concerts, abonnements streaming)
- 🥡 Restaurants et sorties (repas au restaurant, cafés, bars)
- 🧳 Voyages et escapades (week-ends, vacances)
- 🛍️ Shopping et achats non essentiels (vêtements, gadgets, décoration)
- 🎮 Hobbies et passions (sport, musique, jeux)
✅ Le rôle de cette poche : rendre le budget tenable. Un budget sans place pour les envies se tient rarement longtemps.
💡 Astuce : cette poche peut ponctuellement absorber une dépense exceptionnelle des besoins essentiels, à condition que l’exception reste une exception.
💰 20% pour l’épargne et les investissements
La dernière tranche, 20% du revenu, est réservée à :
- 💵 L’épargne de précaution (fonds d’urgence)
- 📈 Les investissements (ETF, immobilier)
- 🏦 L’épargne retraite (PER, PEA)
- 🎓 Les projets futurs (achat immobilier, études des enfants)
✅ Le rôle de cette poche : d’abord le fonds d’urgence, ensuite l’investissement — dans cet ordre.
⚠️ Avant d’investir : constituez un fonds d’urgence de 3 à 12 mois de dépenses incompressibles selon votre situation. Sans lui, la moindre dépense imprévue peut obliger à vendre des investissements au mauvais moment.
🧱 Comment investir concrètement ces 20% : Une fois le fonds d’urgence en place, nous structurons pour notre part cette poche selon notre stratégie All Weather à Dividende 100% ETF : 40% ETF Monde High Div, 20% ETF Obligations, 20% ETF Or, 20% ETF Émergents — sans jamais sélectionner d’actions individuelles.
📊 Tableau comparatif selon votre niveau de revenu
Pour vous aider à vous projeter, voici comment se répartissent vos enveloppes budgétaires mensuelles selon différents profils de salaire net :
| Revenu Net Mensuel | 🏠 Besoins (50%) | 🎉 Plaisirs (30%) | 💰 Épargne & DCA (20%) | Épargne Annuelle Potentielle |
|---|---|---|---|---|
| 1 500 € | 750 € | 450 € | 300 € | 3 600 € / an |
| 2 000 € | 1 000 € | 600 € | 400 € | 4 800 € / an |
| 2 500 € | 1 250 € | 750 € | 500 € | 6 000 € / an |
| 3 000 € | 1 500 € | 900 € | 600 € | 7 200 € / an |
| 4 000 € | 2 000 € | 1 200 € | 800 € | 9 600 € / an |
Note : Plus votre revenu augmente, plus il devient facile de dépasser le cap des 20% d’épargne. C’est ce qu’on appelle contrer l’inflation du style de vie : maintenir ses dépenses fixes et plaisirs stables pour augmenter sa poche d’épargne.
⚖️ Ce que la règle apporte, et ses limites
Ce qu’elle apporte
- ✅ La simplicité : trois chiffres faciles à retenir, applicables sans tableur.
- ✅ Un plafond aux envies, sans les supprimer : la poche des 30% rend le budget tenable dans la durée.
- ✅ Un taux d’épargne explicite : 20% du revenu, mis de côté avant de dépenser le reste, ce qui rend possible un investissement régulier.
Ses limites
- ⚠️ Les pourcentages ne connaissent pas votre loyer. Là où le logement est cher, 50% de besoins peut être difficile à tenir : la règle s’adapte alors (55/25/20), elle ne se force pas.
- ⚠️ 20% n’est pas une cible universelle. Un objectif de rente se chiffre : le capital nécessaire dépend du revenu visé et du taux de retrait (le calcul), et c’est lui qui dit quel taux d’épargne il faut.
- ⚠️ La règle ne dit rien de l’investissement. Elle dit combien épargner, pas où placer cette épargne. C’est l’objet du reste de ce blog, en commençant par le fonds d’urgence.
🚀 Mise en œuvre
1️⃣ Établissez un budget précis
Suivez attentivement vos dépenses mensuelles pendant au moins 2-3 mois pour comprendre vos habitudes de consommation. Utilisez des applications de suivi (HomeBank, Bankin’, etc.) ou un simple tableur pour identifier précisément où va votre argent.
2️⃣ Réévaluez régulièrement
Votre situation financière évolue constamment : augmentation de salaire, nouvelle dépense, changement familial… Réévaluez votre budget trimestriellement pour vous assurer qu’il reste adapté à votre situation actuelle.
3️⃣ Automatisez vos transferts
Configurez des virements automatiques vers vos différents comptes dès réception de votre salaire :
- 50% vers le compte “Nécessités”
- 30% vers le compte “Plaisirs”
- 20% vers le compte “Épargne/Investissements”
Cette automatisation élimine la tentation et garantit que vous respectez vos allocations.
4️⃣ Restez discipliné mais flexible
La régularité compte plus que la perfection. Un mois exceptionnel (vacances, dépense imprévue) ne doit pas vous décourager. L’important est la tendance globale sur le long terme.
🏆 Conclusion
La règle du 50/30/20 n’est pas une philosophie, c’est un point de départ : trois chiffres qui rendent visible ce que l’on dépense et fixent un taux d’épargne. Elle se juge à une seule question : est-ce que vous la tenez ? Si oui, elle a fait son travail, et la suite peut commencer — un fonds d’urgence, puis l’investissement régulier de l’épargne.
💡 « Un budget simple qu’on tient vaut mieux qu’un budget parfait qu’on abandonne. » - Patrimoine & Valeur 🚀