Avant d’investir le moindre euro, il faut savoir où va son argent. Un budget sert à trois choses : comprendre ses dépenses, éviter les dettes inutiles et dégager une épargne régulière.
Voici trois étapes pour l’établir et le tenir.
📊 Étape 1 : évaluer vos finances actuelles
Avant d’établir un budget, il faut dresser un état des lieux complet de sa situation financière. C’est l’étape la plus souvent sautée, et c’est elle qui rend la suite fiable.
📋 Inventaire financier complet
Rassemblez toutes vos informations financières en les classant par catégories :
💰 Revenus mensuels
- Salaires nets
- Revenus complémentaires (freelance, revenus fonciers, etc.)
- Allocations et aides sociales
- Revenus d’investissements (dividendes, intérêts)
💸 Dépenses régulières
- Dépenses fixes : loyer/hypothèque, assurances, abonnements, prêts
- Dépenses variables : nourriture, transport, loisirs, divertissements, shopping
- Dépenses occasionnelles : cadeaux, vacances, imprévus
📉 Dettes et Économies
- Liste de toutes vos dettes (montant, taux d’intérêt, durée)
- Épargne disponible (comptes courants, livrets, PEA, etc.)
- Investissements existants
💡 Pourquoi commencer par là : sans inventaire, un budget repose sur des estimations plutôt que sur vos relevés. Les relevés bancaires des douze derniers mois suffisent à le faire.
🎯 Étape 2 : établir un budget réaliste et équilibré
Une fois votre situation financière clairement établie, il est temps de construire un budget réaliste qui reflète vos priorités et vos objectifs.
📊 Répartir ses revenus
Allouez un montant à chaque catégorie de dépenses, en veillant d’abord à ce que :
✅ Vos revenus couvrent l’ensemble de vos dépenses : c’est la seule règle non négociable.
📈 Répartition recommandée (méthode 50/30/20 adaptée) :
- 50% pour les besoins essentiels : logement, nourriture, services publics, transport, assurances
- 20% pour l’épargne et les investissements : constitution d’un fonds d’urgence, épargne retraite, investissements
- 30% pour les loisirs et dépenses discrétionnaires : sorties, voyages, achats non essentiels
📝 Exemple d’application concrète (revenu net : 2 500 € / mois)
| Catégorie | Pourcentage | Budget Mensuel | Exemples Pratiques de Postes de Dépenses |
|---|---|---|---|
| Besoins Essentiels | 50% | 1 250 € | Loyer/Crédit Immo (750€), Courses alimentaires (300€), Électricité/Eau (100€), Transports/Carburant (100€) |
| Plaisirs & Loisirs | 30% | 750 € | Restos/Sorties (250€), Abonnements (Netflix, Gym - 50€), Shopping/Loisirs (200€), Enveloppe Vacances (250€) |
| Épargne & Projets | 20% | 500 € | ETF (250€), Fonds d’urgence sur Livret (150€), Épargne Retraite/PER (100€) |
💡 Un cadre, pas une règle : adaptez cette répartition à votre situation. Avec un petit revenu, commencer par 10% d’épargne et augmenter dès que possible vaut mieux que viser 20% et abandonner au bout de trois mois.
🧱 Et une fois le fonds d’urgence constitué ? : Le poste “ETF” de votre enveloppe épargne n’est que le point de départ. Pour savoir comment répartir concrètement ce capital entre ETF dividende, obligations, or et marchés émergents, direction notre stratégie d’investissement All Weather à Dividende 100% ETF.
🚨 Priorités absolues
Avant d’investir, dans cet ordre :
- Le remboursement des dettes à taux élevés (cartes de crédit, crédits à la consommation)
- Les dettes qui ne financent pas un actif (voitures, biens de consommation)
- La constitution d’un fonds d’urgence (de 3 à 12 mois de dépenses incompressibles selon votre situation)
⚠️ Attention : une dette à 20% d’intérêt annuel coûte plus que ce qu’un placement peut raisonnablement rapporter. La rembourser passe avant d’investir.
📈 Étape 3 : suivre, analyser et ajuster
Un budget n’est pas figé : il évolue avec votre vie et vos objectifs.
🔍 Suivi régulier
Suivez mensuellement vos dépenses par rapport à votre budget initial. Plusieurs outils peuvent vous y aider :
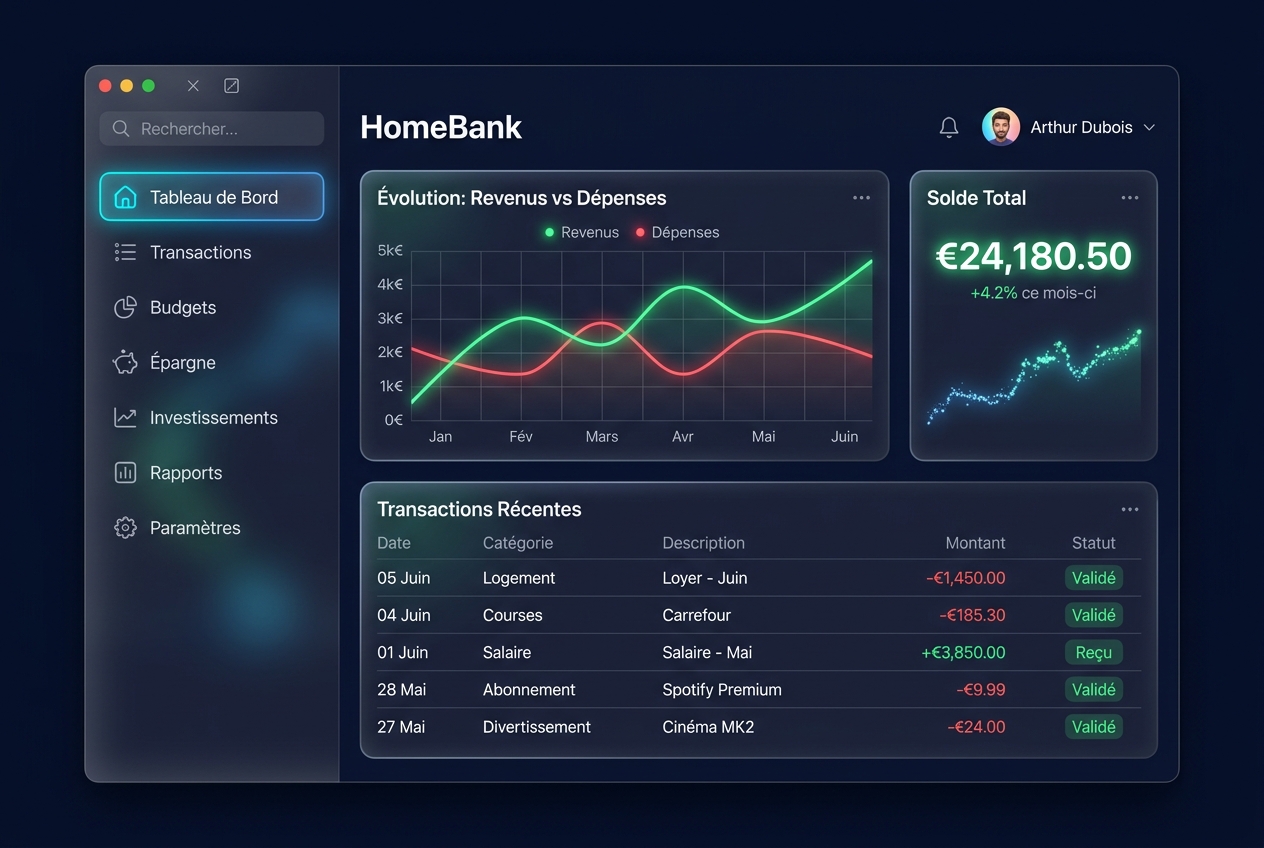
Image générée par IA, à titre illustratif.
💡 L’outil que j’utilise : le logiciel gratuit et open source HomeBank, très complet. Inutile de payer pour un modèle de tableur quand des solutions gratuites font le même travail.
Autres options populaires :
- Applications mobiles : Bankin’, Linxo, YNAB
- Tableurs : Google Sheets, Excel (pour les amateurs de personnalisation)
- Méthode papier : Un simple cahier peut suffire pour les puristes
🔄 Ajuster sans culpabiliser
Si vous constatez des écarts importants entre votre budget prévu et réel :
- Analysez les causes : dépense exceptionnelle ? erreur d’estimation ? changement de situation ?
- Réévaluez votre budget : est-il réaliste ou trop restrictif ?
- Appliquez les ajustements nécessaires sans culpabiliser
💡 Un budget trop rigide se tient rarement longtemps. Mieux vaut viser la bonne tendance, mois après mois, qu’un budget parfait abandonné au bout de trois mois.
🎯 Conclusion : du budget aux décisions
Un inventaire et un budget ne servent que s’ils changent des décisions. Cinq leviers concrets :
🚀 Cinq leviers
1️⃣ Dépenser moins que ce que l’on gagne C’est la condition de tout le reste. Différer un achat de quelques jours suffit souvent à découvrir qu’on n’en avait pas besoin.
💭 Réflexion : L’appartement dans lequel vous vivez est-il vraiment adapté à vos revenus ? Pourriez-vous réduire vos coûts de logement en vous éloignant du centre-ville ?
2️⃣ Repérer les dépenses qui ne vous apportent rien Passez vos relevés en revue :
- Avez-vous vraiment besoin du dernier smartphone à 1000€ ?
- Ces abonnements que vous n’utilisez jamais, les avez-vous résiliés ?
- Chaque euro économisé durablement est un euro d’épargne en plus.
3️⃣ Un plan contre les dettes coûteuses Créez une stratégie concrète pour vous débarrasser des “mauvaises” dettes (taux > 5%) :
- Méthode boule de neige (rembourser la plus petite dette d’abord)
- Méthode avalanche (rembourser la dette au taux le plus élevé d’abord)
- Les deux fonctionnent : l’avalanche coûte moins d’intérêts, la boule de neige donne des victoires plus rapides.
4️⃣ Se payer en premier Automatisez vos économies : envoyez les sommes identifiées vers des comptes bancaires dédiés et séparés. Plus l’accès est difficile, moins vous serez tenté de puiser dedans. Vivez avec le reste et respectez cette limite.
5️⃣ Utilisez les outils à votre disposition Si vous avez besoin d’ouvrir des comptes bancaires supplémentaires pour mieux gérer vos finances, la plupart des banques en ligne proposent des comptes gratuits permettant de cloisonner les enveloppes de votre budget.
💡 Derniers conseils
⚠️ Les plaisirs ont toute leur place dans un budget : c’est le rôle de la poche « envies » du 50/30/20. Ce qui fragilise un budget, ce n’est pas de se faire plaisir, c’est de le faire sans plafond.
Tenir un budget demande quelques heures par mois. Ce qu’il apporte est concret : savoir combien vous pouvez épargner chaque mois, constituer un fonds d’urgence avant d’investir, et ne jamais dépendre de la bourse pour payer une dépense imprévue — la brique zéro de toute stratégie d’investissement.
💡 « Un budget ne dit pas ce que vous pouvez dépenser : il dit ce que vous pouvez décider. » - Patrimoine & Valeur 🚀