La brique principale de notre allocation suit un indice d’entreprises qui versent plus de dividendes que la moyenne. L’objection la plus moderne à ce choix ne porte pas sur le dividende lui-même, mais sur ce qu’il laisse de côté :
« Le dividende est une habitude du siècle dernier. Les grandes entreprises rendent désormais l’essentiel de leur argent en rachetant leurs propres actions, ce qui est fiscalement plus efficace. Un indice sélectionné sur le dividende regarde la mauvaise moitié de la rémunération des actionnaires. »
Les chiffres donnent raison à la première partie de l’objection. Sur les douze mois achevés fin septembre 2025, les entreprises du S&P 500 ont consacré 1 020 milliards de dollars à racheter leurs actions et 665 milliards à verser des dividendes. Les rachats représentent 60% de l’argent rendu aux actionnaires.
Mais une moyenne ne dit pas comment un flux se comporte quand il compte. Le résultat de cet article, d’abord :
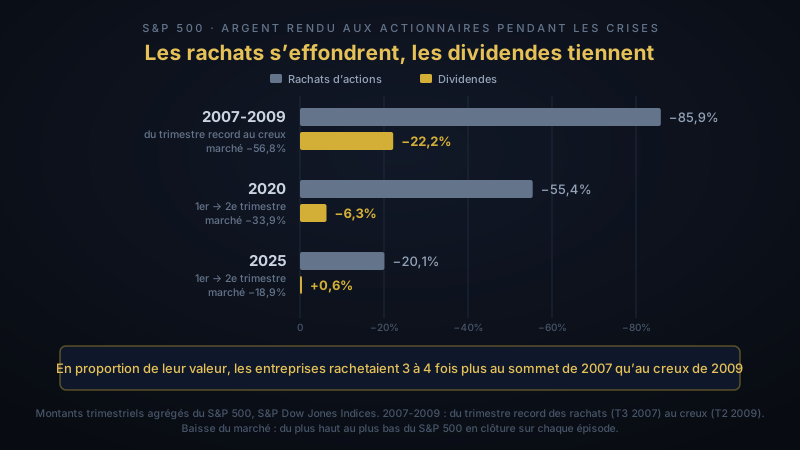
🎯 Dans chacune des trois dernières crises, les rachats se sont effondrés quand les dividendes tenaient. De 2007 à 2009, du trimestre record au creux : −86% pour les rachats, −22% pour les dividendes. En 2020 : −55% contre −6%. Au printemps 2025 : −20% contre +0,6%. Et les entreprises ont racheté, en proportion de leur valeur, trois à quatre fois plus au sommet de 2007 qu’au creux de 2009. Pour un portefeuille qui doit produire une rente, ce n’est pas la même moitié de la rémunération qui compte.
✅ D’abord, ce que l’objection a de juste
Trois arguments en faveur des rachats sont solides, et ils doivent être posés avant de les discuter.
1️⃣ Un rachat vaut un dividende, avant impôt. C’est le même raisonnement de Miller et Modigliani que pour le dividende : quand une entreprise rachète 2% de ses actions, chaque actionnaire qui conserve les siennes détient une part un peu plus grande d’une entreprise un peu plus petite. Sa richesse est inchangée ; elle a simplement pris la forme d’une part plus grosse au lieu d’un versement en espèces. Un rachat est un dividende qui n’est versé qu’à ceux qui vendent.
2️⃣ En France, le rachat est fiscalement plus doux. Pour un porteur d’ETF en compte-titres, un rachat effectué par les entreprises de l’indice ne déclenche aucun impôt : il augmente la valeur de la part, et la flat tax de 31,4% ne s’applique qu’à la vente, sur la seule plus-value. Un dividende est imposé à 31,4% sur sa totalité, chaque année. C’est la même logique que la comparaison entre capitalisant et distribuant : un report d’impôt contre un impôt immédiat.
3️⃣ Les entreprises qui rachètent ont souvent bien fait. L’étude de référence, Ikenberry, Lakonishok et Vermaelen (Journal of Financial Economics, 1995), a suivi les entreprises américaines ayant annoncé un programme de rachat entre 1980 et 1990 : sur les quatre années suivantes, leurs actions ont battu des entreprises comparables de 12,1% en cumulé. Une direction qui rachète ses actions signale souvent qu’elle les juge sous-évaluées, et elle a souvent raison.
Ajoutons un fait d’échelle : sur les douze mois à fin septembre 2025, le secteur technologique a dépensé 281,6 milliards de dollars en rachats, soit 27,6% du total. C’est précisément le secteur qu’un filtre de rendement écarte en grande partie : 6,36% de technologie dans l’indice à haut dividende contre 34,09% dans l’indice mondial. L’objection est donc fondée sur un fait réel : notre brique principale tourne le dos à la forme de rémunération qui domine le marché américain.
📉 Ce que la moyenne cache : trois crises, deux flux
Standard & Poor’s publie chaque trimestre ce que les entreprises du S&P 500 dépensent en rachats et en dividendes. Voici ce que sont devenus les deux flux dans les trois dernières crises.
| Crise | Baisse du marché | Rachats | Dividendes |
|---|---|---|---|
| 2007-2009 (du trimestre record au creux) | −56,8% | −85,9% (171,95 → 24,20 Md$) | −22,2% (61,21 → 47,63 Md$) |
| 2020 (1ᵉʳ → 2ᵉ trimestre) | −33,9% | −55,4% (198,72 → 88,66 Md$) | −6,3% (126,98 → 119,04 Md$) |
| 2025 (1ᵉʳ → 2ᵉ trimestre) | −18,9% | −20,1% (293,5 → 234,6 Md$) | +0,6% (164,1 → 165,2 Md$) |
Rachats et dividendes : montants trimestriels agrégés du S&P 500, S&P Dow Jones Indices. Baisse du marché : du plus haut au plus bas du S&P 500 en clôture sur l’épisode (le 8 avril 2025 pour la dernière ligne).
Le constat est le même trois fois, à trois échelles différentes. Les rachats baissent au moins autant que le marché ; les dividendes, à peine. En 2008, le flux de rachats a perdu presque neuf dixièmes de sa valeur. En 2025, sur un choc pourtant bref — les droits de douane d’avril —, les entreprises ont réduit leurs rachats d’un cinquième, par prudence selon S&P, pendant que leurs dividendes continuaient de monter.
Sur des années civiles, le contraste est identique :
| 2007 | 2009 | Variation | |
|---|---|---|---|
| Rachats | 589,1 Md$ | 137,6 Md$ | −76,6% |
| Dividendes | 246,6 Md$ | 195,6 Md$ | −20,7% |
| Total rendu aux actionnaires | 835,7 Md$ | 333,2 Md$ | −60,1% |
En 2020, de même : rachats −28,7% sur l’année, dividendes −1,0%.
💡 Le « rendement pour l’actionnaire », dividendes et rachats confondus, est un flux presque aussi volatil que le marché lui-même : −60% de 2007 à 2009, pour un indice qui perdait 57% au pire. La seule partie de ce flux qui a tenu est le dividende.
🛒 Les entreprises rachètent cher
Ce n’est pas seulement le volume des rachats qui pose question, c’est leur calendrier. Rapportons ce que les entreprises ont racheté en un trimestre à ce que valait l’ensemble du S&P 500 à ce moment-là :
| Trimestre | Rachats | Valeur du S&P 500 | Part de leur propre valeur rachetée |
|---|---|---|---|
| 3ᵉ trimestre 2007 (sommet du marché) | 171,95 Md$ | 13 470 Md$ | 1,28% |
| 4ᵉ trimestre 2008 | 48,12 Md$ | 7 852 Md$ | 0,61% |
| 1ᵉʳ trimestre 2009 (creux du marché) | 30,78 Md$ | 6 928 Md$ | 0,44% |
| 2ᵉ trimestre 2009 (creux des rachats) | 24,20 Md$ | 8 045 Md$ | 0,30% |
Au sommet de 2007, les entreprises ont racheté en un trimestre 1,28% de leur propre valeur. Au trimestre où le marché a touché son plus bas, quand cette valeur avait fondu de 49%, elles n’en ont racheté que 0,44%, puis 0,30% au trimestre suivant. Elles ont acheté trois à quatre fois plus quand c’était cher que quand c’était bon marché — exactement le comportement que ce blog déconseille aux particuliers.
Ce constat n’est pas contradictoire avec l’étude d’Ikenberry. Prise une à une, une entreprise qui annonce un rachat après une baisse de son cours fait souvent un bon placement. Prises ensemble, les entreprises rachètent quand elles ont de la trésorerie, c’est-à-dire quand les bénéfices sont hauts et les cours aussi, et elles cessent quand la trésorerie se tend, c’est-à-dire au creux. Le rachat est un usage de l’argent qui reste, et il en reste peu dans une crise.
🧩 Pourquoi les deux flux ne se comportent pas pareil
La raison est connue, et ce sont les directeurs financiers eux-mêmes qui la donnent. L’enquête de Brav, Graham, Harvey et Michaely (2005) auprès de 384 d’entre eux est sans ambiguïté : maintenir le niveau du dividende pèse autant que les décisions d’investissement, alors que les rachats sont financés avec ce qui reste une fois les investissements faits. Les dirigeants préfèrent les rachats justement parce qu’ils sont plus flexibles : on peut les réduire sans dommage, alors qu’une large majorité d’entre eux juge qu’une baisse de dividende a des conséquences négatives.
Les rachats sont donc l’amortisseur de la rémunération des actionnaires, et le dividende ce qu’il protège. C’est ce qui explique les deux tableaux qui précèdent.
⚠️ Et cela a une conséquence qui joue contre notre brique, il faut la donner entière. Une entreprise qui rend l’essentiel de son argent en dividendes a moins d’amortisseur. Quand elle doit réduire ce qu’elle verse, il ne lui reste qu’à toucher au dividende. C’est cohérent avec ce que les huit krachs mesurés ont montré : en 2008, le fonds américain à haut dividende a réduit sa distribution de 31% sur douze mois glissants, contre 24% pour le S&P 500 ; en 2020, notre ligne a coupé de 14,5% contre 3,4%. Les entreprises qui distribuent beaucoup protègent moins bien leur dividende que celles qui disposent d’un gros programme de rachats à sacrifier d’abord.
Il faut donc tenir les deux constats ensemble. Le dividende d’un indice à haut dividende est moins stable que celui du marché entier. Mais il reste beaucoup plus stable que le flux total que versent les entreprises du marché, rachats compris : de −24% à −31% selon la mesure en 2008, contre −60%.
💶 Ce que cela change pour une rente
Un rentier ne touche pas un rachat. Il en touche la valeur seulement s’il vend des parts. Concrètement, il a deux façons de vivre d’un indice dont les entreprises rachètent beaucoup :
Vendre un montant fixe. C’est la règle du montant fixe : revenu stable, mais deux fois plus de parts à vendre quand le cours est divisé par deux. C’est l’exposition directe au risque de séquence, qui décide d’environ 77% du résultat d’une rente.
Ou vendre l’équivalent de ce que les entreprises ont racheté, en plus des dividendes reçus — c’est-à-dire indexer sa dépense sur le « rendement pour l’actionnaire » total. Sa rente aurait alors suivi le flux total de 2007 à 2009 : −60%. Une règle de dépense aussi volatile que le marché, soit l’inconvénient même qu’on cherchait à éviter.
Le rentier d’un indice à haut dividende qui dépense ses distributions a vu, lui, son revenu baisser d’un quart à un tiers en 2008, sans vendre une part. Toute la différence tient en une phrase : les distributions sont la partie de la rémunération des actionnaires que les entreprises répugnent le plus à couper, et c’est la seule sur laquelle une règle de dépense peut s’ancrer.
🎯 Pour un investisseur qui accumule et ne touchera à rien pendant trente ans, l’objection l’emporte : les rachats sont neutres sur le fond et fiscalement plus doux. Pour un portefeuille de rente, elle se retourne : un flux qui perd 60% dans une crise et que les entreprises versent surtout au sommet n’est pas une source de revenu, c’est un supplément de performance qui disparaît quand on en aurait besoin.
💰 Le prix de ce choix, et ce qu’il achète
Le prix est réel, et il a deux composantes.
La fiscalité. Un dividende est imposé chaque année à 31,4% en compte-titres ; un rachat ne l’est qu’à la vente, et seulement sur la plus-value. Sur le portefeuille, l’écart a été chiffré à environ 0,59% par an, pour un coût réel qui va d’environ 0,2% par an, si le capital est vendu au bout de vingt ans — le report finit alors par être soldé —, à 0,56% s’il n’est jamais vendu.
La composition. S’écarter des entreprises qui rachètent beaucoup, c’est en grande partie s’écarter de la technologie, qui a été le moteur des marchés sur la décennie. L’indice à haut dividende a perdu six années sur dix face à l’indice mondial, dont cinq années de hausse menées par la technologie.
Ce que ce prix achète, chiffré sur les mêmes crises :
| Flux total des entreprises, rachats compris | Dividendes seuls | |
|---|---|---|
| 2007 → 2009, années civiles | −60,1% | −20,7% |
| 2020, année civile | rachats −28,7% | −1,0% |
| Printemps 2025, un trimestre | rachats −20,1% | +0,6% |
| Achats au sommet / au creux (2007 / 2009) | 3 à 4 fois plus au sommet | sans objet |
⚖️ Deux décisions restent distinctes, comme toujours. L’inclinaison vers le haut dividende est un choix de composition : elle décide quelles entreprises on détient, et donc la part de leur rémunération qui passe par le dividende. La part distribuante est un choix de forme : elle décide si ce dividende arrive en espèces. Le même fonds Vanguard existe dans les deux versions, même indice, même TER de 0,29%. L’argument fiscal de cet article porte sur la seconde décision ; l’argument de stabilité, sur la première.
🔍 Les limites de cette démonstration
Toutes les données sont américaines. Les séries utilisées ici ne portent que sur le S&P 500. Les rachats sont beaucoup moins répandus en Europe et dans les pays émergents, si bien que l’écart entre un indice mondial et un indice à haut dividende y est plus faible que ce que suggère le marché américain.
Ce sont des agrégats, pas nos indices. Les tableaux portent sur l’ensemble des entreprises du S&P 500. Nous ne disposons pas de la part des rachats dans la rémunération des entreprises de l’indice à haut dividende ; les banques et l’énergie, qui y pèsent lourd, rachètent elles aussi leurs actions. La démonstration porte sur le comportement des deux flux, pas sur la composition exacte de notre brique.
Les rachats d’un trimestre ne sont pas les rachats nets. Une partie des rachats compense seulement les actions distribuées aux salariés, sans réduire le nombre d’actions. Le flux réellement « rendu » aux actionnaires par les rachats est donc plus petit que les chiffres bruts, ce qui ne change pas leur comportement dans les crises.
Le calendrier des rachats peut changer. Rien n’oblige les entreprises à racheter au sommet, et une génération de dirigeants pourrait apprendre de 2008. Les trois épisodes mesurés, y compris le plus récent, montrent pour l’instant le même comportement.
L’étude d’Ikenberry porte sur des annonces de 1980 à 1990. Elle établit que des rachats décidés au cas par cas peuvent être de bons placements ; elle ne dit rien du calendrier des rachats agrégés, et cet article ne la contredit pas.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Rachats et dividendes du S&P 500, 12 mois à fin sept. 2025 | 1 020 Md$ et 664,9 Md$ ; technologie 281,6 Md$ de rachats (27,6%) | S&P Dow Jones Indices, 18 décembre 2025 |
| Rachats et dividendes trimestriels 2007-2010, valeur du S&P 500 | voir tableaux | Standard & Poor’s, tableau historique, 2011 |
| Creux record des rachats, 2ᵉ trimestre 2009 | 24,2 Md$ ; 137,6 Md$ sur l’année 2009 | Standard & Poor’s, 22 septembre 2010 |
| Rachats et dividendes 2020 | T1 198,72 / 126,98 Md$ ; T2 88,66 / 119,04 Md$ ; année −28,7% / −1,0% | S&P Dow Jones Indices, 2021 |
| Rachats et dividendes 2025 | T1 293,5 / 164,1 Md$ ; T2 234,6 / 165,2 Md$ | S&P Dow Jones Indices, 17 septembre 2025 |
| Baisses du S&P 500 | −56,8% (2007-2009) · −33,9% (2020) | clôtures quotidiennes, Yardeni Research |
| Baisse du S&P 500, 2025 | −18,9% : 6 144,15 (19 février) → 4 982,77 (8 avril 2025) | record : CNBC ; creux : Wikipédia |
| Rendement des entreprises annonçant un rachat | +12,1% en quatre ans face à des entreprises comparables (annonces 1980-1990) | Ikenberry, Lakonishok et Vermaelen, Journal of Financial Economics, 1995 |
| Enquête auprès des directeurs financiers | 384 répondants, 23 entretiens | Brav, Graham, Harvey et Michaely, Journal of Financial Economics, 2005 |
| Coupes de distribution en 2008 et 2020 | −31% (fonds américain à haut dividende), −24% (S&P 500) ; −14,5% (notre ligne), −3,4% | Dans un krach, le dividende fléchit |
| Flat tax en compte-titres | 31,4% (12,8% + 18,6%) | depuis janvier 2026 |
⚠️ Ce qui vieillira : les montants annuels de rachats et de dividendes, publiés chaque trimestre par S&P Dow Jones Indices, et la part de la technologie. Les trois épisodes de crise, eux, sont acquis.
🧠 En résumé
- ✅ L’objection a raison sur les faits : les rachats représentent 60% de l’argent rendu aux actionnaires du S&P 500, ils sont neutres avant impôt et fiscalement plus doux en France, et les entreprises qui annoncent un rachat ont historiquement bien fait.
- ✅ Mais les rachats sont l’amortisseur, le dividende ce qu’il protège : dans les trois dernières crises, −86% contre −22% (2008), −55% contre −6% (2020), −20% contre +0,6% (2025).
- ✅ Les entreprises rachètent cher : 1,28% de leur valeur en un trimestre au sommet de 2007, 0,44% au trimestre du creux de 2009 et 0,30% au suivant — trois à quatre fois plus au mauvais moment.
- ⚠️ La contrepartie joue contre nous : une entreprise qui verse surtout des dividendes a moins d’amortisseur, d’où des coupes plus fortes sur les indices à haut dividende (−31% contre −24% en 2008).
- ✅ Pour une rente, c’est pourtant le seul flux sur lequel s’appuyer : le flux total des entreprises a perdu 60% de 2007 à 2009, autant que le marché ; les dividendes, 21%.
- 💰 Le prix : de 0,2% à 0,56% du portefeuille par an de fiscalité, selon que le capital est un jour vendu ou transmis, et une composition qui a perdu face à l’indice mondial six années sur dix.
💡 La bonne façon de le voir : rachats et dividendes rendent le même argent aux actionnaires, mais pas au même moment. Les rachats sont généreux quand tout va bien et disparaissent quand tout va mal. Le dividende est versé dans les deux cas. Celui qui accumule peut se contenter des premiers ; celui qui doit vivre de son portefeuille a besoin du second.
« Un rachat récompense l’actionnaire qui vend. Un dividende paie celui qui reste. »
- Patrimoine & Valeur 🚀