🎯 Une bonne nouvelle qui cache un mauvais signal
Le 26 août 2026, David Amiel, ministre chargé des Comptes publics, annonce sur X que le gouvernement renonce à exclure les ETF synthétiques du Plan d’Épargne en Actions : “Le gouvernement ne proposera pas de mesure visant à exclure les ETF swappés du plan d’épargne en actions, ni à en modifier les conditions d’éligibilité !” Pour les 7 millions de PEA ouverts en France, représentant environ 126 milliards d’euros d’encours, c’est une bonne nouvelle : l’accès au S&P 500, au Nasdaq et au MSCI World via cette enveloppe fiscale reste intact (BFMTV, “Les Français pourront continuer à investir”).
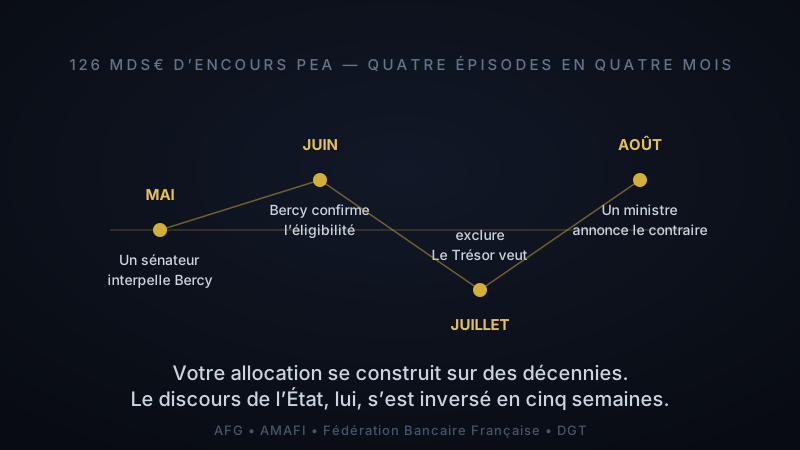
Mais isolez cette annonce de son contexte et vous manquez l’essentiel. Ce n’est pas le premier épisode sur le sujet en 2026 — c’est le quatrième en quatre mois, et le deuxième revirement de l’État en deux mois. Et c’est cette fréquence, pas le contenu de la dernière annonce, qui devrait retenir l’attention de tout épargnant dont l’horizon se compte en décennies plutôt qu’en trimestres.
🔄 Chronologie d’un revirement à quatre temps
Voici ce qui s’est réellement passé, mois par mois :
| Mois | Position | Acteur |
|---|---|---|
| Mai 2026 | Un sénateur interpelle Bercy sur la légitimité des ETF à réplication synthétique dans le PEA | Sénat |
| Juin 2026 | Confirmation, via la presse, que les ETF synthétiques restent éligibles au PEA | Bercy |
| 24 juillet 2026 | Une note conjointe de l’AFG, l’AMAFI, la Fédération Bancaire Française et France Post-Marché révèle que la Direction Générale du Trésor veut exclure les fonds “swapés” du PEA dans le PLF 2027 | Direction Générale du Trésor |
| 26 août 2026 | Annonce publique, sur X, que la mesure d’exclusion ne sera pas proposée | Ministre des Comptes publics |
Quatre épisodes en quatre mois, dont deux revirements de l’État, sur une enveloppe qui concerne un Français sur dix. L’argument de fond avancé par le Trésor pour justifier l’exclusion n’était pourtant pas absurde : un dispositif pensé pour orienter l’épargne vers les entreprises européennes ne devrait pas, en toute logique, financer indirectement les marchés américains tout en bénéficiant d’un avantage fiscal (Cryptoast). C’est un débat de politique publique légitime. Ce qui ne l’est pas, c’est de le trancher — puis de le retrancher en sens inverse — au fil de fuites de presse et de notes professionnelles, sans jamais publier le moindre texte au Journal Officiel.
⚠️ Rien n’est acté. L’annonce du 26 août est une déclaration politique sur X, pas une loi. Le sujet peut resurgir lors du débat budgétaire de l’automne 2026 : la version définitive dépendra du dépôt du Projet de Loi de Finances 2027, dont l’entrée en vigueur n’interviendrait pas avant le 1er janvier 2027.
🔄 Mise à jour du 8 octobre 2026 : le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, ne contient aucune mesure sur le PEA ni sur les ETF synthétiques : l’engagement du 26 août a été tenu dans le texte du gouvernement. Le débat parlementaire commence ; un amendement peut encore rouvrir le sujet jusqu’au vote.
🧩 Rappel technique : de quoi parle-t-on exactement
Un ETF synthétique ne détient pas les titres de l’indice qu’il réplique. Il détient un panier de collatéral et échange sa performance contre celle de l’indice via un contrat de swap conclu avec une banque de contrepartie — un mécanisme que nous avons détaillé dans notre article sur la réplication physique vs synthétique. C’est cette structure qui permet à des ETF domiciliés en Europe et éligibles au PEA de répliquer des indices hors zone euro (S&P 500, Nasdaq, MSCI World) : le PEA impose en effet que les titres logés dedans soient émis par des sociétés européennes, une contrainte que le swap permet de contourner légalement pour l’exposition, sans que le fonds achète directement les actions américaines sous-jacentes.
C’est précisément ce mécanisme que le Trésor visait en juillet : en toute rigueur, un ETF qui réplique le S&P 500 dans un PEA n’investit pas dans des entreprises européennes, il finance des entreprises américaines via une structure juridique qui satisfait la lettre de la règle sans en respecter l’esprit. C’est un vrai sujet de doctrine fiscale — mais ce n’est pas nouveau : cette architecture existe et est documentée depuis des années. Ce qui a changé en quatre mois, ce n’est pas le mécanisme, c’est uniquement le discours de l’État à son égard.
⏳ Pourquoi la vitesse du revirement compte plus que son sens
Voici le point que la couverture médiatique de l’annonce du 26 août a largement laissé de côté : le problème n’est pas que l’État ait eu tort en juillet ou raison en août — c’est qu’il ait pu soutenir les deux en l’espace de cinq semaines, sur un sujet touchant 126 milliards d’euros d’épargne engagée pour 20, 30 ou 40 ans.
Un épargnant qui construit une allocation patrimoniale ne le fait pas pour un an. La logique même du PEA — plafond de versement, avantage fiscal croissant avec la durée de détention, retraits pénalisés avant 5 ans — pousse à un raisonnement de très long terme. Or cette décision de long terme repose, dans les faits, sur un paramètre dont l’avenir annoncé a changé de sens deux fois en un été :
- Si vous aviez arbitré votre allocation en juillet sur la foi de la note du Trésor, vous auriez peut-être sorti vos ETF S&P 500 ou Nasdaq du PEA pour les racheter en compte-titres : prélèvements sociaux sur le gain retiré, et, si le plan avait moins de cinq ans, impôt sur le revenu en plus et clôture du plan, donc perte de son antériorité fiscale — pour rien, puisque la mesure ne verra peut-être jamais le jour.
- Si vous attendez maintenant, rassuré par l’annonce du 26 août, rien ne garantit que le sujet ne revienne pas dans le débat budgétaire d’automne, porté par un autre rapporteur ou un autre gouvernement.
💡 Ce que ça change concrètement pour vous : ni “vendez” ni “achetez” — mais ne construisez jamais une décision fiscale irréversible (arbitrage, clôture de plan) sur la base d’une annonce ministérielle non transposée en loi. Le seul fait générateur qui compte est la publication au Journal Officiel, pas une note professionnelle qui fuite ou un tweet, aussi rassurant soit-il.
🛡️ Ce que cette séquence dit de la gestion long terme
Ce feuilleton est un cas d’école de ce que nous appelons le risque réglementaire : un risque qui ne touche ni la performance de marché, ni la solidité d’un émetteur, mais le cadre lui-même dans lequel votre épargne est logée. Il ne se couvre pas avec de la diversification d’actifs — il se gère avec de la discipline comportementale :
- ✅ Ne pas réagir à chaud à une fuite de presse ou une note professionnelle — le PLF 2027 n’était pas encore déposé quand cet article a été écrit, et il n’est toujours pas voté.
- ✅ Distinguer l’annonce politique du texte de loi — un tweet ministériel, même officiel, est révocable ; un texte publié au Journal Officiel ne l’est pas de la même façon.
- ✅ Diversifier les enveloppes fiscales, pas seulement les actifs : un porteur qui loge une partie de son exposition internationale en CTO plutôt qu’exclusivement en PEA aurait limité l’impact à la seule part logée en PEA, quel qu’ait été le dénouement de ce feuilleton.
- ✅ Garder à l’esprit que la fiscalité change plus vite que votre horizon d’investissement — c’est un paramètre à surveiller, jamais une fondation sur laquelle bâtir une conviction de 30 ans.
L’instabilité de ces quatre derniers mois n’est d’ailleurs pas un accident isolé : la fiscalité de l’épargne française change régulièrement au fil des lois de finances (flat tax, niches fiscales, plafonds), et le PEA lui-même a déjà connu des ajustements de plafond et de durée par le passé. Ce qui distingue cet épisode, c’est sa vitesse — deux revirements en deux mois — et son opacité : aucune des étapes intermédiaires n’a fait l’objet d’une communication officielle avant de fuiter par la presse professionnelle.
🏆 Conclusion : se réjouir de l’issue, pas de la méthode
Le dénouement du 26 août est une bonne nouvelle pour les détenteurs de PEA, et il n’y a aucune raison de s’en priver. Mais une bonne nouvelle obtenue par une méthode aussi erratique ne devrait rassurer personne sur la stabilité du cadre pour la décennie à venir :
- ✅ Le PEA reste, à ce jour, une enveloppe pertinente pour loger des ETF actions, y compris à réplication synthétique
- ✅ Le sujet peut légalement revenir dans le débat budgétaire d’automne 2026 — rien n’est figé avant un vote
- ✅ La bonne réaction à ce type de séquence n’est jamais l’arbitrage à chaud, mais la vérification du texte de loi effectivement publié
- ✅ Diversifier les enveloppes fiscales (PEA et CTO) reste la meilleure protection contre un risque qui, par nature, ne se couvre pas avec des ETF supplémentaires
💡 Notre position : “Une allocation construite pour durer trente ans ne peut pas dépendre d’une doctrine fiscale qui peut s’inverser en cinq semaines. Suivez le texte de loi, pas l’annonce qui le précède.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀