🎯 Une fausse évidence : “physique” ne veut pas dire “sans risque”
Dans notre article sur les vrais risques des ETF, on a introduit la distinction entre réplication physique et synthétique, et le plafond UCITS de 10% sur l’exposition à une contrepartie de swap. Un raccourci fréquent en découle : “physique = sûr, synthétique = risqué”. C’est faux, ou plus précisément incomplet — la réplication physique a elle aussi son propre risque de contrepartie, via le prêt de titres (securities lending), souvent ignoré parce qu’il n’apparaît pas dans le nom du produit.
Comprendre les deux mécaniques permet de juger un ETF sur ce qu’il fait réellement, pas sur l’étiquette “physique” ou “synthétique” collée dessus.
🏗️ La réplication physique : détenir les titres, mais pas toujours tous
Un ETF à réplication physique achète réellement les actions ou obligations de l’indice qu’il suit. Deux variantes existent :
- Réplication complète (full replication) : le fonds détient chaque titre de l’indice, dans les proportions exactes de l’indice — la méthode la plus fidèle, utilisée pour les grands indices liquides (S&P 500, Euro Stoxx 50).
- Échantillonnage optimisé (optimized sampling) : pour des indices très larges (MSCI World et ses ~1 300 titres, indices obligataires avec des milliers de lignes), le fonds détient un échantillon statistiquement représentatif plutôt que la totalité des titres — un compromis nécessaire quand détenir chaque ligne serait trop coûteux ou peu liquide.
Dans les deux cas, la majorité des grands émetteurs (BlackRock/iShares, Vanguard, Amundi, DWS/Xtrackers) pratiquent aussi le prêt de titres sur leurs fonds physiques : une partie du portefeuille — typiquement entre 5% et 30% des encours — est prêtée à des emprunteurs institutionnels (banques, hedge funds) contre rémunération, ce qui vient réduire le coût réel de détention pour l’investisseur (Amundi ETF, “Synthetic ETFs: Efficient access to global markets”).
⚠️ Le risque caché : si l’emprunteur fait défaut et ne restitue pas les titres prêtés, le fonds physique subit une perte — c’est un risque de contrepartie, exactement comme sur un swap. La différence est qu’il ne porte pas le mot “synthétique” dans sa fiche produit, donc les investisseurs y pensent rarement.
🔀 La réplication synthétique : un swap contre un collatéral
Un ETF synthétique ne détient généralement pas les titres de l’indice. Il détient un panier de collatéral (actions, obligations, cash) et conclut un contrat d’échange (swap) avec une ou plusieurs banques de contrepartie : la banque s’engage à verser la performance exacte de l’indice, en échange de la performance du panier de collatéral détenu par le fonds.
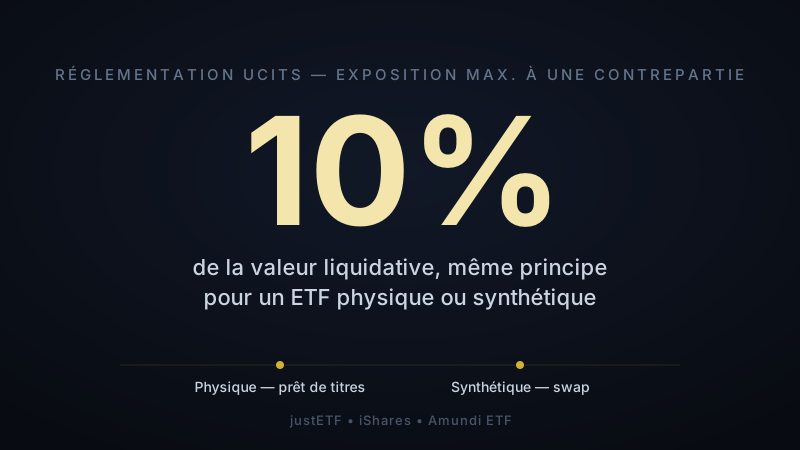
💡 Comment le risque est encadré : sous UCITS, l’exposition à une seule contrepartie de swap est plafonnée à 10% de la valeur liquidative du fonds (5% pour les contreparties non bancaires), et le collatéral doit couvrir au moins 90% de cette valeur liquidative, avec réinitialisation quotidienne du swap chez la plupart des émetteurs (justETF, “How synthetic ETFs reduce counterparty risk”). Sur le prêt de titres des fonds physiques, la norme de marché impose une collatéralisation équivalente à au moins 100% de la valeur des titres prêtés, et certains émetteurs (BlackRock notamment) offrent une garantie de l’émetteur lui-même en cas de défaut de l’emprunteur — un filet de sécurité supplémentaire que les investisseurs découvrent rarement en lisant juste la fiche produit (iShares, “Securities Lending: Unlocking Portfolios”).
Les deux mécaniques — prêt de titres et swap — reposent donc sur le même principe : accepter un risque de contrepartie limité et collatéralisé, en échange d’un bénéfice (revenu de prêt pour le physique, accès à un marché ou optimisation fiscale pour le synthétique).
🌏 Pourquoi certains émetteurs choisissent le synthétique même quand le physique est possible
Le synthétique n’est pas qu’un pis-aller pour les marchés difficiles d’accès — c’est parfois le choix le plus performant :
- Inde : les fonds physiques y subissent une taxe sur les plus-values de 12,5% lors de la revente de positions détenues plus d’un an, alors qu’un ETF synthétique domicilié au Luxembourg peut échapper à cette taxation (Interactive Investor, “Passive investing alpha”).
- Chine A-shares : le marché du prêt de titres offshore y est quasi inexistant, ce qui limite l’accès physique direct pour les investisseurs étrangers ; les ETF synthétiques sur cet indice ont pu délivrer l’indice plus plusieurs points de pourcentage par an, grâce à la rémunération du swap — l’Xtrackers CSI 300 Swap a battu son indice de 95,9% cumulés sur dix ans — une prime variable et non garantie, mais qui a été un gain net pour le porteur plutôt qu’un coût (etfstream.com, “Why synthetic ETFs are superior for China A-Shares exposure”).
- Frictions fiscales générales : sur de nombreux marchés émergents, un ETF physique doit payer directement taxes de transaction et retenues à la source à chaque achat/vente d’actions, alors qu’un ETF synthétique n’achète jamais les actions sous-jacentes — il échange simplement une performance, ce qui contourne une partie de ces frictions.
🎯 Ce que ça change pour vous : sur un indice large et liquide (S&P 500, MSCI World, Euro Stoxx 50), la réplication physique reste généralement la référence, sans avantage particulier du synthétique. Sur des marchés émergents spécifiques ou à accès restreint, un ETF synthétique bien construit peut au contraire être plus performant qu’un équivalent physique, pas seulement “un pari sur la contrepartie”.
🔍 Comment vérifier ce que fait vraiment votre ETF
Quatre questions à poser à la fiche KIID/DICI ou à la page produit de l’émetteur, quel que soit le mode de réplication :
- Le fonds pratique-t-il le prêt de titres ou un swap ? — c’est indiqué dans la section “réplication” de la fiche produit.
- Quel est le niveau de collatéralisation ? — cherchez un chiffre proche ou supérieur à 100% (prêt de titres) ou 90%+ de la VL (swap synthétique).
- Combien de contreparties, et de quel type ? — un fonds avec une seule contrepartie concentre davantage de risque qu’un fonds qui en diversifie plusieurs (Amundi en cite par exemple une vingtaine sur certains fonds).
- L’émetteur offre-t-il une garantie propre en cas de défaut de l’emprunteur ? — un argument de poids en faveur des plus gros émetteurs, qui peuvent se permettre d’indemniser directement leurs porteurs.
🏆 Conclusion : deux mécaniques, un seul principe de sécurité
La réplication physique et la réplication synthétique ne sont pas un choix entre “sûr” et “risqué” — ce sont deux façons différentes d’accepter un risque de contrepartie limité et collatéralisé, chacune avec ses propres compromis :
- ✅ Physique : détient réellement les titres, mais expose au risque de prêt si le fonds pratique le securities lending — vérifiez le niveau de collatéral et l’éventuelle garantie de l’émetteur
- ✅ Synthétique : encadré par le plafond UCITS (10% max par contrepartie, collatéral ≥90%), parfois plus performant que le physique sur des marchés à accès restreint (Inde, Chine A-shares)
- ✅ Dans les deux cas : le vrai indicateur de sécurité n’est pas l’étiquette “physique” ou “synthétique”, mais le niveau de collatéralisation et la diversification des contreparties
💡 Notre position : “Physique ou synthétique n’est pas une question de confiance ou de méfiance — c’est une question de mécanique. Comprenez le mécanisme, et l’étiquette devient secondaire.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀