🔢 Une question posée dans la mauvaise unité
« Combien d’ETF faut-il avoir ? » revient dans toutes les discussions d’investissement passif, et la réponse attendue est un nombre : un, quatre, dix.
Le problème tient à l’unité de mesure. Le nombre de fonds détenus ne dit rien de la diversification d’un portefeuille. Cet article le démontre par deux cas qui vont dans des directions opposées, puis propose le critère à utiliser à la place.
Précision utile avant de commencer : nous avons établi dans ce que la diversification ne peut pas faire que la diversification élimine le risque spécifique et jamais le risque de marché. Ce n’est pas le sujet ici. La question posée aujourd’hui est différente et purement pratique : combien d’instruments faut-il détenir pour obtenir l’exposition voulue ?
🧪 Cas n°1 : mêmes entreprises, portefeuilles différents
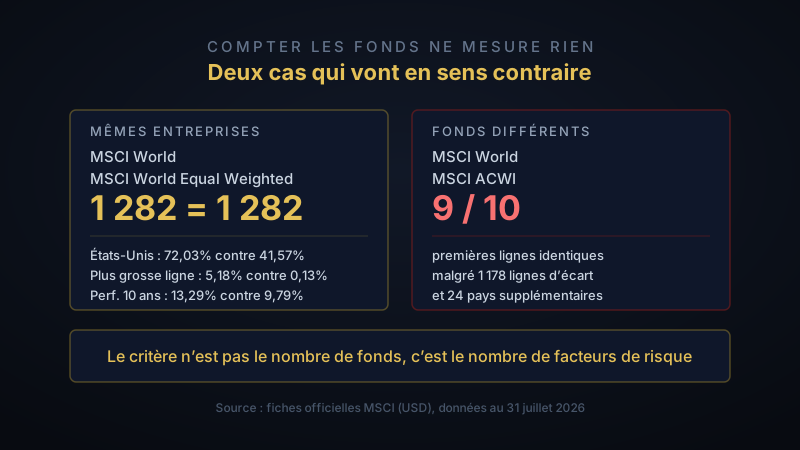
Le MSCI World et le MSCI World Equal Weighted contiennent exactement les mêmes 1 282 sociétés. Pas une de plus, pas une de moins — le second est construit à partir du premier, en changeant uniquement la règle de pondération. Voici ce que ça donne, d’après les fiches officielles au 31 juillet 2026 (World, World Equal Weighted) :
| MSCI World | MSCI World Equal Weighted | |
|---|---|---|
| Nombre de lignes | 1 282 | 1 282 |
| Poids de la plus grosse position | 5,18% | 0,13% |
| États-Unis | 72,03% | 41,57% |
| Japon | 5,73% | 13,24% |
| Technologies de l’information | 28,87% | 10,44% |
| Premier secteur | Technologie | Industrie (19,35%) |
| Performance annualisée 10 ans | 13,29% | 9,79% |
Deux portefeuilles composés des mêmes entreprises, avec un écart de suivi de 4,82% entre eux et 3,5 points de performance annualisée d’écart sur dix ans. Un investisseur qui détiendrait l’un croirait détenir l’autre s’il ne regardait que le nombre de lignes.
💡 Ce que ce cas établit : ce n’est pas le nombre de titres qui définit un portefeuille, c’est la règle qui les pondère. Un chiffre affiché « 1 282 entreprises » sur une fiche produit n’est pas une information sur votre exposition réelle.
🔁 Cas n°2 : fonds différents, portefeuille presque identique
Prenons maintenant l’inverse. Un investisseur détient un ETF MSCI World et décide d’ajouter un ETF MSCI ACWI « pour se diversifier davantage ». Il passe de un à deux fonds, et son univers théorique passe de 1 282 à 2 460 lignes.
Comparons les dix premières positions des deux indices, au 31 juillet 2026 :
| Rang | MSCI World | MSCI ACWI |
|---|---|---|
| 1 | NVIDIA | NVIDIA |
| 2 | Apple | Apple |
| 3 | Microsoft | Microsoft |
| 4 | Amazon | Amazon |
| 5 | Alphabet A | Alphabet A |
| 6 | Broadcom | Taiwan Semiconductor |
| 7 | Alphabet C | Broadcom |
| 8 | Meta Platforms | Alphabet C |
| 9 | JPMorgan Chase | Meta Platforms |
| 10 | Micron Technology | JPMorgan Chase |
Neuf des dix premières lignes sont les mêmes. Le second fonds contient 1 178 entreprises de plus que le premier, et pourtant ses 24,21% de tête sont, à une ligne près, les 26,41% de tête de l’autre.
L’investisseur a doublé son nombre de fonds, ses frais de transaction et sa charge de suivi. Il a modifié son exposition américaine de 72,03% à quelque chose entre les deux, et ajouté une poche émergente qui, dans l’ACWI, pèse environ 11,8% (rapport des capitalisations des deux indices). C’est un ajustement marginal, obtenu au prix d’un doublement de la complexité opérationnelle.
⚠️ Le piège du portefeuille empilé
Le cas précédent est bénin. Sa version agressive est le portefeuille que l’on rencontre le plus souvent chez un investisseur qui a « voulu bien faire » :
- un ETF MSCI World, « pour la base »
- un ETF S&P 500, « parce que les États-Unis performent »
- un ETF Nasdaq 100, « pour la croissance »
- un ETF sectoriel technologie ou intelligence artificielle, « pour capter la tendance »
Quatre lignes, quatre tickers, quatre PRU à suivre. Et une seule exposition réelle : les grandes valeurs technologiques américaines, achetées quatre fois, à des degrés de concentration croissants.
Le premier fonds est déjà à 72,03% américain et 28,87% technologique. Les trois autres ne font qu’amplifier ce qu’il contient déjà. Ce portefeuille ressemble à de la diversification sur un relevé de compte et se comporte comme un pari unique le jour où ce segment corrige.
⚠️ Le test de recouvrement, à faire une fois. Ouvrez les dix premières positions de chacune de vos lignes actions et posez-les côte à côte. Si les mêmes noms reviennent en tête de plusieurs fonds, ces fonds ne sont pas des briques distinctes de votre allocation : c’est une seule brique achetée plusieurs fois, avec des frais multipliés d’autant.
💸 Ce que coûte réellement une ligne supplémentaire
Ajouter un fonds n’est jamais gratuit, même quand son TER est bas. Quatre coûts, dont trois ne figurent sur aucune fiche produit.
1. Les frais de transaction fixes. La plupart des courtiers appliquent un minimum par ordre. Fractionner un versement mensuel entre six lignes au lieu de trois double le nombre d’ordres, et donc les frais fixes : de 0,2% à 0,4% du montant investi, par exemple. Sur un DCA modeste, c’est le poste de coût dominant, très au-dessus des écarts de TER.
2. La complexité du rééquilibrage. Ramener quatre briques à leurs poids cibles est une opération simple. Le faire sur dix lignes dont plusieurs se recouvrent partiellement devient un arbitrage permanent, dont l’utilité marginale est faible et le risque d’erreur réel.
3. Le suivi. Notre discipline de renfort repose sur un PRU par ligne et des zones de décote. Multiplier les lignes multiplie les PRU à tenir à jour, et transforme une règle applicable en corvée abandonnée au bout de deux ans.
4. Le risque d’erreur d’achat. Plus il y a de lignes proches, plus le risque d’acheter la mauvaise version d’un fonds augmente — la confusion capitalisant/distribuant sur des ISIN quasi identiques étant le cas classique, décrit dans comment lire une fiche KIID/DICI.
✅ Le test à appliquer avant d’ajouter une ligne
Trois questions. Si la réponse à l’une d’elles est non, la ligne n’a pas sa place.
1. Apporte-t-elle un facteur de risque absent du portefeuille ? Pas un secteur de plus, pas une zone géographique déjà couverte : un facteur qui réagit à un moteur économique différent. Des obligations d’État face à des actions, oui. Un ETF Nasdaq face à un ETF World, non.
2. Change-t-elle le comportement du portefeuille dans un régime où les lignes existantes souffrent ? C’est la formulation opérationnelle de la première question, et la seule qui compte vraiment. Si la nouvelle ligne baisse en même temps et dans les mêmes proportions que ce que vous détenez déjà, elle n’ajoute rien d’autre que des frais.
3. Saurez-vous encore la rééquilibrer dans dix ans ? Une allocation que l’on n’entretient pas dérive jusqu’à ne plus rien vouloir dire. Le bon nombre de lignes est celui que vous tiendrez réellement, pas celui qui paraît le plus sophistiqué.
🧱 Pourquoi quatre briques, et pas douze
Notre stratégie All Weather à Dividende tient en quatre lignes, et chacune passe le test ci-dessus : actions monde à haut dividende, obligations, or, marchés émergents. Quatre moteurs économiques distincts — croissance, désinflation, stagflation, reflation — et donc quatre comportements différents selon le régime.
Une cinquième ligne devrait apporter un cinquième facteur. Nous n’en avons pas identifié qui justifie son coût opérationnel, et c’est la seule raison pour laquelle il y en a quatre.
💡 Et si un seul fonds suffisait ? C’est une position défendable, et il faut le dire clairement : un ETF ACWI unique, à frais bas, conservé trente ans avec des versements réguliers, bat la grande majorité des portefeuilles réels — y compris beaucoup de portefeuilles à huit lignes soigneusement construits puis mal tenus. Sa faiblesse est celle établie dans ce que la diversification ne peut pas faire : il vous laisse sans exposition obligataire ni or, donc sans rien qui tienne le jour où les actions décrochent, et sans rien à vendre pour racheter en bas. Le choix entre une ligne et quatre est un arbitrage entre simplicité et résilience, pas entre naïveté et sophistication.
⚠️ Une position, pas un fait. Le nombre « quatre » relève de notre jugement sur l’équilibre entre couverture des régimes et charge opérationnelle. Les deux cas chiffrés de cet article sont des faits vérifiables ; le nombre de briques retenu ne l’est pas.
🏆 Conclusion
- ✅ Le MSCI World et sa version équipondérée contiennent les mêmes 1 282 entreprises et affichent 3,5 points d’écart de performance annualisée sur dix ans : le nombre de lignes ne définit pas un portefeuille, la pondération le fait
- ✅ Le MSCI World et le MSCI ACWI partagent 9 de leurs 10 premières positions malgré 1 178 lignes d’écart : ajouter un fonds n’ajoute pas mécaniquement de la diversification
- ✅ Empiler World + S&P 500 + Nasdaq + sectoriel tech produit quatre tickers et un seul pari
- ✅ Une ligne supplémentaire coûte des frais de transaction fixes, de la complexité de rééquilibrage, du suivi de PRU et du risque d’erreur — rarement compensés
- ✅ Le seul critère valable : la nouvelle ligne apporte-t-elle un facteur de risque que vous ne détenez pas encore ?
🎯 Notre position : “On ne compte pas la diversification d’un portefeuille en nombre de fonds, mais en nombre de raisons distinctes pour lesquelles ses lignes peuvent monter ou baisser. La plupart des portefeuilles à dix lignes en ont deux.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀