L’article sur les krachs a mesuré de combien le dividende baisse quand le marché s’effondre : toujours moins que le cours, −2% en médiane depuis la guerre contre −41%. Pour quelqu’un qui vit de son portefeuille, une deuxième question compte autant :
« D’accord, le revenu baisse moins. Mais combien de temps vais-je vivre avec moins ? »
C’est la question de la durée, et elle n’avait jamais été mesurée ici. La réponse, d’abord :
🎯 Sur les huit grands krachs du S&P 500 depuis 1929, le dividende a retrouvé son niveau d’avant-crise plus vite que le cours dans six cas sur huit, et dans sept cas sur huit en pouvoir d’achat. Depuis la guerre, le pire épisode, 2008, a coûté au rentier 6,3 mois de revenu au total, étalés sur quatre ans, quand le cours restait 65 mois sous son sommet. Les deux exceptions sont réelles : en 1937, le revenu a mis plus longtemps que le capital à revenir, et en 2020, l’inflation qui a suivi l’a laissé près de quatre ans sous son niveau d’avant-crise en pouvoir d’achat. Les années 1930, elles, restent hors norme : six ans de revenu perdus.
📏 Ce qu’on mesure, exactement
Les données sont celles de Robert Shiller, qui publie le S&P 500 mois par mois depuis 1871 : le cours, le dividende versé sur douze mois glissants, et l’indice des prix américain. Ce sont les mêmes que dans l’article sur les krachs, et les mêmes huit épisodes.
Deux durées sont comparées :
- Combien de mois le cours reste sous son sommet d’avant-krach. On prend le cours seul, sans les dividendes réinvestis, parce que c’est le capital de quelqu’un qui dépense ses dividendes au lieu de les réinvestir.
- Combien de mois le dividende reste sous son plus haut d’avant la coupe. La coupe est mesurée comme dans l’article précédent : la plus forte baisse du dividende sur douze mois glissants dans les quatre ans qui suivent le sommet du marché.
Une durée seule trompe pourtant : rester deux ans à −3% n’a rien à voir avec rester deux ans à −50%. D’où une troisième mesure, la plus utile pour un rentier : le revenu total perdu, exprimé en mois de revenu d’avant-crise. Douze mois à −25% font trois mois de revenu perdus.
📊 Huit krachs, en dollars courants
| Krach | Cours : mois sous son sommet | Coupe du dividende | Dividende : mois sous son plus haut | Revenu total perdu |
|---|---|---|---|---|
| 1929-1932 | 300 | −53,6% | 219 | 72,8 mois |
| 1937-1938 | 110 | −39,3% | 126 | 26,5 mois |
| 1973-1974 | 90 | −0,8% | 10 | moins de 0,1 mois |
| 1987 | 23 | aucune | 0 | 0 |
| 2000-2002 | 81 | −6,4% | 43 | 1,7 mois |
| 2007-2009 | 65 | −24,1% | 47 | 6,3 mois |
| 2020 | 7 | −3,4% | 17 | 0,3 mois |
| 2022 | 24 | aucune | 0 | 0 |
Cours : moyennes mensuelles des clôtures quotidiennes du S&P 500. Coupes du dividende identiques à celles de l’article sur les krachs. « Revenu total perdu » : somme, mois par mois, de l’écart entre le dividende versé et son plus haut d’avant la coupe, jusqu’au retour à ce plus haut.
Dans six krachs sur huit, le revenu est revenu avant le capital, souvent très avant. En 1973-1974, en 1987 et en 2022, le dividende n’a pratiquement pas baissé (−0,8% pendant dix mois en 1975-1976, rien les deux autres fois) : le rentier n’a presque rien vu passer dans son revenu pendant que son capital restait sous son sommet pendant deux à sept ans et demi. En 2000-2002, le revenu a baissé de 6% et retrouvé son niveau en un peu plus de trois ans et demi, quand le cours a mis près de sept ans. En 2008, la seule coupe sérieuse de l’ère moderne, le revenu est revenu en 47 mois, le cours en 65.
La colonne qui compte le plus est la dernière. Depuis la guerre, le pire épisode a coûté au rentier 6,3 mois de revenu, soit la moitié d’une année, étalée sur quatre ans. Les autres krachs d’après-guerre lui ont coûté entre zéro et 1,7 mois. Pendant ce temps, le capital d’un rentier qui vend des parts restait sous son sommet de sept mois à sept ans et demi.
Les deux lignes qui contredisent le tableau doivent être lues de près :
- ❌ 1937-1938 : le dividende a été coupé de 39% et a mis 126 mois à revenir, plus longtemps que le cours (110 mois). Un rentier « dividendes » a perdu l’équivalent de plus de deux ans de revenu (26,5 mois). Avec 1929, c’est l’un des deux krachs où le revenu a été profondément coupé, et le seul où il est revenu après le capital.
- ❌ 2020 : le cours est revenu en 7 mois, le dividende en 17. Mais la coupe n’a été que de 3,4%, et le revenu total perdu tient en 0,3 mois : la durée est plus longue, le coût est négligeable.
⚠️ Les années 1930 restent hors norme. Un dividende divisé par deux, revenu à son niveau dix-huit ans plus tard : 72,8 mois de revenu perdus, six ans. Aucune défense de la brique distribuante ne doit reposer sur l’idée que cela ne peut pas arriver. Cela est arrivé. Mais le capital, lui, a mis 25 ans à retrouver son sommet de 1929.
💶 En pouvoir d’achat, et depuis le même jour
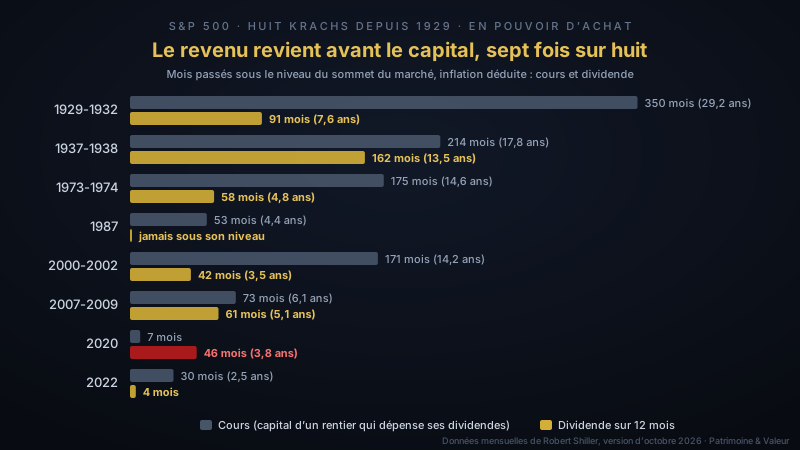
Un rentier ne dépense pas des dollars courants, il dépense du pouvoir d’achat. Refaisons le calcul en monnaie constante, et cette fois à partir du même point de départ pour les deux colonnes, le sommet du marché : combien de mois le cours, puis le dividende, sont-ils restés sous leur niveau de ce jour-là, inflation déduite ?
| Krach | Cours réel : mois sous son niveau | Dividende réel : mois sous son niveau | Revenu réel total perdu |
|---|---|---|---|
| 1929-1932 | 350 | 91 | 18,0 mois |
| 1937-1938 | 214 | 162 | 35,4 mois |
| 1973-1974 | 175 | 58 | 3,0 mois |
| 1987 | 53 | 0 | 0 |
| 2000-2002 | 171 | 42 | 2,4 mois |
| 2007-2009 | 73 | 61 | 6,3 mois |
| 2020 | 7 | 46 | 1,2 mois |
| 2022 | 30 | 4 | 0 |
Cours et dividende déflatés par l’indice des prix américain de la série Shiller, à partir du mois de sommet du marché.
En pouvoir d’achat, le revenu est revenu avant le capital dans sept krachs sur huit. Et les écarts sont considérables : après la bulle internet, le cours a mis plus de quatorze ans à retrouver son pouvoir d’achat d’août 2000, le dividende trois ans et demi. Après 1973, le cours a mis presque quinze ans, le dividende moins de cinq. Même 1937 bascule du bon côté : en monnaie constante, le revenu revient quatre ans avant le capital.
Les années 1930 doivent être lues avec précaution. La déflation, qui a fait baisser les prix d’environ un quart entre 1929 et 1933, a amorti la coupe : en pouvoir d’achat, elle a été de 43% au lieu de 54%, comme le relevait l’article sur les krachs. Mesuré depuis le sommet du marché de septembre 1929, le rentier a perdu 18 mois de revenu en pouvoir d’achat. Ce chiffre ne se compare pas aux 72,8 mois du premier tableau, qui partent du plus haut du dividende, atteint fin 1930 : un dividende réel à son maximum, gonflé par la baisse des prix, que l’on retrouve beaucoup plus difficilement.
L’exception est 2020, et elle a une cause précise : l’inflation de 2021-2022. Le dividende n’a presque pas baissé en dollars, mais les prix ont monté plus vite que lui : en pouvoir d’achat, il est resté 46 mois sous son niveau de janvier 2020. C’est la confirmation de ce que l’article sur l’inflation a mesuré sur notre ligne : un dividende qui tient n’est pas un dividende indexé. Le coût total reste faible, 1,2 mois de revenu sur quatre ans, mais il est réel.
🧱 Ce que la durée change pour une rente
La différence entre les deux colonnes n’est pas une curiosité statistique. Elle décide de qui doit vendre, et pendant combien de temps.
Un rentier qui vit de ventes de parts traverse toute la durée de la première colonne en vendant sous le sommet, chaque mois ou chaque trimestre : 65 mois après 2008, 81 après 2000, sept ans et demi après 1973. Chaque part vendue pendant cette période est vendue à un prix plus bas, et ne participera pas à la reprise. C’est le mécanisme du risque de séquence, qui décide d’environ 77% du résultat d’une rente : il ne frappe pas le jour du krach, il frappe pendant toute la durée sous l’eau.
Un rentier qui vit de ses distributions traverse la deuxième colonne, beaucoup plus courte, et sur un revenu à peine entamé. Il ne vend rien pendant que le capital est bas. Son revenu fléchit, puis revient, en général bien avant que le marché ne retrouve son sommet.
💡 Ce que la durée ajoute à la mesure de l’ampleur. L’article sur les krachs montrait qu’au creux de 2008, un rentier à montant fixe devait vendre 2,3 fois plus de parts qu’avant la crise. Cet article montre combien de temps cela dure : plus de cinq ans, le temps que le cours retrouve son sommet. Le rentier « dividendes », lui, a perdu un quart de son revenu au pire moment, et l’équivalent de six mois de revenu au total.
Ce n’est pas un revenu gratuit pour autant. Le cours baisse du montant de chaque dividende versé (Miller et Modigliani), et vivre de ses seules distributions exige plus de capital qu’un retrait par ventes. Ce que la distribution achète, c’est une règle de retrait dont le montant est fixé par les conseils d’administration sur les bénéfices, et non par le marché sur les cours. Les conseils lissent leurs versements (Lintner, 1956) : c’est ce qui fait revenir le revenu avant le capital.
🌍 Et notre ligne, en 2020 ?
Le S&P 500 n’est pas notre brique principale. L’indice mondial à haut dividende que nous détenons, plus bancaire et plus européen, a coupé quatre fois plus que le marché américain en 2020 : −14,5% sur les douze mois qui ont suivi le krach, contre −3,4%. Deux secteurs l’expliquent : les banques, à qui la BCE et la Banque d’Angleterre ont recommandé de ne verser aucun dividende, et l’énergie, où Shell a réduit le sien des deux tiers.
Sur cette ligne, en 2020, le revenu est revenu après le capital, comme sur le S&P 500. Le cours du fonds en dollars, hors dividendes, a retrouvé son sommet de janvier 2020 en janvier 2021, douze mois plus tard. La distribution sur douze mois glissants n’a retrouvé son niveau de mars 2020 qu’en décembre 2021.
Mais le coût se mesure mieux sur deux années pleines. Avec les montants publiés par Vanguard, 1,8786 $ en 2019, 1,6262 $ en 2020 et 2,0126 $ en 2021 :
| Montant | |
|---|---|
| Deux années au niveau de 2019 | 3,7572 $ |
| Réellement versé en 2020 et 2021 | 3,6388 $ |
| Écart | −3,2%, soit environ 0,8 mois de revenu sur deux ans |
Un rentier de cette brique a donc perdu un septième de son revenu la première année, puis l’a presque entièrement retrouvé la seconde. Pendant le même temps, le cours du fonds avait chuté de 36,6% au plus bas, et son indice de 36,8% selon la fiche FTSE Russell citée dans l’article sur les krachs.
🔍 Les limites de cette démonstration
Un seul marché. Les huit krachs sont ceux du S&P 500, la plus longue série qui couvre cours et dividendes mois par mois, depuis 1871. Un indice mondial à haut dividende coupe davantage dans les crises bancaires (2008 : −31% pour l’équivalent américain le plus proche, contre −24% pour le marché), et les durées y seraient sans doute plus longues.
Le dividende de Shiller est lissé. Depuis 1926, Shiller le calcule à partir des totaux de dividendes sur quatre trimestres publiés par S&P, interpolés linéairement de mois en mois : les durées sont mesurées au mois près, et une coupe brève peut être atténuée.
Des moyennes mensuelles. Les cours sont des moyennes mensuelles des clôtures quotidiennes : le sommet, le creux et la date de retour diffèrent légèrement de ceux qu’on lirait en clôture, et les baisses sont moins profondes que celles de l’article sur les krachs, mesurées en clôture.
Deux points de départ en dollars courants. Dans le premier tableau, le cours est mesuré depuis son sommet et le dividende depuis son propre plus haut, qui vient souvent plus tard. Le second tableau, en pouvoir d’achat, part du même jour pour les deux : c’est la comparaison la plus stricte, et elle donne le résultat le plus net. Les chiffres des deux tableaux ne se comparent donc pas ligne à ligne.
Avant impôt et frais. Le revenu perdu est brut. La flat tax s’applique au revenu effectivement versé, et la réduit donc d’autant en valeur absolue, sans changer les durées.
Huit épisodes. Le résultat est un décompte sur un siècle, pas une loi : 1937 montre qu’un dividende peut être coupé profondément et revenir lentement.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Cours (moyennes mensuelles des clôtures), dividende sur 12 mois (totaux S&P sur quatre trimestres, interpolés) et indice des prix du S&P 500, mensuels, 1871-2026 | voir tableaux ; dernier dividende disponible : juin 2026 | Robert Shiller, ie_data.xls, version du 5 octobre 2026 |
| Coupes du dividende par krach | −53,6% · −39,3% · −0,8% · 0% · −6,4% · −24,1% · −3,4% · 0% | même source, méthode de l’article sur les krachs |
| Distributions annuelles de la brique principale | 1,8786 $ (2019) · 1,6262 $ (2020) · 2,0126 $ (2021) | historique Vanguard, repris de l’article sur les krachs |
| Coupe de la brique principale en 2020, et ses causes | −14,5% sur 12 mois ; recommandation de la BCE du 27 mars 2020, coupe de Shell du 30 avril 2020 | article sur les krachs, qui cite les deux sources |
| Distributions trimestrielles de la brique principale, 2019-2021 | utilisées pour la moyenne sur 12 mois glissants | historique de cotation (VHYD, Yahoo Finance), recoupé avec les montants trimestriels publiés |
| Cours du fonds en dollars, hors dividendes | sommet le 17 janvier 2020, creux le 23 mars 2020 (−36,6%), retour au sommet le 14 janvier 2021 | cotation VHYD (Londres, USD), Yahoo Finance |
| Pire chute de l’indice de la brique principale | −36,8%, en dollars, essentiellement en mars 2020 | fiche FTSE Russell |
| Part du résultat d’une rente décidée par les dix premières années | environ 77% | travaux de Wade Pfau, voir l’article sur le taux de retrait |
⚠️ Ce qui vieillira : la série de Shiller est mise à jour chaque mois, et ses dividendes récents sont des estimations révisées. Les huit krachs, eux, sont acquis ; le prochain dira si 2020 était une exception ou le début d’une règle.
🧠 En résumé
- ⏱️ Un rentier ne subit pas seulement l’ampleur d’un krach, il en subit la durée : c’est pendant toute la période sous l’eau qu’il vend à prix bas s’il vit de ventes.
- ✅ Le dividende a retrouvé son niveau avant le cours dans six krachs sur huit, et dans sept sur huit en pouvoir d’achat, souvent des années avant.
- ✅ Depuis la guerre, le pire cas a coûté 6,3 mois de revenu en tout (2008), étalés sur quatre ans, quand le cours restait 65 mois sous son sommet.
- ❌ 1937 est l’exception sérieuse : une coupe de 39%, un revenu plus lent à revenir que le capital, plus de deux ans de revenu perdus.
- ⚠️ 2020 est l’exception récente : un revenu plus lent que le cours à revenir, en dollars comme en pouvoir d’achat, pour un coût faible (0,3 mois en dollars, 1,2 mois en pouvoir d’achat) — et, sur notre ligne, 0,8 mois de revenu perdu sur 2020-2021.
- ❌ Les années 1930 restent hors norme : six ans de revenu perdus en dollars courants depuis le plus haut du dividende, une coupe de 43% en pouvoir d’achat, et 25 ans pour que le capital retrouve son sommet.
💡 La bonne façon de le voir : un krach se mesure deux fois, à sa profondeur et à sa durée. Pour le capital, la chute est profonde et longue. Pour le revenu d’un rentier en dividendes, la profondeur est faible et la durée courte, presque toujours. C’est cette asymétrie, et non une promesse de revenu garanti, qui fait d’une distribution une protection contre le risque de séquence.
« Depuis la guerre, le marché a mis jusqu’à sept ans et demi à retrouver son sommet. Le revenu, en dollars, jamais plus de quatre. »
- Patrimoine & Valeur 🚀