🗾 La question que pose la concentration américaine
Notre article sur le vrai visage du MSCI World établissait un constat : au 31 juillet 2026, les États-Unis pèsent 72,03% de l’indice, et les dix premières lignes 26,41%.
La question qui vient immédiatement après est la bonne : que se passe-t-il pour un détenteur d’ETF monde si le pays dominant s’effondre ?
Ce n’est pas une question théorique. Elle a déjà reçu une réponse grandeur nature, documentée, sur trente-cinq ans. Le pays s’appelait le Japon.
📈 1989 : le Japon était ce que les États-Unis sont aujourd’hui
Il est difficile, aujourd’hui, de mesurer à quel point la domination japonaise paraissait alors définitive.
Selon FTSE Russell (LSEG), dans le FT-Actuaries World Index de septembre 1987 — l’ancêtre direct des indices mondiaux actuels — le marché japonais pesait à peu près autant que le marché américain. Schroders va plus loin sur le pic : « pendant un bref moment, le marché actions japonais représentait 50% de la valeur des actions mondiales, et 15 des 20 plus grosses capitalisations mondiales étaient japonaises ».
⚠️ Un chiffre à manier avec précaution. Selon les sources, le pic japonais est situé entre 40% et 50% de la capitalisation mondiale. L’écart s’explique par l’indice retenu (les indices « monde » de l’époque n’avaient pas tous la même couverture) et par la date exacte : le sommet est atteint fin décembre 1989. Retenez l’ordre de grandeur, pas la décimale : le Japon pesait alors nettement plus que les États-Unis aujourd’hui.
Le reste du décor est resté célèbre : le marché japonais se payait environ 60 fois les bénéfices, et le terrain du Palais impérial de Tokyo était valorisé plus cher que l’ensemble de l’État de Californie. Les entreprises japonaises rachetaient Columbia Pictures et le Rockefeller Center. Apprendre le japonais passait pour un investissement de carrière évident.
Un investisseur détenant un fonds indiciel « monde » en décembre 1989 détenait donc, sans l’avoir choisi, un portefeuille dont environ la moitié était japonaise — exactement la situation que nous décrivons aujourd’hui pour les États-Unis, en plus extrême.
💥 Ce qui s’est passé ensuite
La bulle éclate en 1990. S’ensuivent ce que l’on appellera les « décennies perdues » : déflation, croissance atone, marché actions durablement déprimé.
Le chiffre qui résume tout : le Nikkei 225 a mis trente-quatre ans à retrouver son sommet de décembre 1989, qu’il n’a franchi de nouveau qu’en février 2024.
Trente-quatre ans. Un investisseur japonais de trente ans en 1989 a atteint l’âge de la retraite avant de revoir son point d’entrée, en termes de prix.
⚠️ Ces trente-quatre ans sont ceux du marché japonais, pas ceux du détenteur d’indice monde. La confusion est facile et il faut l’écarter tout de suite : celui qui détenait un fonds mondial n’a jamais attendu trente-quatre ans quoi que ce soit. Son portefeuille comportait une moitié non japonaise qui a continué de composer pendant toute la descente, et il a récupéré beaucoup plus vite. Un indicateur le montre bien : sur toute la période depuis fin 1987, la pire baisse de sommet à creux jamais subie par le MSCI World est de 57,46%, et elle date d’octobre 2007 à mars 2009 — la crise financière, pas l’effondrement japonais. Pour un détenteur d’indice monde, le krach japonais n’a même pas été le pire épisode de sa vie d’investisseur.
🧹 Le mécanisme : l’indice s’est purgé sans que personne ne décide rien
Voici le point central de cet article, et il est contre-intuitif.
Le détenteur d’un fonds indiciel mondial n’a jamais eu à vendre le Japon. Il n’a pas eu à identifier la bulle, ni à choisir un moment de sortie, ni à décider d’une nouvelle allocation. Son exposition japonaise a fondu toute seule.
La raison tient à la mécanique de la pondération par capitalisation, que nous détaillions dans l’article précédent. Le poids d’un pays dans l’indice est le rapport entre sa capitalisation et celle du total. Quand le marché japonais perd 60% de sa valeur pendant que les autres progressent, son poids dans l’indice s’effondre par simple arithmétique — sans qu’aucune transaction ne soit nécessaire, sans qu’aucun comité ne se réunisse, sans frais.
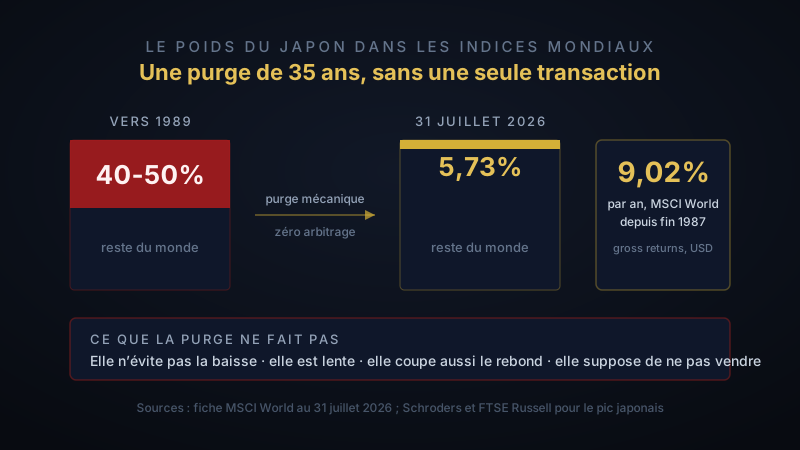
Le résultat, au 31 juillet 2026, sur la fiche officielle du MSCI World :
| Vers 1989 | 31 juillet 2026 | |
|---|---|---|
| Poids du Japon | 40% à 50% de la capitalisation mondiale (selon les sources) | 5,73% |
| Poids des États-Unis | à peu près à égalité avec le Japon en 1987 | 72,03% |
Et surtout, la ligne qui compte : l’indice MSCI World affiche une performance annualisée de 9,02% depuis le 31 décembre 1987, c’est-à-dire depuis une date où il était massivement japonais, juste avant l’un des krachs les plus longs de l’histoire boursière.
💡 Ce que cette ligne signifie, précisément. Il s’agit des gross returns en dollars, dividendes réinvestis sans déduction des retenues à la source. La performance réellement encaissée par un investisseur européen, après frais de courtage, frais de gestion de l’ETF, retenues fiscales et effet de change, est inférieure. L’ordre de grandeur reste : détenir l’indice a suffi, sans avoir eu raison sur le Japon.
C’est là le point : il n’a pas fallu être intelligent, il a fallu être diversifié et rester en place.
⚠️ Ce que l’auto-nettoyage ne fait pas
C’est la partie que l’on omet quand on transforme ce mécanisme en argument de vente. La purge automatique est réelle, mais elle a quatre limites sérieuses.
1. Elle ne vous épargne pas la baisse. Le poids japonais n’a pas diminué parce qu’un mécanisme protecteur s’est déclenché : il a diminué parce que la valeur s’est effondrée dans votre portefeuille. Vous avez encaissé la perte en temps réel, sur environ la moitié de vos actifs. L’indice ne vous a pas protégé de la chute, il vous a seulement évité d’y rester surexposé après coup.
2. Elle est lente. Cette purge se compte en années, pas en trimestres. Pendant toute la descente, l’investisseur voit sa plus grosse ligne baisser sans discontinuer, avec l’envie permanente d’intervenir.
3. Elle est symétrique — et donc elle coûte aussi à la hausse. Un indice qui vous retire mécaniquement d’un marché en effondrement vous retire aussi de sa remontée. Quand le marché japonais est reparti en 2023-2024, un détenteur d’ETF monde n’y était plus exposé qu’à hauteur d’environ 6%. Le mécanisme ne fait pas de tri entre « purger une bulle » et « sortir d’un marché décoté au pire moment » : il n’a aucune opinion, il suit les prix.
4. Elle ne fonctionne que si vous restez investi. C’est la limite décisive, et elle est comportementale, pas technique. La purge automatique n’opère que sur un portefeuille encore détenu. L’investisseur qui a capitulé en 1992, 1998 ou 2003 n’a pas touché les 9,02% annualisés de la suite — c’est exactement le behavior gap mesuré par DALBAR, et le sujet de notre article sur le market timing.
⚠️ Et un cinquième point, plus fondamental : l’auto-nettoyage n’aide en rien quand tous les marchés baissent ensemble. Le MSCI World a perdu 57,46% entre octobre 2007 et mars 2009. Aucune rotation interne n’amortit ça — c’est le rôle des autres classes d’actifs, pas de l’indice actions. Nous consacrons un article entier à cette limite, et à ce qu’elle implique pour une allocation : ce que la diversification ne peut pas faire.
🇺🇸 Ce que cela dit — et ne dit pas — des 72% américains
Trois conclusions, dans l’ordre d’importance.
L’indice gérera la transition sans vous, si transition il y a. Si les États-Unis devaient connaître leur décennie perdue, le poids américain se réduirait mécaniquement dans votre ETF monde, sans arbitrage de votre part, sans frais, sans avoir eu à prévoir quoi que ce soit. C’est un argument sérieux en faveur de la simplicité indicielle.
Ce n’est pas un argument pour sous-pondérer les États-Unis aujourd’hui. Le Japon de 1989 se payait 60 fois les bénéfices. Le MSCI World se paie 24,25 fois au 31 juillet 2026 — cher, mais dans un autre univers. Surtout, personne n’a identifié le pic japonais en temps réel, et personne n’identifiera celui-ci. Utiliser cet article pour justifier un arbitrage géographique reviendrait à faire exactement ce que nos propres articles déconseillent.
Ce que l’indice ne gérera pas, c’est votre comportement. C’est la seule variable qui vous appartienne, et la seule qui ait détruit les rendements de la génération 1989.
🧱 Ce que nous en tirons pour notre allocation
Cet exemple justifie deux choix de notre stratégie All Weather à Dividende, et en invalide un troisième que l’on pourrait être tenté d’en déduire.
- ✅ Ne rien faire sur la ligne actions monde quand sa composition dérive. C’est le comportement correct : la dérive est le mécanisme, pas le problème.
- ✅ Détenir d’autres classes d’actifs — obligations, or — parce que l’auto-nettoyage est interne au compartiment actions et n’offre aucune protection quand tout baisse simultanément.
- ❌ En déduire qu’il suffit de détenir un ETF monde et de ne jamais réfléchir à sa composition. Ce qui a sauvé le détenteur de 1989, ce n’est pas la purge automatique — c’est que l’autre moitié de son portefeuille n’était pas japonaise. La purge a suivi ; la diversification a précédé. Or cette marge de sécurité était d’environ 50% en 1989 ; elle n’est plus que de 27,97% aujourd’hui, part de l’indice située hors des États-Unis. C’est précisément pourquoi nous maintenons une brique émergents en ligne distincte plutôt que de laisser l’indice décider seul de notre carte du monde.
🏆 Conclusion
- ✅ À la fin des années 80, le Japon pesait entre 40% et 50% de la capitalisation mondiale, davantage que les États-Unis aujourd’hui
- ✅ Il pèse 5,73% du MSCI World au 31 juillet 2026 — une purge intégralement mécanique, sans transaction ni décision de l’investisseur
- ✅ Sur la même période, l’indice MSCI World a délivré 9,02% annualisés depuis fin 1987 (gross returns USD), sans qu’il ait fallu prévoir quoi que ce soit sur le Japon
- ✅ Mais cette purge ne protège pas de la baisse, elle est lente, elle est symétrique à la hausse, et elle n’opère que sur un portefeuille que l’on n’a pas vendu entre-temps
- ✅ Appliqué aux 72% américains d’aujourd’hui : l’indice sait se réajuster, l’investisseur doit surtout savoir ne pas intervenir
🎯 Notre position : “Un indice mondial ne vous évite pas de traverser l’effondrement de son pays dominant. Il vous évite seulement d’avoir à décider quand en sortir — ce qui, à en juger par l’histoire, est déjà l’essentiel.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀